仕様です、それバグじゃないです

技術や制度を「つまりこういうこと」で読み解くブログ。たまに脳が混線する奇書も紹介します。

当たり前を支える技術 第19回|QRコード決済は、なぜ「あの四角」を読むだけで支払えるのか?――QRコード・スマートフォン・決済事業者・店舗システムが「画像をお金の入口」に変える仕組み

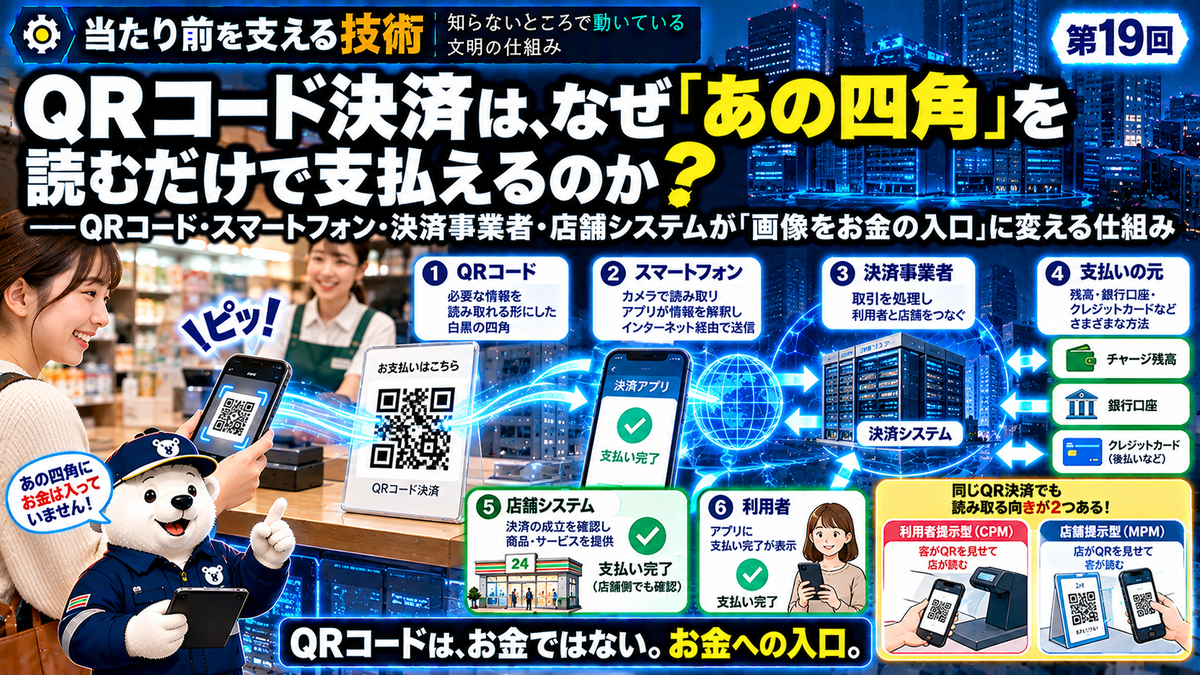
店舗に掲示されたQRコードを利用者がスマートフォンで読み取り、QRコードから得た情報がインターネットを通じて決済事業者へ送られ、銀行口座・残高・カードなどにつながる仕組みを白熊調査員が確認している「当たり前を支える技術」第19回のイラスト

当たり前を支える技術 第19回

QRコード決済は、なぜ「あの四角」を読むだけで支払えるのか?

――QRコード・スマートフォン・決済事業者・店舗システムが「画像をお金の入口」に変える仕組み


コンビニ。

ドラッグストア。

飲食店。

あるいは、

小さな個人商店。

会計は、

1,280円。

スマートフォンを取り出す。

アプリを開く。

QRコードを表示。

店員さんが、

ピッ。

「支払い完了。」

あるいは、

店に置かれた、

白黒の四角を、

自分のスマートフォンで読み取る。

金額を入力。

確認。

「支払い完了。」


……。

ちょっと待ってください。

あの、

白と黒の、

四角い模様。

あれのどこに、

1,280円が入っているのでしょう?

もちろん、

入っていません。

QRコードを、

印刷した紙を、

ハサミで切ってみても、

千円札も、

小銭も、

出てきません。

それどころか、

店によっては、

ただ印刷しただけのQRコードが、

レジの横に、

置いてある。

電池もない。

通信機能もない。

CPUもない。

それなのに、

スマートフォンで読み取ると、

「支払い」

が始まる。


考えてみると、

かなり不思議です。

そこで今回は、

この、

「ただの白黒模様が、

なぜ、お金の入口になるのか?」

を調べます。


1.まず結論――QRコードは「お金」ではない

最初に、

一番大事なところ。

QRコードそのものは、

お金ではありません。

そして、

一般的なQRコードの中に、

銀行口座そのものや、

紙幣のようなものが、

詰め込まれているわけでもありません。

QRコードは、

「情報を機械が読み取れる形にしたもの」

です。


たとえば、

WebサイトのURL。

商品番号。

文字。

識別番号。

さまざまなデータを、

白黒の小さなマスの配置として、

表現できます。

QRコードには、

数字、

英数字、

バイトデータ、

漢字などを格納でき、

国際規格として標準化されています。


つまり、

QRコード決済を、

ものすごく単純化すると、

こうです。

QRコード

↓

必要な情報を読み取る

↓

スマートフォンや店舗システムが、

決済サービスへ問い合わせる

↓

決済処理

↓

支払い完了


つまり、

本当にお金を動かしているのは、

「四角い画像」

ではありません。

その後ろにある、

決済システム。

です。


2.QRコードは「住所札」に近い

第14回。

宅配便の記事で、

こんな表現をしました。

「住所は、物理世界のアドレス。」

荷物を、

どこへ届けるのか。

その場所を、

住所が示している。

QRコードも、

少し似ています。


ただし、

QRコード決済では、

サービスや方式によって、

コードに含まれる情報は異なります。

店舗や決済事業者などを、

識別するための情報。

取引に必要な情報。

場合によっては、

金額に関係する情報。

など。

つまり、

QRコードは、

「決済システムの、

どこへアクセスすればよいかを示す入口」

として働く。


「お金そのもの」ではない。

「お金を動かす仕組みへの入口」。

ここが、

今回の第一ポイントです。


3.そもそもQRコードとは何者?

QRコードは、

1994年に、

デンソーウェーブの前身で開発された、

二次元コードです。

その後、

JIS規格、

ISO国際規格などとして標準化され、

広く利用されるようになりました。

デンソーウェーブは、

標準化されたQRコードについて、

保有する特許権を行使しない方針を示しています。


もともとは、

「決済専用」

として生まれたものではありません。

物や情報を、

効率よく識別する技術。

それが、

スマートフォン時代になって、

決済にも、

使われるようになった。


つまり、

QRコード決済は、

QRコードという情報技術

と、

スマートフォン

と、

インターネット

と、

金融・決済システム

が、

合体して生まれた仕組みなのです。


4.なぜ、あの模様を読める?

QRコードを、

よく見てみましょう。

白。

黒。

小さな四角。

たくさん並んでいる。

さらに、

大きな四角い模様が、

角のあたりにあります。

あれは、

飾りではありません。

QRコードには、

位置を検出するためのパターンがあり、

これによって、

360度どの方向からでも、

高速に読み取りやすくなっています。


だから、

スマートフォンを、

完全に水平にして、

1ミリ単位で位置を合わせなくても、

読み取れる。

さらに、

QRコードには、

誤り訂正機能があります。

少し汚れた。

一部が傷ついた。

そんな場合でも、

一定範囲なら、

元のデータを復元できるようになっています。


つまり、

あの白黒模様。

見た目以上に、

かなり、

よく考えられている。


図解 Ver.179

QRコードは何をしている?

QRコード

↓

白黒のマス

↓

データとして読み取る

↓

アプリが内容を解釈

↓

決済システムへ接続

コピー:

「QRコードは、お金ではない。情報の入口。」


5.実はQRコード決済には「逆向き」がある

ここからが、

面白いところ。

QRコード決済。

いつも、

同じ方法だと思っていませんか?

実は、

大きく分けると、

二つあります。

「客がQRコードを見せる」

方式。

そして、

「店がQRコードを見せる」

方式。


正式には、

利用者提示型。

CPM

Consumer Presented Mode。

そして、

店舗提示型。

MPM

Merchant Presented Mode。

経済産業省の資料やキャッシュレス推進協議会の仕様でも、

この二つが区別されています。


6.方式その1――「私のコードを読んでください」

コンビニなどで、

よく見る方式。

スマートフォン。

↓

決済アプリ。

↓

QRコードやバーコードを表示。

↓

店員さんが、

レジのスキャナーで、

ピッ。

これが、

CPM。

利用者提示型です。


この場合、

コードを見せるのは、

客。

店側が、

読み取ります。

概念的には、

スマートフォンに表示されたコードを手掛かりに、

決済システムが、

「誰の決済なのか」

など、

取引に必要な情報を結びつける。


そして、

店舗側の情報。

金額。

利用者側の情報。

などを組み合わせて、

決済事業者側で、

取引を処理する。


図解 Ver.180

CPM――利用者が見せる

📱利用者

↓

QR/バーコード表示

↓

🏪店舗が読み取る

↓

店舗システム

↓

決済事業者

↓

取引処理

↓

支払い完了

コピー:

「客が見せて、店が読む。」


7.方式その2――「店のコードを読んでください」

今度は、

逆。

店のレジ横に、

QRコード。

客が、

スマートフォンを出す。

アプリを開く。

QRコードを、

カメラで読む。

これが、

MPM。

店舗提示型です。


つまり、

店が見せる。

客が読む。


小さな飲食店。

個人商店。

イベント。

屋台。

こうした場所で、

見たことがある人も、

多いでしょう。

経済産業省の資料でも、

CPMはPOSを備えたコンビニやスーパーなど、

MPMは小規模店舗で利用されることが多いと整理されています。


図解 Ver.181

MPM――店舗が見せる

🏪店舗

↓

QRコードを提示

↓

📱利用者が読む

↓

店舗情報等を取得

↓

金額確認・入力など

↓

決済事業者

↓

支払い完了

コピー:

「店が見せて、客が読む。」


8.同じQR決済なのに、向きが逆

整理すると、

こう。

CPM

客。

「これが私です。」

↓

店が読む。


MPM

店。

「ここへ払ってください。」

↓

客が読む。


面白いですよね。

同じ、

QRコード決済。

でも、

情報を見せる側が、

逆。


ここを理解すると、

QRコードの役割も、

見えてきます。

QRコードそのものが、

支払いをしているのではない。

「誰?」

「どの店?」

「どの取引?」

そうした情報を、

決済システムへ渡す、

「受け渡し役」

なのです。


9.店に置いてある紙のQRコードが、なぜ使える?

ここが、

今回、

一番不思議なところかもしれません。

レジ横。

小さなプレート。

そこに、

QRコード。

電源コード、

なし。

Wi-Fi、

なし。

Bluetooth、

なし。

電池、

なし。

なのに、

支払いできる。


なぜ?

答えは、

単純です。

そのQRコード自身が、

通信する必要がないから。

QRコードは、

情報を、

印刷しているだけ。


通信するのは、

あなたのスマートフォン。

です。

スマートフォンが、

店のQRコードを読む。

↓

そこから、

店舗を識別する情報などを得る。

↓

スマートフォンが、

インターネット経由で、

決済事業者へアクセスする。

↓

決済を指示する。


だから、

紙でもいい。

「紙は、入口を示しているだけ。」

なのです。


10.これは、かなり画期的

考えてみてください。

従来、

電子決済を導入しようとすると、

店側に、

決済端末。

通信回線。

POSとの接続。

機器。

などが必要になる場合があります。

でも、

静的な店舗提示型QRコードなら、

店側は、

極端に言えば、

「印刷したQRコード」

を置ける。

経済産業省の調査では、

静的MPMは、

利用者のスマートフォンを使う構成で、

店舗側の停電やLAN通信障害時にも利用可能となり得る点が整理されています。

もちろん、

決済サービス側や、

利用者側の通信などが、

正常に動いていることは必要です。

でも、

店側の入口を、

非常に軽くできる。

これは、

大きい。


11.なぜ小さな店でも導入できる?

ここで、

第15回。

コンビニの記事を、

思い出してください。

コンビニは、

なぜ、

小さな店舗なのに、

巨大なサービスを提供できる?

答え。

「巨大な仕組みを、

店の外へ置いたから。」

QRコード決済も、

かなり似ています。


店側に、

巨大な金融システムを、

置く必要はない。

銀行。

決済事業者。

認証。

データセンター。

ネットワーク。

アカウント管理。

それらは、

外側にある。

店側は、

「入口」

だけを持てばいい。

場合によっては、

その入口が、

一枚のQRコード。


だから、

小さな店でも、

巨大な決済インフラへ、

接続できる。

「小さいのは、機能が少ないからではない。

巨大な仕組みを、外へ置いたから。」

また、

同じ答えに、

戻ってきました。


12.では、QRコードを読んだ瞬間に、お金が動く?

ここも、

注意。

QRコード。

読み取り。

↓

即、

銀行口座から現金が移動。

と考えると、

単純すぎます。


QRコード決済サービスには、

さまざまな、

支払い元があります。

事前にチャージした残高。

銀行口座。

クレジットカードとの連携。

その他、

サービスが用意する方法。

経済産業省の調査でも、

銀行口座、

クレジットカード、

現金チャージ、

キャリア決済など、

複数の資金供給方法が整理されています。


つまり、

QRコードは、

「どこからお金を出すか」

そのものではありません。

ここを、

分けて考える必要があります。


13.QRコードは「入口」、支払い元は「奥」

たとえば、

同じQRコード決済でも、

利用者A。

事前チャージ残高。

利用者B。

銀行口座と連携。

利用者C。

クレジットカード等と連携。

ということがあり得る。


表側。

全部、

QRコード。

でも、

裏側。

お金の出どころが違う。


これ、

面白いですよね。

見た目では、

分からない。

つまり、

QRコードは、

決済手段そのものというより、

「決済サービスへ入るためのUI」

として見ると、

分かりやすい。


14.「画像をお金の入口にする」とは、こういうこと

今回の副題。

「画像をお金の入口に変える仕組み」

ここで、

意味が見えてきます。

QRコード。

↓

情報。

↓

アプリ。

↓

決済事業者。

↓

利用者アカウント。

↓

支払い元。

↓

加盟店への決済。


つまり、

白黒模様から、

直接、

お金が出てくるわけではない。

「情報」

から、

「決済サービス」

へ入り、

そこから、

「金融システム」

へつながる。


QRコードは、

金融システムへの、

「画像でできたドア」。

なのです。


図解 Ver.182

QRコードの後ろにあるもの

QRコード

↓

店舗/利用者などの識別情報

↓

スマートフォン・店舗システム

↓

インターネット

↓

決済事業者

↓

利用者アカウント

↓

銀行口座/残高/カード等

↓

加盟店への決済・精算

コピー:

「白黒の四角の後ろに、金融インフラがある。」


15.では「ピッ」のあと、何が起きる?

方式やサービスによって、

実際の処理は異なります。

そこで、

ここでは、

概念的に見てみます。


利用者。

1,280円の商品を購入。

↓

QRコードなどを読み取る。

または、

表示して店に読み取ってもらう。

↓

取引に必要な情報が、

アプリや店舗システムへ入る。

↓

決済事業者側へ、

「この取引を処理してください」

という指示。

↓

利用者のアカウント、

支払い手段、

取引条件などを確認。

↓

取引成立。

↓

利用者へ、

「支払い完了」

↓

店舗側でも、

「決済完了」

を確認。


つまり、

QRコードを読むことは、

「支払いそのもの」

というより、

「決済処理を始めるための情報入力」

なのです。


16.なぜ店側にも「支払い完了」が必要?

ここ、

重要です。

利用者のスマートフォン。

「支払い完了!」

では、

店員さん。

「はい、分かりました。」

これだけで、

いい?


もし、

利用者の画面だけを、

信用していたら?

偽の画面。

スクリーンショット。

別の画面。

見せられる可能性があります。

だから、

決済では、

店舗側でも、

取引成立を、

適切に確認できる仕組みが重要になります。


つまり、

「客のスマホに完了と出た」

ことと、

「店が決済成立を確認した」

ことは、

考え方として、

分けておいた方がいい。


これは、

第17回でも出てきた、

「離れたシステムの状態を、

矛盾なく合わせる」

という問題です。


17.QRコード決済は「二つの画面を一致させる」

利用者。

「1,280円払った。」

店。

「1,280円受け付けた。」

決済事業者。

「この取引は成立した。」


この三者の認識が、

一致する必要がある。

もし、

利用者だけ、

「払った」。

店は、

「受け取っていない」。

では、

困る。


つまり、

QRコード決済で重要なのは、

QRコードの読み取り精度だけではない。

「取引状態を、

みんなで一致させる」

こと。

ここまで来ると、

単なる、

画像認識の話ではありません。

立派な、

決済インフラ

です。


18.第17回「銀行振込」とつながった

銀行振込。

A銀行。

↓

B銀行。

離れた帳簿を、

矛盾なく書き換える。


QRコード決済。

利用者。

↓

決済事業者。

↓

店舗。

それぞれが、

同じ取引について、

「支払い済み」

という状態を、

共有する。


つまり、

見た目は、

QRコード。

でも、

裏側で重要なのは、

やっぱり、

「情報を一致させること」。

金融インフラは、

ここでも、

同じ問題と、

戦っています。


19.第18回「クレジットカード」とは何が違う?

前回。

クレジットカード。

テーマは、

信用。

今日。

商品を受け取る。

↓

後日。

支払う。

信用によって、

時間差を埋める。


では、

QRコード決済は?

ここで、

大事なこと。

「QRコード決済=後払い」

ではありません。

QRコードは、

あくまで、

決済サービスへ入る、

方法の一つ。


その奥で、

何を使って支払うかは、

サービスによって違う。

残高。

銀行口座。

カード。

その他。

つまり、

QRコードは、

「支払いのタイミング」ではなく、

「決済への入り方」

を表している。


図解 Ver.183

クレジットカードとQRコード決済の違い

クレジットカード

重要なのは、

「信用・後払い」


QRコード決済

重要なのは、

「コードを使って決済サービスへ入る」

その先の支払い元は、

サービスによって異なる。

コピー:

「QRは入口。お金の出どころは、その奥にある。」


20.QRコード決済は「支払い方法」なのか「入口」なのか

一般には、

もちろん、

QRコード決済という、

支払い方法として扱います。

それで、

問題ありません。

でも、

仕組みを理解するためには、

もう一段、

分解すると面白い。


QRコード。

情報を渡す方法。

↓

スマートフォン。

読み取る/表示する端末。

↓

決済アプリ。

利用者とサービスをつなぐ。

↓

決済事業者。

取引を処理する。

↓

銀行・カード・残高など。

価値の源泉。


つまり、

表側の、

「QRコード決済」

という一言の後ろには、

役割の違う、

いくつもの層がある。


21.「QRコード=口座番号」ではない

ここも、

注意。

QRコードを、

「銀行口座番号を四角い画像にしたもの」

と思うと、

違います。

QRコードに何を格納するかは、

用途や仕様によって異なります。

決済用コードでは、

店舗や決済事業者などを識別するための情報を含め、

システム側で、

取引を成立させるために使われます。

たとえば、

JPQRでは、

利用者提示型CPMと店舗提示型MPMの双方について、

統一技術仕様が定められています。


つまり、

QRコードの役割は、

「銀行口座を丸ごと見せる」

ことではない。

「決済システムが必要な情報を、

機械に読み取らせる」

ことです。


22.では、QRコードを写真に撮られたら危険?

ここは、

一律に、

「安全」

「危険」

とは言えません。

なぜなら、

QRコードには、

用途や方式の違いがあるからです。


店頭へ固定して置く、

静的なQRコード。

取引などに応じて生成される、

動的なコード。

利用者アプリに表示されるコード。

同じ見た目でも、

役割が違う。


だから、

「QRコードなら全部同じ」

ではありません。

そして、

QRコードそのものを、

「秘密を守る金庫」

と考えるのも危険です。

QRコードは、

基本的には、

情報を読み取るためのコード。

決済の安全性は、

アプリ。

認証。

通信。

決済事業者側の管理。

不正利用対策。

店舗側の確認。

など、

システム全体で作ります。


23.「偽QRコード」という問題

QRコードの便利さは、

「カメラで読める」

こと。

でも、

これは、

弱点にもなります。

もし、

本物の店舗QRコードの上に、

別のQRコードが、

貼られていたら?

利用者は、

見た目だけでは、

違いに気づきにくい。


だから、

店舗提示型では、

「そのQRコードは本当に店が提示したものか」

を確認することも重要です。

QRコードは、

便利な入口。

だからこそ、

「入口をすり替えられないこと」

も、

大切になります。


24.便利な技術ほど「入口」が狙われる

これは、

QRコードだけの話ではありません。

ATM。

偽画面。

フィッシング。

偽サイト。

カード情報。

アカウント乗っ取り。


金融システムが、

安全になればなるほど、

攻撃する側は、

真正面から、

巨大な金融システムを壊すより、

「人が触る入口」

を狙うことがあります。

QRコード。

スマートフォン。

ログイン画面。

SMS。

メール。


つまり、

セキュリティでは、

「巨大システムの中心」

だけでなく、

「利用者との境界」

が、

非常に重要なのです。


25.QRコードが少し汚れても読める理由

レジ横のQRコード。

長く使う。

少し汚れる。

印刷が、

かすれる。

それでも、

読める場合がある。

なぜ?


QRコードには、

誤り訂正機能があります。

デンソーウェーブによれば、

L・M・Q・Hの4段階があり、

レベルに応じて、

一定範囲のコードワードを復元できます。

一般的なレベルMでは、

約15%が目安とされています。


これ、

地味ですが、

かなり重要。

実世界では、

完璧な印刷物だけを、

読むわけではない。

汚れる。

傷つく。

傾く。

光が反射する。

だから、

現実世界で使える技術には、

「多少壊れても戻れる」

能力が必要になります。


……。

どこかで、

聞いた話ですね。


26.健康もQRコードも「壊れない」より「戻れる」

人体シリーズで、

何度も出てきた言葉。

「健康とは、

何も壊れていない状態ではなく、

壊れても戻れる状態。」

QRコードも、

思想としては、

少し似ています。

絶対に、

汚れない。

絶対に、

欠けない。

そんな世界を、

前提にしない。

少し、

壊れる。

↓

でも、

情報を、

復元できる。


もちろん、

人体とQRコードは、

まったく別のもの。

でも、

工学の世界でも、

「故障をゼロにする」

だけではなく、

「多少の故障を許容する」

という考え方は、

とても重要です。


文明を支える技術は、

意外と、

「壊れない技術」

より、

「少し壊れても使える技術」

で、

できているのかもしれません。


27.ただし、どんなQRコードでも読めるわけではない

誤り訂正。

便利。

では、

半分、

黒く塗りつぶしても、

大丈夫?

もちろん、

そんな単純ではありません。

損傷の位置や程度、

コードの設計、

読み取り条件などによって、

復元できない場合があります。

また、

QRコードの周囲には、

読み取りのための、

余白――

クワイエットゾーン

が必要です。

標準的なQRコードでは、

周囲に4モジュール分の余白が必要とされています。


だから、

デザイン重視で、

文字。

イラスト。

ロゴ。

などを、

無理に重ねると、

読み取りにくくなる場合があります。


つまり、

あの白黒四角。

自由に見えて、

ちゃんと、

「読めるためのルール」

がある。


28.標準化があるから、いろいろな機械で読める

ここも、

文明の面白いところ。

もし、

会社ごとに、

QRコードの形が、

全部違ったら?

A社のQRコード。

↓

A社専用カメラ。

B社。

↓

B社専用カメラ。

C社。

↓

C社専用。

これでは、

大変です。


QRコードは、

国際標準化されています。

だから、

さまざまな機器やソフトウェアが、

共通のルールに従って、

読み取れる。


ここで、

今回の主役が、

QRコードから、

少し変わります。

本当にすごいのは、

白黒模様だけではない。

「みんなが同じルールで読める」

こと。

つまり、

標準化。

です。


29.「規格」は、見えないインフラ

道路。

幅。

信号。

標識。

鉄道。

線路。

電気。

電圧。

通信。

プロトコル。

そして、

QRコード。


社会の巨大システムは、

「共通ルール」

がなければ、

つながりません。

規格は、

目に見えない。

でも、

規格があるから、

違う会社。

違う端末。

違う場所。

違うサービス。

それらを、

接続できる。


つまり、

「標準化もインフラ」。

なのです。


30.JPQRは何をしようとしている?

日本のコード決済には、

複数のサービスがあります。

それぞれ、

QRコード。

それぞれ、

仕様。

店側から見ると、

サービスが増えるほど、

対応が複雑になる可能性があります。

そこで、

キャッシュレス推進協議会が進めてきたのが、

JPQR。

コード決済の統一規格です。

JPQRでは、

CPMとMPM、

両方について、

統一技術仕様が定められています。


ここでも、

目的は、

似ています。

「違うサービス同士でも、

共通化できるところは共通化する。」


鉄道。

通信。

物流。

銀行。

決済。

巨大システムが成長すると、

必ずと言っていいほど、

「標準化」

が重要になってきます。


31.QRコード決済は「スマートフォンを決済端末にした」

ここで、

少し視点を変えます。

昔。

カード決済。

専用端末。

電子マネー。

専用リーダー。


QRコード決済。

何を使う?

スマートフォンの画面。

スマートフォンのカメラ。

つまり、

すでに、

多くの人が持っている機械を、

決済端末として使う。


これ、

かなり合理的です。

新しい専用機械を、

一人一台、

配る必要がない。

スマートフォンには、

すでに、

画面。

カメラ。

通信。

CPU。

アプリ。

本人認証機能。

などがある。


つまり、

QRコード決済は、

「スマートフォンという汎用コンピューターを、

金融インフラの端末にした」

とも言えます。


32.第2回「スマートフォン」とつながった

第2回。

スマートフォンは、

いったい何台の機械を、

飲み込んだのか?

電話。

カメラ。

地図。

音楽プレーヤー。

時計。

財布。


今回。

さらに、

分かりました。

スマートフォンは、

「決済端末」

まで、

飲み込んでいる。

しかも、

QRコードという、

単純な画像技術と、

インターネットを組み合わせることで、

専用機械がなくても、

巨大な金融システムへ、

接続できる。


33.第3回「インターネット」ともつながった

QRコードを読む。

一瞬。

でも、

QRコードだけでは、

決済できない。

その後、

スマートフォンから、

ネットワークを通じて、

決済事業者側へ、

情報が送られる。

つまり、

第3回。

インターネット。

これも、

後ろにいる。


QRコード。

スマートフォン。

インターネット。

決済事業者。

銀行。

カード。

店舗システム。


シリーズが進むほど、

以前の記事が、

どんどん、

つながっていきます。


34.第10回「電力網」までいる

さらに。

スマートフォン。

電池切れ。

どうなる?

決済アプリ。

開けない。

通信。

できない。

つまり、

QRコード決済は、

金融だけで、

動いているわけではない。


電力。

通信。

スマートフォン。

サーバー。

決済システム。

銀行。

店舗。

複数のインフラの上に、

乗っている。


これは、

現代社会の特徴です。

便利なサービスほど、

単独で存在していない。

「インフラの上に、

別のインフラを積み重ねる。」

そうして、

便利になっていく。


35.では、通信障害が起きたら?

QRコード。

目の前にある。

スマートフォン。

ある。

銀行口座。

お金もある。

でも、

通信できない。

決済事業者へ、

アクセスできない。

すると、

方式や状況によっては、

支払いできない。


第18回でも、

同じ話が出ました。

「お金を持っている」

ことと、

「今、支払える」

ことは、

同じではない。


現金なら、

通信がなくても、

手渡せる。

QRコード決済は、

非常に便利。

でも、

通信。

電力。

スマートフォン。

決済システム。

そうした、

複数のインフラに、

依存する。


36.ただし、QR方式によって依存関係も違う

ここは、

面白いところ。

すべてのQRコード決済が、

まったく同じ構成ではありません。

経済産業省の災害時調査では、

コード決済を、

動的MPM。

静的MPM。

CPM。

などに分け、

必要となる電源や通信環境の違いを整理しています。


たとえば、

店側に、

印刷した静的QRコードしかない方式なら、

店舗端末の電源がなくても、

利用者側のスマートフォンと通信環境などが生きていれば、

利用可能となる場合がある。


つまり、

同じ、

「QR決済」

でも、

障害への強さは、

構成によって違う。


これは、

インフラを見るとき、

とても重要な視点です。

「そのサービスは何に依存している?」

を、

考える。


37.便利さは「依存関係」とセット

スマートフォン一台。

QRコード。

簡単。

便利。

でも、

その簡単さは、

後ろ側へ、

複雑さを移した結果です。


利用者側。

スマートフォン。

OS。

アプリ。

通信。

本人認証。


事業者側。

アカウント。

決済処理。

不正検知。

サーバー。

ネットワーク。


金融側。

銀行。

カード。

資金移動。

精算。


店舗側。

加盟店管理。

売上確認。

POS連携。

会計処理。


表側。

「ピッ」。

裏側。

巨大。

また、

このシリーズの、

いつもの景色が、

見えてきました。


38.QRコードは「金融版リンク」なのかもしれない

インターネット。

Webページ。

リンクを押す。

↓

別のページへ、

移動。

QRコード。

カメラで読む。

↓

情報やサービスへ、

移動。


だから、

QRコードは、

現実世界に置かれた、

「リンク」

のようにも見えます。

ポスター。

看板。

商品。

チケット。

そして、

レジ。

現実世界にある物体から、

デジタル世界へ、

飛ぶ。


QRコード決済なら、

そのリンク先が、

「決済処理」。

つまり、

「現実世界に置かれた、

金融システムへのリンク」。

そう考えると、

あの白黒四角の役割が、

かなり分かりやすくなります。


図解 Ver.184

QRコードは「現実世界のリンク」

現実世界

🏪 店舗

↓

▣ QRコード

↓

📱 スマートフォン

↓

🌐 デジタル世界

↓

決済事業者

↓

金融システム

コピー:

「紙の四角から、デジタル金融へ。」


39.QRコードは「安い入口」を大量に作れる

リンク。

という考え方で見ると、

さらに面白い。

専用端末を、

大量に置く。

高い。

設置。

保守。

電源。

通信。

必要。


QRコード。

印刷。

貼る。

表示。

スマートフォンで読む。

もちろん、

決済システム全体は、

簡単ではありません。

でも、

「入口」

を作るコストは、

非常に小さくできる。


つまり、

QRコードの強さは、

超高性能な機械であることではない。

むしろ、

逆。

「ものすごく単純な入口を、

大量に作れる。」

こと。


これは、

インフラにとって、

大きな武器です。


40.「高性能」だけが優れた技術ではない

私たちは、

技術というと、

高性能CPU。

AI。

高速通信。

巨大サーバー。

を想像します。

でも、

QRコード。

紙に印刷できる。

電源不要。

安い。

カメラで読める。

標準化されている。

多少の汚れにも強い。


つまり、

技術の価値は、

「どれだけ複雑か」

ではない。

「目的に対して、

どれだけ合理的か」。

QRコードは、

その好例なのかもしれません。


41.第18回との決定的な違い

前回。

クレジットカード。

主役は、

信用。

カード会社などが、

利用者へ信用を供与する。

今日。

商品。

未来。

支払い。

「時間をつなぐ。」


今回。

QRコード。

主役は、

接続。

現実世界の、

店。

利用者。

スマートフォン。

そこから、

デジタルの決済システムへ入る。

「現実とデジタルをつなぐ。」


つまり、

金融インフラ編は、

少しずつ、

違う役割を見せています。


42.金融インフラ編を並べてみる

第5回。

キャッシュレス

情報で、

支払いを成立させる。

↓

第16回。

ATM

デジタルな口座情報を、

物理的な現金へ変える。

↓

第17回。

銀行振込

離れた銀行の記録を、

矛盾なく変える。

↓

第18回。

クレジットカード

信用によって、

今日と未来をつなぐ。

↓

第19回。

QRコード決済

現実世界の画像から、

デジタル決済へ入る。


こうして見ると、

「お金」という一言の後ろに、

ものすごく多くの技術が、

隠れている。


43.もしQRコードがなかったら?

QRコード決済が、

絶対に必要?

もちろん、

そんなことはありません。

カード。

電子マネー。

現金。

銀行振込。

他にも、

支払い方法はあります。


でも、

QRコードには、

独特の強みがある。

カメラで読める。

画面に表示できる。

紙にも印刷できる。

専用ハードウェアを、

減らせる場合がある。

標準化された技術を、

利用できる。


つまり、

「既にあるスマートフォン」

と、

「非常に安価な情報表示」

を組み合わせて、

決済インフラへの入口を、

広げられる。


だから、

QRコード決済は、

急速に普及できた。

単に、

「新しいから」

ではありません。

導入の入口が軽い。

ここが、

重要なのです。


44.未来はQRコードすら見えなくなる?

これから、

決済は、

さらに、

見えなくなるかもしれません。

タッチ。

生体認証。

アプリ。

自動決済。

店舗によっては、

会計操作そのものを、

減らす仕組みも考えられる。


では、

QRコードは、

消える?

それは、

分かりません。

技術には、

それぞれ、

得意な場所があります。

安価。

印刷可能。

汎用カメラで読める。

特別な電源を必要としない。

そうした、

QRコードの強みは、

かなり大きい。


だから、

最新技術が登場したからといって、

古い技術が、

必ず消えるとは限らない。

このシリーズで、

何度も見てきた通りです。

「合理的な技術は、

形を変えながら残る。」


45.では、最初の質問へ戻ろう

QRコード決済は、

なぜ「あの四角」を読むだけで支払えるのか?

答え。

「あの四角の中に、

お金が入っているから」

ではありません。

QRコードが、

店舗や利用者など、

決済に必要な情報を、

機械が読み取れる形で渡す。

↓

スマートフォンや店舗システムが、

その情報を使う。

↓

インターネットを通じて、

決済事業者へ、

取引を指示する。

↓

利用者の支払い手段などを使って、

決済が処理される。

↓

店舗と利用者が、

取引成立を確認する。


つまり、

QRコードは、

「お金」ではない。

「お金を動かす巨大システムへの入口」。

なのです。


46.あの四角は「ドア」だった

QRコードを、

もう一度、

見てみましょう。

白。

黒。

小さな四角。

ただの、

印刷。


でも、

スマートフォンを、

向ける。

すると、

その先に、

決済事業者。

銀行。

カード。

アカウント。

ネットワーク。

店舗システム。

巨大な金融インフラが、

現れる。


だから、

あのQRコードは、

金庫ではありません。

財布でもありません。

「ドア」。

です。

しかも、

現実世界から、

デジタル金融へ入る、

「画像でできたドア」。


しろくまのひとこと

今回、

QRコード決済を調べて、

一番面白かったのは、

最先端のキャッシュレス決済の入口が、

意外なほど、

「単純」

だったことです。

紙。

白。

黒。

四角。

電源なし。

通信なし。

CPUなし。


それなのに、

スマートフォンを、

かざすと、

巨大な金融システムへ、

つながる。


最初は、

QRコードが、

すごい技術だからだと思っていました。

もちろん、

QRコードそのものも、

非常によくできています。

高速に読み取れる。

向きに強い。

誤り訂正。

標準化。


でも、

もっと面白いのは、

「役割分担」。

でした。

QRコード。

情報を渡す。

スマートフォン。

読む。通信する。

アプリ。

利用者と決済サービスをつなぐ。

決済事業者。

取引を処理する。

銀行やカードなど。

価値を支える。

店舗。

商品を渡す。


誰か一人が、

全部やっているわけではない。

単純な部品を、

つないで、

巨大な仕組みにする。

これ、

まさに、

文明です。


そして、

もう一つ。

QRコードは、

高価な専用機械ではありません。

紙にも、

印刷できる。

つまり、

巨大な金融システムへの入口を、

「一枚の紙」

にまで、

小さくできた。


これは、

かなりすごい。

巨大なシステムほど、

入口は、

小さくなっていく。

インターネット。

URL。

銀行。

ATM。

クレジットカード。

そして、

QRコード。


私たちが触るのは、

いつも、

「末端」。

その後ろにある、

巨大な仕組みは、

見えない。


だから、

今回の答え。

「QRコードの中に、

お金は入っていない。」

入っているのは、

「決済システムへ入るための情報」。

そして、

その情報を、

スマートフォンが読み、

ネットワークが運び、

決済事業者が処理し、

金融システムが、

価値の移動を支える。


だから、

「あの四角を読むだけで、

支払える。」


第17回。

「お金は動く。でも、紙幣は動かない。」

第18回。

「まだ払っていない。でも、買い物は終わる。」

そして、

第19回。

「ただの画像。でも、その先に金融システムがある。」


「QRコードは、お金ではない。お金への入口。」

「QRは入口。お金の出どころは、その奥にある。」

「紙の四角から、デジタル金融へ。」

「巨大なシステムほど、入口は小さくなる。」

「表側が簡単になるほど、裏側は巨大になる。」

そして、

今回も。

「見えなくなったところから、文明は面白くなる。」


次回予告

当たり前を支える技術 第20回

ICカードは、なぜ「かざすだけ」で改札や支払いができるのか?

――ICチップ・無線通信・認証・残高情報が「触れずに読み書きする」を実現する仕組み

QRコード。

カメラで読む。

では、

交通系ICカード。

タッチ。

なぜ、

一瞬?

カードに、

電池は入っている?

改札機は、

何を読んでいる?

QRコードとは、

何が違う?

次回は、

「触れていないのに、

なぜ情報を読み書きできるのか?」

あの、

「ピッ」の、

さらに奥へ入ります。


参考書籍

📚 あの「白黒の四角」を、もう少し知りたい人へ

今回の記事では、

こんな疑問から始まりました。

「QRコードの中に、お金は入っている?」

もちろん、

答えは、

入っていません。

QRコードは、

お金ではない。

銀行でもない。

決済事業者でもない。

QRコードがしているのは、

「情報を、機械が読み取れる形で渡すこと」。

そして、

スマートフォン。

インターネット。

決済事業者。

銀行。

カード。

店舗システム。

そうした巨大な仕組みへ、

私たちをつないでいる。

だから、

今回の記事では、

QRコードを、

「デジタル金融への、小さなドア」

と表現しました。

では、

そもそも、

この不思議な白黒の四角は、

どこから来たのでしょう?

そこで、

今回おすすめするのが、

この一冊です。


メイン参考書籍

『QRコードの奇跡――モノづくり集団の発想転換が革新を生んだ』

小川 進 著/東洋経済新報社

(👉 Amazonリンク)


🐻 しろくま的ポイント①

QRコードは「決済のため」に生まれたわけではない

今では、

QRコードを見ると、

スマートフォン。

Webサイト。

そして、

QRコード決済。

そんなものを、

思い浮かべます。

でも、

QRコードの出発点は、

そこではありません。

本書が追いかけるのは、

トヨタの生産現場で使われていた、

「かんばん」。

そして、

その情報を電子化していく、

製造現場の試行錯誤です。

つまり、

QRコードは、

最初から、

「世界中の人がスマートフォンで読むコード」

として、

設計されたわけではない。

まして、

「お金を払うためのコード」

として、

誕生したわけでもない。

工場。

物流。

情報管理。

そうした、

かなり実務的な問題を解決しようとした結果、

生まれた技術でした。

そこから、

世界中のスマートフォンへ。

そして、

決済へ。

この変化を知るだけでも、

QRコードを見る目が、

かなり変わります。


🐻 しろくま的ポイント②

なぜ「バーコード」では足りなかった?

スーパーの商品。

段ボール箱。

宅配便。

私たちは、

QRコードより前から、

バーコードを使っていました。

では、

なぜ、

新しいコードが必要だったのでしょう?

理由の一つは、

「もっと多くの情報を扱いたい」。

一次元のバーコードから、

二次元へ。

横方向だけでなく、

縦方向にも、

情報を持たせる。

すると、

小さな面積でも、

より多くの情報を扱える。

でも、

問題は、

情報量だけではありません。

現場で使うなら、

「素早く読める」

ことも必要。

工場で、

毎回、

コードの向きを、

きれいに合わせていたら、

仕事になりません。

そこで、

Quick Response。

素早く応答する。

名前そのものが、

QRコードの設計思想を、

表しています。


🐻 しろくま的ポイント③

あの「三つの四角」にも理由がある

QRコードを見ると、

角のところに、

目立つ、

大きな四角があります。

ただの、

デザインではありません。

読み取り機が、

「ここにQRコードがある」

「この向きだ」

と、

素早く認識するための、

重要な仕掛けです。

今回の記事でも、

QRコードは、

多少傾いていても、

読み取りやすい。

という話をしました。

普段は、

ただの白黒模様。

でも、

一つ一つの形には、

ちゃんと、

理由がある。

本書を読みながら、

実際のQRコードを、

眺めてみる。

それだけでも、

かなり面白いと思います。


🐻 しろくま的ポイント④

「少し壊れても戻れる」技術

今回の記事で、

しろくま的に、

かなり気になった部分。

それが、

誤り訂正。

QRコード。

少し汚れた。

少し傷ついた。

一部が、

読みにくい。

それでも、

一定範囲なら、

情報を復元できる。

つまり、

設計思想は、

「絶対に壊れない」

ではありません。

「多少壊れることを前提に、

それでも使えるようにする」。


これ。

このブログを、

長く読んでいる人なら、

どこかで、

聞いた覚えがあるかもしれません。

人体シリーズ。

「健康とは、

何も壊れていない状態ではなく、

壊れても戻れる状態。」

そして、

文明インフラ。

「故障をゼロにするだけでなく、

故障しても戻れるようにする。」

QRコードも、

まったく同じ技術という意味ではありません。

でも、

設計思想として見ると、

面白い。

現実世界は、

完璧ではない。

汚れる。

傷つく。

傾く。

光が反射する。

だから、

「完璧な環境でだけ動く技術」

では、

社会インフラにはなりにくい。

現実の不完全さを、

受け入れる。

これも、

「当たり前を支える技術」に、

共通する考え方なのかもしれません。


🐻 しろくま的ポイント⑤

本当にすごいのは「国際標準」になったこと

QRコードのすごさを、

情報量。

読み取り速度。

誤り訂正。

だけで説明すると、

大事なものを、

一つ、

見落とします。

それが、

標準化。

です。

どれだけ優れたコードでも、

一社しか使えない。

一種類の機械でしか読めない。

特定の業界でしか使えない。

それでは、

世界的なインフラには、

なりにくい。

QRコードは、

工場から始まり、

さまざまな用途へ広がり、

国際標準になっていきました。

本書では、

この、

「一企業の技術が、

社会で使われる共通技術へ変わっていく過程」

も、

重要なテーマになっています。

これは、

第19回の記事で触れた、

「標準化もインフラ」

という話を、

もっと深く理解するのに、

非常に面白い部分です。


🐻 しろくま的ポイント⑥

技術を「囲い込まない」という選択

普通、

優れた技術を作ったら、

どう考えるでしょう?

特許。

ライセンス。

独占。

利益。

そんな言葉が、

浮かびます。

ところが、

QRコードが、

世界中へ広がった背景を考えると、

「どう普及させるか」

という問題が、

非常に重要になります。

優れた技術を、

自社だけのものとして囲う。

それも、

一つの戦略。

でも、

多くの企業。

多くの業界。

多くの機械。

多くの人。

それらが、

共通して使えるようにする。

すると、

技術そのものが、

「社会の共通言語」

になっていく。


ここは、

単なるQRコードの技術解説を超えて、

非常に面白いところです。

「技術は、

独占すると価値が上がるのか?」

それとも、

「みんなが使うことで、

価値が上がる技術もあるのか?」

QRコードは、

後者を考える、

とても良い題材です。


🐻 しろくま的ポイント⑦

「利用者が用途を増やした」という面白さ

QRコードは、

工場で生まれました。

でも、

今では、

工場だけで、

使われているでしょうか?

もちろん、

違います。

商品管理。

チケット。

航空。

Webサイト。

広告。

入場管理。

物流。

決済。

さまざまな用途があります。

つまり、

開発者が、

最初から、

すべての用途を、

予想していたわけではない。

技術が、

社会へ出る。

↓

利用者が、

「これにも使えるのでは?」

と考える。

↓

新しい用途が生まれる。

↓

さらに、

普及する。


技術は、

発明された瞬間に、

完成するとは限らない。

社会へ出て、

使われ、

新しい用途が発見され、

成長していく。

これも、

このシリーズのテーマと、

かなり相性がいい。

「技術も、完成品ではない。」

使われながら、

役割を増やしていく。


🐻 しろくま的ポイント⑧

第19回の記事とは「表と裏」の関係

今回の記事は、

「QRコード決済は、

どう動いている?」

という話でした。

QRコード。

↓

スマートフォン。

↓

インターネット。

↓

決済事業者。

↓

銀行・カード・残高。

つまり、

「現在の仕組み」。

一方、

『QRコードの奇跡』が、

面白いのは、

「なぜ、

そんな入口を作れる技術が生まれた?」

を、

さかのぼれるところ。


記事。

「今、どう動いている?」

↓

本。

「なぜ、この技術が存在する?」

この組み合わせが、

今回の参考書籍として、

かなり相性がいいと思います。


🐻 しろくま的ポイント⑨

「決済の本」ではないところが、むしろいい

注意点も、

一つ。

この本は、

QRコード決済の実務マニュアル

ではありません。

CPM。

MPM。

銀行口座。

チャージ残高。

決済事業者。

店舗精算。

そうした、

現在のQRコード決済の細かな仕組みを、

体系的に学ぶための専門書ではありません。

主役は、

QRコードという技術そのもの。

その誕生。

開発。

標準化。

用途の拡大。

そして、

イノベーション。

です。

だからこそ、

今回の記事と、

内容が重複しすぎない。

記事で、

「QR決済の仕組み」

を知る。

本で、

「そもそもQRコードは、

どうやって世界へ広がった?」

を知る。

この二段構成が、

おすすめです。


もう一冊読むなら

『図解即戦力 キャッシュレス決済がこれ1冊でしっかりわかる教科書』

キャッシュレス決済研究会 著/山本正行 監修/技術評論社

(👉 Amazonリンク)

こちらは、

第18回でも紹介した一冊。

クレジットカード。

電子マネー。

QRコード決済。

など、

キャッシュレス決済全体を、

図解で俯瞰するための本です。


つまり、

役割を分けると、

『QRコードの奇跡』

「QRコードという技術は、

どこから来た?」


『キャッシュレス決済がこれ1冊でしっかりわかる教科書』

「そのQRコードを使った決済は、

キャッシュレス全体のどこにいる?」


この二冊は、

競合するというより、

「技術の歴史」

と、

「決済の地図」

という、

別の方向から、

今回の記事を補ってくれます。


こんな人におすすめ

今回の記事を読んで、

こんなことが気になった人。

「そもそも、

QRコードは誰が作った?」

「なぜ、

あの三つの四角がある?」

「なぜ、

向きが違っても読める?」

「バーコードでは、

何が足りなかった?」

「なぜ、

日本で生まれた技術が、

世界中で使われるようになった?」

「なぜ、

QRコードを自由に使える?」

「国際標準になるって、

どういうこと?」

「工場の技術が、

どうしてスマホ決済にまで来た?」

そんな人には、

かなり面白い、

一冊だと思います。


しろくまのおすすめ読書ルート

まず、

第19回。

QRコード決済は、

なぜ「あの四角」を読むだけで支払えるのか?

↓

QRコードは、

「お金ではなく、

決済システムへの入口」

だと理解する。

↓

次に、

『QRコードの奇跡』

↓

工場。

バーコード。

QRコード開発。

標準化。

用途拡大。

世界へ。

という、

技術の旅を追う。

↓

さらに、

キャッシュレス決済全体が気になったら、

『

図解即戦力

キャッシュレス決済がこれ1冊でしっかりわかる教科書

』

へ。

この順番なら、

「現在の仕組み」

↓

「技術の歴史」

↓

「決済全体の地図」

と、

理解を広げられます。


しろくまのひとこと

今回、

参考書籍を選んでいて、

改めて思いました。

QRコードって、

不思議な技術です。

見た目は、

地味。

白。

黒。

四角。

それだけ。

AIのように、

考えない。

スマートフォンのように、

画面もない。

電池もない。

通信もしない。

なのに、

世界中で、

使われている。


なぜ?

たぶん、

答えの一つは、

「自分で全部やろうとしなかったから」。

なのかもしれません。

QRコードは、

情報を渡す。

それだけ。

通信は、

スマートフォンに任せる。

処理は、

コンピューターに任せる。

決済は、

決済事業者に任せる。

お金は、

金融システムに任せる。

自分は、

「情報を、

素早く正確に渡す」。

その仕事に、

徹する。


でも、

その単純な部品を、

世界共通で使えるようにした。

すると、

工場。

物流。

航空。

チケット。

広告。

Web。

そして、

決済。

いろいろな仕組みが、

QRコードを、

自分たちの入口として、

使い始めた。


これ、

文明そのものに、

少し似ています。

一つの技術が、

全部をやるのではない。

それぞれが、

自分の仕事をする。

そして、

つながる。

「単純な部品をつないで、

巨大な仕組みを作る。」


今回の記事では、

QRコードを、

「画像でできたドア」

と呼びました。

本を読むと、

もう一つ、

付け加えたくなります。

「誰でも使えるドアになったから、

世界中に入口を作れた。」


QRコード。

ただの、

白黒の四角。

でも、

その四角を、

スマートフォンで読む。

その瞬間。

現実世界と、

デジタル世界が、

つながる。

そして、

決済なら、

そのさらに奥で、

金融システムまで、

つながる。


だから、

第19回の最後に、

もう一度。

「QRコードは、お金ではない。お金への入口。」

「ただの画像。でも、その先に金融システムがある。」

「巨大なシステムほど、入口は小さくなる。」

そして、

「優れたインフラは、自分の存在を主張しない。」

私たちは、

QRコードを、

毎日のように見ています。

でも、

ほとんどの場合、

そのすごさを、

意識しない。

それくらい、

当たり前になった。

もしかすると、

それこそが、

「当たり前を支える技術」

として、

一番成功した姿なのかもしれません。

「表側が簡単になるほど、裏側は巨大になる。」

そして、
「見えなくなったところから、文明は面白くなる。」

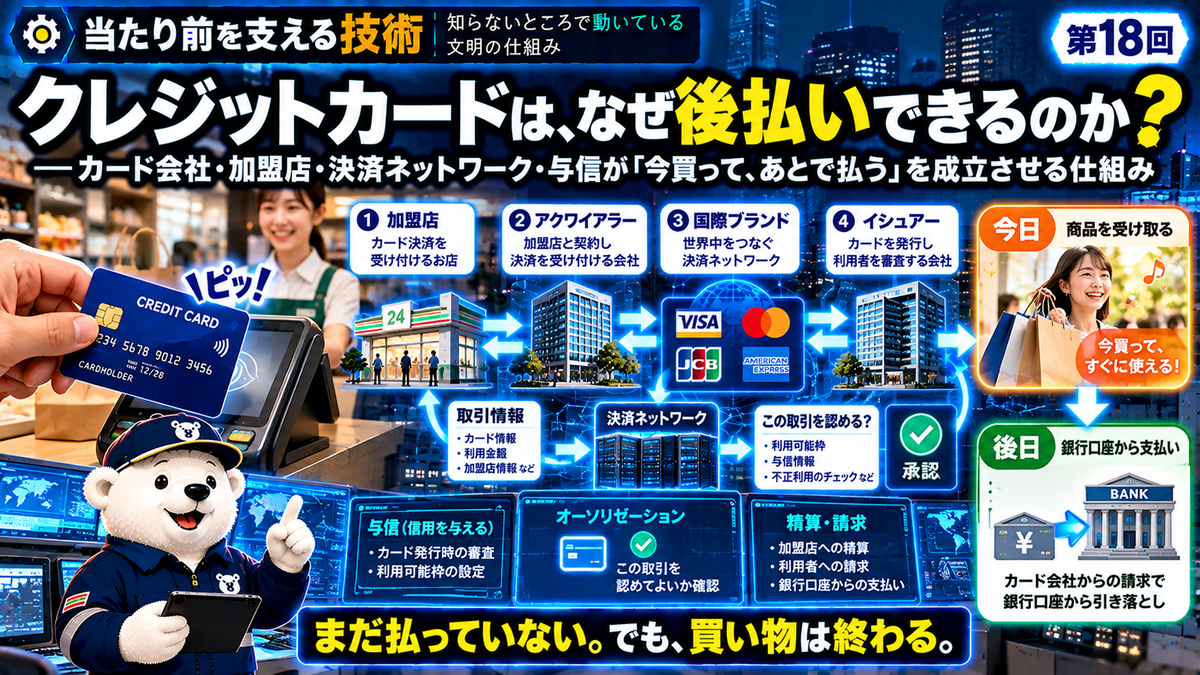
当たり前を支える技術 第18回|クレジットカードは、なぜ「後払い」できるのか?――カード会社・加盟店・決済ネットワーク・与信が「今買って、あとで払う」を成立させる仕組み

店舗で利用者がクレジットカードをタッチすると、加盟店からアクワイアラー、決済ネットワーク、イシュアーへ取引情報が送られ、承認後に商品を受け取り、後日利用者が代金を支払う流れを白熊調査員が確認している「当たり前を支える技術」第18回のイラスト

当たり前を支える技術 第18回

クレジットカードは、なぜ「後払い」できるのか?

――カード会社・加盟店・決済ネットワーク・与信が「今買って、あとで払う」を成立させる仕組み


コンビニ。

スーパー。

レストラン。

ネット通販。

1万円の商品を買う。

クレジットカードを、

タッチ。

ピッ。

あるいは、

スマートフォンを、

かざす。

数秒後。

「お支払いが完了しました。」

商品を受け取って、

店を出る。


でも、

ちょっと待ってください。

あなたは、

まだ、

その1万円を、

銀行口座から払っていないかもしれません。

カード会社の締め日。

請求日。

銀行口座からの引き落とし。

それは、

もっと後。

なのに、

店は、

商品を渡してくれます。


考えてみると、

かなり不思議です。

もし、

知らない人が、

店へ来て、

こう言ったら?

「この1万円の商品ください。」

「代金は来月払います。」

普通なら、

店員さんは、

困ります。

ところが、

クレジットカードなら、

「分かりました。」

となる。

なぜ?


今回の主役は、

クレジットカード。

でも、

本当に調べたいのは、

プラスチックのカードではありません。

「なぜ、今払わなくても、

今、商品を受け取れるのか?」

です。

その裏側には、

カード会社。

加盟店。

イシュアー。

アクワイアラー。

国際ブランド。

決済ネットワーク。

オーソリゼーション。

与信。

精算。

そして、

「信用」

という、

目には見えない仕組みがあります。


1.そもそも「クレジット」とは何?

Credit。

日本語にすると、

信用。

ここが、

今回の記事の、

ほぼすべてです。

クレジットカードは、

単に、

「現金を使わずに支払えるカード」

ではありません。

もっと本質的には、

「今、商品を受け取る。」

「代金は、あとで支払う。」

という、

時間差を成立させる仕組みです。


だから、

現金とは、

根本的に違います。

現金。

商品。

↓

1万円渡す。

↓

商品を受け取る。

基本的には、

同じ場面で、

交換します。


クレジットカード。

商品。

↓

カードを使う。

↓

商品を受け取る。

↓

後日。

↓

利用者がカード会社へ支払う。

つまり、

商品を受け取る時刻と、

お金を支払う時刻が違う。

これが、

「後払い」です。


2.では、店は誰を信用している?

ここが、

面白いところ。

店は、

あなたを、

直接信用して、

「来月でいいですよ」

と言っているのでしょうか?

もちろん、

お得意さんなら、

そういう場合もあるかもしれません。

でも、

全国チェーンの店。

初めて入った店。

海外の店。

ネットショップ。

店員さんは、

あなたのことを、

ほとんど知りません。

それでも、

カード決済が成立する。


なぜなら、

現代のクレジットカードでは、

「信用する仕事」

が、

巨大な仕組みとして、

店の外側に作られているからです。


3.登場人物を整理しよう

クレジットカードの仕組みは、

登場人物が多い。

そこで、

まず、

主要メンバーを整理します。

① カード利用者

私たち。

カードを使って、

商品やサービスを購入します。


② 加盟店

カードを使える、

店やサービス。


③ イシュアー

カードを発行し、

カード利用者と契約する側。

英語では、

Issuer。

「カードを出す側」

と考えると、

覚えやすい。


④ アクワイアラー

加盟店と契約する側。

英語では、

Acquirer。

カード決済を受け付ける店を、

カード決済ネットワークへつなぐ役割を持ちます。


⑤ 国際ブランド

世界中のカード決済を、

相互につなぐための、

ルールやネットワークなどを提供する存在。

カードに付いている、

ブランドマーク。

あれは、

単なる飾りではありません。


日本クレジット協会も、

国際ブランド付きカードでは、

カードを発行する会社と、

加盟店と契約する会社が異なる場合があり、

前者をイシュアー、

後者をアクワイアラーと説明しています。


図解 Ver.164

クレジットカードの主要登場人物

利用者

↓

イシュアー

カード発行側

↓

国際ブランド等のネットワーク

↓

アクワイアラー

加盟店契約側

↓

加盟店

コピー:

「カード1枚の後ろに、複数の会社がいる。」

注記:

実際の契約・接続構成はカードや事業者によって異なる。


4.「カード会社」は一社とは限らない

私たちは、

まとめて、

「カード会社」

と呼びがちです。

でも、

実際には、

利用者側の会社。

加盟店側の会社。

決済ネットワーク。

国際ブランド。

決済代行会社。

など、

複数の事業者が関わる場合があります。


つまり、

店で、

ピッ。

とした瞬間、

店とあなたのカード会社が、

必ず直接話している、

とは限らない。

複数のシステムを通り、

取引に必要な情報が、

行き来します。


前回、

銀行振込で、

似た話をしました。

私たちが触るのは、

「振込」

という、

小さなボタン。

でも、

その後ろには、

巨大な金融インフラがあった。

クレジットカードも、

同じです。

表側が簡単になるほど、

裏側は巨大になる。


5.「ピッ」の瞬間、何が起きている?

では、

1万円の商品を、

カードで買ってみましょう。

カード。

タッチ。

ピッ。

ここで、

店が、

いきなり、

1万円を受け取るわけではありません。

利用者の銀行口座から、

その場で、

1万円が引き落とされるわけでもありません。

まず重要なのは、

「この取引を認めてよいか?」

という確認です。


取引に必要な情報が、

加盟店側から、

決済ネットワークを通じて、

カードを発行した側などへ送られる。

そこで、

取引を承認するかどうかが、

判断されます。

これが、

オーソリゼーション。

日本語では、

「信用承認」

などと呼ばれます。


6.オーソリは「今、払った」ではない

ここは、

非常に重要です。

オーソリが通った。

↓

支払い完了。

と、

単純に考えると、

少し違います。

オーソリは、

基本的には、

「この取引を承認してよいか」

を確認する処理。

つまり、

1万円の商品なら、

概念的には、

カード発行側へ、

「このカードで、

この1万円の取引を認めてよいですか?」

と問い合わせる。

そして、

承認。

または、

否認。

が返ってくる。


図解 Ver.165

「ピッ」の数秒間

利用者

↓

カード・スマホ

↓

加盟店端末

↓

アクワイアラー等

↓

決済ネットワーク

↓

イシュアー

↓

「この取引を認める?」

↓

OK / NG

↓

加盟店

コピー:

「最初に動くのは、お金ではなく承認情報。」


7.では、何を確認している?

ここで、

よくある誤解。

「カード会社が銀行口座の残高を確認している?」

必ずしも、

そうではありません。

クレジットカードは、

デビットカードとは、

仕組みが違います。


カード会社側では、

取引を承認するかどうかについて、

カードの状態。

利用可能枠。

利用状況。

不正利用の可能性。

その他、

カード会社側の判断基準。

などが関係します。

ただし、

具体的な判定方法は、

カード会社や取引によって異なります。


重要なのは、

「銀行口座に今1万円ある?」

だけを確認しているのではない、

ということ。

だからこそ、

クレジットカードは、

後払い

できるのです。


8.与信とは何?

ここで、

今回の重要語。

与信。

漢字だけ見ると、

少し難しい。

でも、

そのまま読めば、

分かります。

「信用を与える。」

カード会社は、

カードを発行するときなどに、

利用者について審査し、

利用可能枠などを設定します。


たとえば、

利用可能枠。

50万円。

これは、

財布の中に、

50万円入っている、

という意味ではありません。

「一定の条件のもとで、

この範囲までカードを利用できる」

という枠です。

つまり、

カード会社は、

利用者へ、

「後で支払ってもらう前提で、

一定範囲の取引を認める」

という機能を提供している。


これが、

後払いを成立させる、

非常に重要な土台です。


9.だから「クレジット」カード

ここで、

名前へ戻ります。

Credit Card。

信用。

カード。

現金カード。

ではない。

銀行残高確認カード。

でもない。

信用を使って、

時間をずらすカード。

と考えると、

仕組みが、

かなり見えやすくなります。


商品を受け取る。

今日。

↓

カード会社へ支払う。

後日。

この、

「今日」と「後日」の間

をつないでいるものが、

信用なのです。


10.では、店はいつお金を受け取る?

利用者は、

まだ、

カード会社へ払っていない。

でも、

店も、

ずっと待っているのでしょうか?

ここで、

クレジットカードの、

もう一つの仕組みが登場します。


カード決済では、

オーソリのあと、

売上情報が処理され、

加盟店への精算が行われます。

具体的な締め日や入金時期、

契約関係は、

加盟店や決済事業者によって異なります。

でも、

重要なのは、

「利用者が店へ直接、

来月1万円を払いに来る」

のではない、

ということ。

加盟店側は、

契約する決済事業者などを通じて、

代金を受け取ります。


11.後払いは「時間のリレー」

これを、

時間軸で並べてみます。

今日

利用者。

1万円の商品購入。

↓

カード決済。

↓

取引承認。

↓

商品を受け取る。


その後

売上情報が処理される。

↓

加盟店への精算。


後日

カード会社。

↓

利用者へ請求。

↓

利用者の銀行口座などから、

支払い。


つまり、

カード決済は、

「商品」

と、

「最終的な利用者の支払い」

を、

時間的に切り離している。


図解 Ver.166

1万円の買い物を時間で見る

今日

商品購入

↓

オーソリ

↓

商品を受け取る


その後

売上処理

↓

加盟店へ精算


後日

カード会社から利用者へ請求

↓

利用者が支払う

コピー:

「クレジットカードは、支払いの時間をずらす。」


12.カード会社は立て替えている?

初心者向けには、

よく、

「カード会社が代金を立て替える」

と説明されます。

全体像をつかむには、

便利な表現です。

ただし、

実際のカード決済は、

イシュアー。

アクワイアラー。

国際ブランド。

決済ネットワーク。

加盟店契約。

精算。

などが関わります。


そのため、

「あなたのカード会社が、

その場で店へ直接1万円を渡している」

と考えると、

正確ではありません。

より安全な理解は、

「利用者の後払いと、

加盟店への代金精算を、

カード決済システム全体が仲介している。」

です。


13.ここで第17回「銀行振込」と比較しよう

前回。

銀行振込。

Aさん。

↓

A銀行。

↓

全銀システム。

↓

B銀行。

↓

Bさん。

そして、

銀行同士でも、

決済。

そこで残した言葉。

「お金は動く。でも、紙幣は動かない。」


今回。

クレジットカード。

さらに、

もう一つ、

不思議なことが起こります。

「まだ利用者がお金を払っていないのに、

取引が成立する。」

つまり、

銀行振込が、

「場所を越えて価値を動かす仕組み」

だとすれば、

クレジットカードは、

「時間を越えて支払いを成立させる仕組み」

と見ることもできます。


14.銀行振込は「場所」、カードは「時間」

少し大胆に、

整理してみましょう。

銀行振込

A銀行。

↓

B銀行。

離れた金融機関へ、

価値を移す。

「場所をつなぐ。」


クレジットカード

今日。

↓

来月。

商品購入と支払いの時期を、

ずらす。

「時間をつなぐ。」


もちろん、

実際の金融システムは、

そんなに単純ではありません。

でも、

このシリーズらしく、

本質をつかむなら、

かなり面白い見方です。


15.では、なぜ店はカードを受け入れる?

ここで、

店側へ、

視点を変えます。

カード決済を導入すると、

店には、

コストも発生します。

代表的なのが、

加盟店手数料。

です。

では、

なぜ、

店はカードを受け入れる?


利用者にとって便利。

現金を持たなくていい。

会計がスムーズ。

販売機会を逃しにくい。

ネット通販なら、

遠くの利用者からも、

支払いを受け付けられる。

など、

さまざまな利点があります。


そして、

カード決済の仕組みが、

利用者と加盟店の間に入ることで、

店が、

一人ひとりの客へ、

独自に、

「この人へ後払いを認めて大丈夫?」

と審査する必要もありません。

「信用する仕組み」を、

店の外へ置ける。

これは、

かなり大きい。


16.加盟店手数料は何のため?

カードを使うと、

利用者側では、

「手数料ゼロ」

に見えることがあります。

では、

カード決済ネットワークは、

無料で動いている?

もちろん、

違います。


加盟店が支払う、

加盟店手数料などから、

カード決済を支える、

さまざまなコストや収益が生まれます。

経済産業省の資料では、

加盟店手数料の構造として、

イシュアー側への、

インターチェンジフィー。

国際ブランド側の、

ブランドフィー。

アクワイアリング業務に関係する、

アクワイアラフィー。

などが示されています。


ただし、

実際の手数料率や契約形態は、

加盟店、

決済事業者、

カードブランド、

カード種別などによって異なります。


図解 Ver.167

カード決済は無料で動いているわけではない

加盟店

↓

加盟店手数料

↓

カード決済の仕組み

↓

アクワイアラー

国際ブランド等

イシュアー

ネットワーク・システム運用など

コピー:

「便利さの後ろには、決済を維持するコストがある。」


17.インターチェンジフィーって何?

名前は、

かなり難しい。

でも、

考え方は、

比較的シンプルです。

国際ブランド付きカードなどの取引では、

加盟店側と契約する、

アクワイアラー。

利用者側と契約する、

イシュアー。

この間で、

手数料のやり取りがあります。

経済産業省は、

インターチェンジフィーを、

国際ブランドマーク付きカード等の決済で、

アクワイアラーが、

イシュアーへ支払う手数料と説明しています。


つまり、

店で、

「ピッ」。

その一回の後ろでは、

商品代金だけでなく、

「決済というサービスのコスト」

も動いているのです。


18.では、ポイントはどこから出る?

カードを使う。

100円。

200円。

あるいは、

一定金額ごとに、

ポイント。

利用者から見ると、

うれしい。

でも、

ポイントは、

空から降ってくる?

もちろん、

違います。


カード会社の収益には、

カードの種類やサービスによって、

加盟店側からの収益。

年会費。

分割払い・リボ払いなどに関する手数料。

その他の収益。

などがあります。

ポイントや会員サービスも、

そうしたカードビジネス全体の中で、

設計されています。


だから、

「カードを使うとポイントがもらえる」

という、

表側だけでは、

仕組みは見えません。

その後ろには、

巨大な、

決済ビジネス

があります。


19.一括払いと分割・リボは同じ?

同じカードでも、

支払い方法は、

一つではありません。

一括払い。

分割払い。

リボルビング払い。

ボーナス払いなど。


ここで、

注意。

「クレジットカード=いつでも無料で借金できる」

ではありません。

支払い方法によっては、

手数料が発生します。

特に、

分割払いやリボ払いなどは、

支払期間や条件、

手数料を、

よく確認する必要があります。


今回の記事では、

基本構造を理解するため、

主に、

「カードを使って、

後日請求される」

という、

基本的な流れを扱っています。


20.クレジットカードとデビットカードは何が違う?

ここまで理解すると、

デビットカードとの違いも、

見えてきます。

クレジットカード

今。

商品を買う。

↓

後日。

支払う。

後払い。


デビットカード

商品を買う。

↓

原則として、

銀行口座から、

利用時に近いタイミングで、

代金が引き落とされる。

即時払いに近い。


だから、

見た目は、

どちらも、

カード。

でも、

金融の仕組みとして見ると、

かなり違います。


図解 Ver.168

現金・デビット・クレジット

現金

商品

⇄

現金

その場


デビット

商品購入

↓

銀行口座

原則即時に近い


クレジット

商品購入

↓

信用

↓

後日請求

後払い

コピー:

「違うのは、支払いのタイミング。」


21.カードを持っていれば、何でも買える?

もちろん、

違います。

クレジットカードには、

利用可能枠があります。

さらに、

カードの状態。

加盟店。

取引内容。

セキュリティ上の判断。

などによって、

取引が承認されない場合もあります。


つまり、

カードは、

「無限に使える魔法の財布」

ではありません。

むしろ、

「一定のルールの中で、

信用を使う道具」。

と考えた方が、

正確です。


22.なぜ突然カードが止まることがある?

普段。

コンビニ。

スーパー。

普通に使える。

ところが、

ある日。

高額商品。

海外。

いつもと違うネットショップ。

突然、

カードが使えない。

「残高はあるのに!」

と思うかもしれません。

でも、

クレジットカードの場合、

銀行口座残高だけで、

承認が決まるわけではありません。


カード会社では、

不正利用対策として、

取引を監視する仕組みも使われています。

日本クレジット協会も、

代表的な対策として、

不正検知システムを挙げ、

不審な利用を検知した場合には、

カード利用を一時的に止める場合があると説明しています。


つまり、

「使えない」

こと自体が、

安全装置として働いている場合もある。


23.安全性も一枚ではない

カード決済を守っているのは、

暗証番号だけではありません。

対面取引では、

ICチップ対応。

ネット通販などの非対面取引では、

本人認証。

不正検知。

利用通知。

加盟店側のセキュリティ。

カード情報保護。

さまざまな層があります。


日本クレジット協会のセキュリティガイドラインでは、

対面取引でIC対応端末を求め、

EC加盟店では、

オーソリゼーション体制や、

EMV 3-Dセキュアなどの対策が示されています。


24.3Dセキュアって何?

ネット通販。

カード番号。

有効期限。

などを入力。

さらに、

カード会社側の本人認証。

これが、

EMV 3-Dセキュア

と呼ばれる仕組みです。

取引のリスクなどに応じて、

本人確認を行い、

不正利用を防ぎます。

場合によっては、

ワンタイムパスワードなどによる、

追加認証が行われます。


重要なのは、

「カード情報を知っている人」

=

「本当のカード会員」

とは限らない、

ということ。

ネット通販では、

カードそのものを、

店員へ見せません。

だから、

別の方法で、

本人かどうかを確認する必要があります。


25.便利になるほど「本人確認」が重要になる

現金。

手渡す。

商品を受け取る。

比較的、

単純です。

クレジットカード。

本人。

加盟店。

イシュアー。

アクワイアラー。

ネットワーク。

国際ブランド。

複数の主体が、

離れた場所で、

情報をやり取りする。


さらに、

ネット通販なら、

利用者と店員が、

一度も会わない。

便利。

でも、

その分、

「本当に本人?」

という問題が、

重要になります。


つまり、

キャッシュレス化は、

現金を消すだけではありません。

「本人確認という技術を、

ますます重要にする。」

とも言えます。


26.スマホのタッチ決済でも基本は同じ?

スマートフォン。

腕時計。

タッチ。

ピッ。

見た目は、

カードすらありません。

でも、

その後ろには、

やはり、

カード決済の仕組みがあります。

端末上で、

実際のカード番号そのものとは異なる情報を利用する、

トークン化などの仕組みが使われる場合もあります。


ここでも、

このシリーズのテーマ。

表側から、

技術が消えていく。

昔。

カードを差す。

暗証番号。

今。

スマホを、

かざす。

利用者が行う操作は、

どんどん簡単になる。

でも、

後ろのシステムは、

むしろ、

高度になっている。


27.クレジットカードは「小さな信用インフラ」

カード一枚。

薄い。

財布に入る。

でも、

そのカードだけで、

東京。

大阪。

広島。

北海道。

海外。

ネット通販。

さまざまな場所で、

買い物ができる。

なぜ?


カードの中に、

巨大な金庫があるから?

違います。

カードそのものに、

大量のお金が入っているから?

違います。

外側に、

巨大な信用ネットワークがあるから。


これは、

第15回。

コンビニで出てきた考え方と、

似ています。

コンビニが、

小さいまま、

大量の商品とサービスを扱える理由。

「巨大な仕組みを、

店の外へ置いたから。」

クレジットカードも、

同じです。

「巨大な信用システムを、

カードの外へ置いた。」

だから、

一枚のカードが、

世界中への入口になれる。


28.店も利用者も「巨大システムの末端」

利用者。

カード。

加盟店。

決済端末。

スマートフォン。

私たちが触るのは、

全部、

端末側です。

その後ろには、

カード会社。

決済事業者。

国際ブランド。

通信ネットワーク。

データセンター。

不正検知。

認証。

精算。

銀行。


つまり、

第15回で、

コンビニを、

「巨大システムの末端」

と呼びました。

第16回では、

ATMも、

巨大な銀行システムへの端末でした。

第17回では、

振込ボタンが、

金融インフラへの入口でした。

そして、

今回。

クレジットカードも、

巨大な信用システムへの端末。

なのです。


29.もしカード決済ネットワークが止まったら?

このシリーズ恒例。

「止まったらどうなる?」

通信障害。

システム障害。

加盟店端末の故障。

カード会社側の障害。

決済ネットワークの問題。

停電。


状況によっては、

カード決済が、

できなくなる可能性があります。

商品は、

目の前にある。

カードも、

財布にある。

銀行口座にも、

お金がある。

でも、

「決済できない」。

なぜ?


クレジットカードは、

カードだけで、

完結していないからです。

通信。

認証。

承認。

ネットワーク。

システム。

複数の仕組みが、

つながって、

初めて使える。


だから、

キャッシュレス社会では、

「お金を持っている」

ことと、

「今、支払える」

ことが、

必ずしも同じではありません。

これは、

災害や大規模障害を考えるうえでも、

覚えておきたいところです。


30.では、現金は古い?

ここで、

よくある議論。

「キャッシュレスが便利なら、

現金はいらないのでは?」

でも、

インフラという視点では、

そんなに単純ではありません。


現金。

電源。

通信。

オンライン認証。

必ずしも必要ではない。

一方、

紛失。

盗難。

持ち運び。

釣り銭。

現金管理。

別の弱点があります。


クレジットカード。

便利。

遠隔決済。

後払い。

大量の現金を持たなくていい。

一方、

電力。

通信。

決済ネットワーク。

認証。

複数のインフラへ依存する。


つまり、

どちらが、

絶対に優れている、

ではありません。

「強いところと、

弱いところが違う。」

のです。


31.クレジットカードは「信用を商品化した技術」

少し大きな話をしましょう。

昔から、

後払いはありました。

常連客。

商店。

帳簿。

「月末にまとめて払ってね。」

いわゆる、

ツケ。

です。


でも、

これは、

店と客の、

個人的な信用関係。

店が、

その客を知っているから、

成立する。


クレジットカードは、

この、

「この人なら後で払うだろう」

という判断を、

個々の店から切り離し、

カード会社などが、

仕組みとして担うようにした。

だから、

初めて入る店でも、

遠く離れたネットショップでも、

場合によっては海外でも、

後払いができる。


これは、

かなりすごい。

「顔の見える信用」

を、

「ネットワーク化された信用」

へ変えた。

それが、

クレジットカードの、

大きな意味なのかもしれません。


図解 Ver.169

昔の「ツケ」と現代のクレジットカード

昔

客

⇄

馴染みの店

「この人なら後で払う」

個人的な信用


現代

利用者

↓

カード会社・決済ネットワーク

↓

世界中の加盟店

ネットワーク化された信用

コピー:

「信用を、店の外へ持ち出した。」


32.「信用」を運んでいる?

銀行振込。

運ぶのは、

紙幣ではなく、

情報。

クレジットカード。

では、

何を運んでいる?

少し比喩的に言えば、

「この取引を認めてよい」

という、

信用情報。

です。


店。

「この人に商品を渡して大丈夫?」

↓

決済ネットワーク。

↓

カード発行側。

↓

「承認。」

↓

店。

「では、商品を渡します。」


だから、

クレジットカードの、

「ピッ」は、

単なる、

支払い音ではありません。

あの数秒で、

「この取引を信用してよいか?」

という、

会話が行われている。


33.カード決済は「信用の会話」

第16回。

ATM。

ATMは、

銀行へ、

聞いていました。

「この人へ3万円を渡していい?」

第17回。

銀行振込。

銀行同士が、

情報を交換していました。

「この口座へ10万円を送って。」

第18回。

クレジットカード。

店側から、

カード発行側へ。

「この1万円の取引を認めていい?」


こうして並べると、

金融インフラが、

急に、

人間っぽく見えてきます。

実際には、

コンピューター同士。

でも、

やっていることは、

「問い合わせ」

「確認」

「承認」

「記録」

「精算」

です。


金融インフラとは、

巨大な、

「信用の会話システム」

なのかもしれません。


34.「ピッ」は決済のゴールではなく入口

利用者から見ると、

ピッ。

↓

終了。

でも、

裏側では、

まだ続きます。

オーソリ。

売上情報。

精算。

加盟店への入金。

利用明細。

請求。

口座引き落とし。

不正監視。

取引記録。


つまり、

「ピッ」は、

お金の旅の終点ではない。

むしろ、

始まり。

なのです。


図解 Ver.170

「ピッ」の後も決済は続く

ピッ

↓

オーソリ

↓

売上確定

↓

加盟店への精算

↓

利用明細

↓

利用者への請求

↓

銀行口座等から支払い

コピー:

「利用者には一瞬。システムには長い旅。」


35.未来のカードは「カード」ではなくなる?

すでに、

その変化は、

始まっています。

スマートフォン。

スマートウォッチ。

オンライン決済。

アプリ。

カード番号を、

毎回入力しなくても、

支払える場面が増えています。


つまり、

将来、

「クレジットカード」

という名前なのに、

カードそのものを、

ほとんど使わなくなる可能性もあります。

でも、

カードという板が消えても、

必要なものは残る。

利用者。

加盟店。

本人確認。

与信。

承認。

決済。

精算。

請求。

信用。


つまり、

本体は、

プラスチックではありません。

「信用を管理し、

支払いの時間をずらす仕組み」

です。


36.第5回から金融インフラが一本につながった

第5回。

キャッシュレス

「ピッ」の一瞬で、

お金はどこへ移動する?

↓

第16回。

ATM

現金が出る前に、

情報が銀行まで往復する。

↓

第17回。

銀行振込

お金は動く。

でも、

紙幣は動かない。

↓

第18回。

クレジットカード

まだ払っていない。

でも、

商品を受け取れる。


ここまで来ると、

現代の金融インフラが、

何をしているのか、

少し見えてきます。

お金を動かす。

だけではない。

信用を確認する。

記録を合わせる。

支払いの時間をずらす。

そして、

それらを、

社会全体で、

矛盾なく動かす。


37.なぜ「後払い」できるのか?

では、

最初の質問へ、

戻りましょう。

クレジットカードは、

なぜ「後払い」できるのか?

店が、

あなたを、

直接信用しているから?

それだけではありません。

カードの中に、

お金が入っているから?

違います。

銀行口座から、

その場で引き落としているから?

それなら、

デビットカードに近い。


答えは、

カード会社などが、

利用者へ信用を供与し、

加盟店・イシュアー・アクワイアラー・

決済ネットワークなどが、

「今の商品」と

「後日の支払い」をつないでいるから。

です。


38.クレジットカードの本当の商品

カード会社が、

利用者へ提供しているもの。

プラスチックカード?

ポイント?

アプリ?

それもあります。

でも、

もっと根本的には、

「時間」

なのかもしれません。


今日。

商品を受け取る。

後日。

支払う。

その時間差を、

信用によって、

成立させる。

だから、

クレジットカードとは、

「信用を使って、

支払いの時間を設計する技術」

と見ることもできます。


しろくまのひとこと

今回、

クレジットカードを調べて、

一番面白かったのは、

カードそのものが、

だんだん、

どうでもよくなってきたことでした。

カード。

薄い。

四角い。

ICチップ。

番号。

でも、

本当に重要なのは、

そこではない。


店。

「この人へ商品を渡していい?」

↓

ネットワーク。

↓

カード会社。

「この取引を認める?」

↓

承認。

↓

店。

「では、どうぞ。」


その後。

売上処理。

精算。

請求。

引き落とし。


つまり、

クレジットカードの正体は、

一枚のカードというより、

「信用をやり取りする巨大なネットワーク」。

なのかもしれません。


昔なら、

近所の店。

顔なじみ。

「月末でいいよ。」

これで、

後払いが成立した。

でも、

その信用は、

その店と、

その客の間だけ。


クレジットカードは、

それを、

社会システムにした。

知らない店。

遠くの店。

ネットショップ。

海外。

それでも、

一定のルールの中で、

「後で払う」

を成立させる。


考えてみると、

かなり大胆な発明です。

「信用をネットワーク化した。」

からです。


第17回では、

銀行振込について、

こう書きました。

「お金は動く。でも、紙幣は動かない。」

今回、

さらに一つ、

加わります。

「まだ払っていない。でも、買い物は終わる。」

なぜ?

信用が、

支払いの時間差を、

埋めているから。


そして、

ここでも、

このシリーズの答えは、

同じところへ戻ってきます。

私たちが見るのは、

カード。

端末。

スマートフォン。

そして、

「ピッ」。

それだけ。

でも、

その後ろには、

加盟店。

イシュアー。

アクワイアラー。

国際ブランド。

決済ネットワーク。

与信。

オーソリ。

精算。

請求。

セキュリティ。

通信。

銀行。

巨大な仕組みがあります。


だから、

今回の答え。

クレジットカードは、

なぜ後払いできる?

「信用を仕組みにして、

今の商品と、未来の支払いをつないでいるから。」


カードが、

すごいのではありません。

カードの後ろにある、

「信用の仕組み」がすごい。


「信用を、店の外へ持ち出した。」

「クレジットカードは、支払いの時間をずらす。」

「ピッは、決済のゴールではなく入口。」

「利用者には一瞬。システムには長い旅。」

「表側が簡単になるほど、裏側は巨大になる。」

そして、

今回も、

「見えなくなったところから、文明は面白くなる。」


次回予告

当たり前を支える技術 第19回

QRコード決済は、なぜ「あの四角」を読むだけで支払えるのか?

――QRコード・スマートフォン・決済事業者・店舗システムが「画像をお金の入口」に変える仕組み

コンビニ。

スマートフォン。

QRコード。

ピッ。

支払い完了。

でも、

あの、

白黒の四角。

中に、

お金が入っている?

もちろん、

違います。

では、

何が書かれている?

店が見せるQR。

利用者が見せるQR。

何が違う?

通信できなければ、

どうなる?

そして、

クレジットカードと、

何が違う?

次回は、

「ただの模様が、

なぜ支払いの入口になるのか?」

QRコード決済の裏側へ入ります。


参考書籍

📚 「ピッ」の後ろを、もう少し知りたい人へ

今回の記事では、

クレジットカードについて、

こんな疑問から始めました。

「まだ払っていないのに、

なぜ商品を持って帰れる?」

考えてみれば、

不思議です。

1万円の商品。

カード。

ピッ。

商品を受け取る。

でも、

銀行口座から、

1万円が引き落とされるのは、

もっと後。

それでも、

店は商品を渡してくれる。


その後ろにあったのが、

与信。

オーソリ。

イシュアー。

アクワイアラー。

国際ブランド。

加盟店。

決済ネットワーク。

そして、

「信用」

という仕組みでした。

でも、

クレジットカードは、

現代のキャッシュレス決済の、

一部分にすぎません。

そこで、

今回おすすめするのが、

この一冊です。


メイン参考書籍

『図解即戦力 キャッシュレス決済がこれ1冊でしっかりわかる教科書』

キャッシュレス決済研究会 著/山本正行 監修/技術評論社

(👉 Amazonリンク)


🐻 しろくま的ポイント①

「クレジットカード=プラスチックのカード」から抜け出せる

クレジットカードを見ると、

どうしても、

あの、

薄いカードを想像します。

ICチップ。

カード番号。

有効期限。

でも、

今回の記事で見てきた通り、

本当に重要なのは、

カードそのものではありません。

カードの後ろにある、

「決済の仕組み」。

です。

利用者。

加盟店。

カード会社。

決済ネットワーク。

それぞれが、

どのようにつながっているのか。

本書は、

クレジットカードを、

単なる便利な支払い道具ではなく、

「キャッシュレス決済システムの一つ」

として見るための、

入口になります。


🐻 しろくま的ポイント②

「イシュアー」と「アクワイアラー」が見えてくる

今回の記事で、

突然、

登場人物が増えました。

イシュアー。

アクワイアラー。

国際ブランド。

加盟店。

利用者。

「カード会社って、

一社じゃないの?」

と思った人も、

いるかもしれません。


実は、

ここが、

クレジットカードを理解するときの、

大きな壁。

私たちは普段、

全部まとめて、

「カード会社」

と呼んでしまいます。

でも、

決済の裏側へ回ると、

カードを発行する側。

加盟店と契約する側。

決済をつなぐ側。

それぞれに、

役割があります。

本書では、

カード決済の仕組みを、

図解を使って整理できるので、

今回の記事で出てきた、

イシュアー。

アクワイアラー。

国際ブランド。

といった言葉を、

もう一度整理するのに向いています。


🐻 しろくま的ポイント③

「信用を条件とするカード決済」という見方が面白い

今回の記事の、

最大のテーマ。

Credit = 信用。

でした。

店は、

初めて来た客に、

独自に、

「この人は来月払ってくれるかな?」

と審査しているわけではありません。

その仕事を、

カード会社などが、

仕組みとして担う。

だから、

知らない店。

遠くの店。

ネットショップ。

場合によっては海外でも、

後払いが成立する。


つまり、

クレジットカードとは、

「信用をネットワーク化した仕組み」。

本書でも、

カード決済を、

信用を条件とする決済として理解できるので、

今回の記事を読んだ後の、

もう一歩として、

非常に相性がいい。


🐻 しろくま的ポイント④

クレジット・デビット・プリペイドの違いが分かる

見た目は、

どれも、

カード。

でも、

支払いの仕組みは、

違います。

クレジット

今、

買う。

↓

後で、

払う。

後払い。


デビット

今、

買う。

↓

銀行口座から、

原則として利用時に近いタイミングで、

支払う。

即時払いに近い。


プリペイド

先に、

お金を入れる。

↓

その範囲で、

使う。

前払い。


つまり、

違うのは、

カードの形ではなく、

「いつ、お金を用意するのか」。

です。

前払い。

即時払い。

後払い。

この三つを並べると、

クレジットカードの、

「Credit」の意味が、

さらに分かりやすくなります。


🐻 しろくま的ポイント⑤

第5回から第19回までが一本につながる

今回、

この本を選んだ、

かなり大きな理由です。

このシリーズでは、

すでに、

金融インフラを、

何度か扱っています。


第5回。

キャッシュレス決済

「最初に動くのは、お金ではなく情報。」

↓

第16回。

ATM

「情報を確認したあと、現金が出る。」

↓

第17回。

銀行振込

「お金は動く。でも、紙幣は動かない。」

↓

第18回。

クレジットカード

「信用によって、支払いの時間をずらす。」

↓

そして、

次回。

第19回。

QRコード決済

「あの白黒の四角は、どうやって支払いの入口になる?」


本書では、

クレジットカードだけでなく、

電子マネーや、

QRコード決済なども扱います。

だから、

第18回だけの参考書ではなく、

「金融・決済インフラ編」

全体を理解するための、

副読本として使える。

ここが、

今回の選書では、

かなり大きなポイントです。


🐻 しろくま的ポイント⑥

「ピッ」は一種類ではない

私たちは、

コンビニで、

スマートフォン。

ピッ。

カード。

ピッ。

交通系IC。

ピッ。

どれも、

同じように見えます。

だから、

全部、

似た仕組みだと思いがち。

でも、

後ろ側へ回ると、

違います。

クレジット。

デビット。

電子マネー。

QRコード決済。

それぞれ、

お金の動き方。

決済のタイミング。

関係する事業者。

信用の使い方。

仕組みが違う。


表側では、

全部、

「ピッ」。

後ろ側では、

全然違う。

この違いを、

一冊で俯瞰できるところが、

この本の面白いところです。


こんな人におすすめ

今回の記事を読んで、

こんなことが気になった人。

「カード会社は、

何をしている?」

「国際ブランドって、

カード会社とは違う?」

「イシュアーと、

アクワイアラーって何?」

「デビットカードとは、

何が違う?」

「QRコード決済は、

カード決済と同じ?」

「スマホ決済の後ろでは、

何が起きている?」

そんな人には、

ちょうどいい、

「決済の地図」

になると思います。


もっと深く知りたい人へ

クレジットカードの世界を、

さらに奥へ進むと、

かなり専門的になります。

イシュイング。

アクワイアリング。

オーソリゼーション。

クリアリング。

精算。

国際ブランドルール。

インターチェンジフィー。

EMV。

不正検知。

チャージバック。

加盟店管理。


ここまで来ると、

一般向けのキャッシュレス入門書より、

カードビジネスそのものを扱った、

専門書の領域。

今回の記事では、

そこまで進む必要はありません。

まず、

「誰が何をしている?」

という地図を作る。

それから、

気になった部分を、

専門書で深掘りする。

この順番を、

おすすめします。


しろくまのおすすめ読書ルート

まず、

今回の記事。

クレジットカードは、なぜ「後払い」できるのか?

↓

次に、

『

図解即戦力

キャッシュレス決済がこれ1冊でしっかりわかる教科書

』

↓

そこで、

キャッシュレス決済全体の、

地図を作る。

↓

クレジット。

デビット。

電子マネー。

QRコード。

それぞれの違いを見る。

↓

さらに興味が出たら、

カードビジネスや、

決済システムの専門書へ。

この順番なら、

専門用語の森で、

迷子になりにくいと思います。


しろくまのひとこと

今回、

クレジットカードについて、

調べてきました。

でも、

最後に残ったのは、

カードの話ではありませんでした。

残ったのは、

「信用」。

でした。


昔。

近所の店。

顔なじみ。

「月末でいいよ。」

これで、

後払いが成立した。

店と客の間に、

信用があったから。


今。

知らない店。

知らない店員。

遠く離れたネットショップ。

場合によっては、

海外。

それでも、

カード。

ピッ。

商品を受け取る。


何が変わった?

信用が、

ネットワークになった。

店と客、

二人だけの関係だったものを、

カード会社。

加盟店。

イシュアー。

アクワイアラー。

国際ブランド。

決済ネットワーク。

銀行。

さまざまな仕組みが、

支えるようになった。


だから、

カード一枚で、

世界中の店へ、

アクセスできる。

考えてみれば、

カードが、

すごいのではありません。

「知らない人同士でも、

信用をやり取りできる仕組み」

を作ったことが、

すごい。


第17回では、

こう書きました。

「お金は動く。でも、紙幣は動かない。」

そして、

第18回。

「まだ払っていない。でも、買い物は終わる。」

現代の金融は、

お金だけを、

動かしているわけではない。

情報。

信用。

そして、

時間。

まで、

扱っている。


財布の中の、

一枚のカード。

次に使うとき、

少しだけ、

思い出してみてください。

ピッ。

その数秒の後ろで、

たくさんのコンピューターが、

「この取引を認めていい?」

と、

会話している。

そして、

その答えが、

「承認」。

になった瞬間。

今日の商品と、

未来の支払いが、

つながる。

「カードがすごいのではない。

カードの後ろにある信用の仕組みがすごい。」

「表側が簡単になるほど、裏側は巨大になる。」

そして、

「見えなくなったところから、文明は面白くなる。」

当たり前を支える技術 第17回|銀行振込は、なぜ別の銀行へお金を送れるのか?――全銀システム・銀行間決済・口座情報が「お金を運ばずに、お金を動かす」仕組み

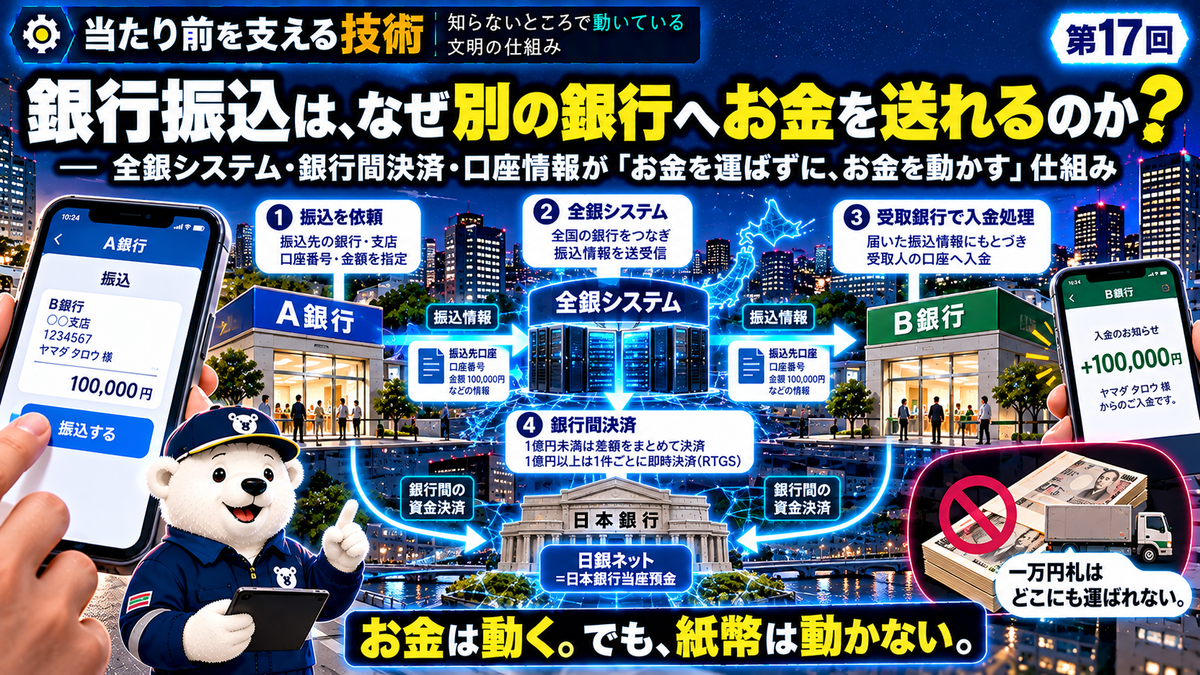
スマートフォンからA銀行へ10万円の振込を指示し、全銀システムを通じてB銀行の口座へ情報が届き、下層では日銀ネットと日本銀行当座預金によって銀行間決済が行われる様子を白熊調査員が確認している「当たり前を支える技術」第17回のイラスト

当たり前を支える技術 第17回

銀行振込は、なぜ別の銀行へお金を送れるのか?

――全銀システム・銀行間決済・口座情報が「お金を運ばずに、お金を動かす」仕組み


銀行アプリを開く。

振込先を入力する。

A銀行から、

B銀行へ。

10万円。

確認。

実行。

しばらくすると、

相手から、

「入金されました」

と連絡が来る。


いつもの銀行振込です。

でも、

ここで少し考えてみましょう。

10万円は、どうやってA銀行からB銀行へ行った?

A銀行の職員が、

一万円札を10枚、

封筒へ入れる。

↓

車に乗る。

↓

B銀行へ届ける。

もちろん、

そんなことはしていません。

では、

何が、

移動したのでしょう?


前回、

ATMを調べました。

そこで出てきた言葉が、

「現金が出る前に、情報が動く。」

でした。

今回、

銀行振込を調べると、

さらに不思議な世界へ入ります。

なぜなら、

銀行振込では、

最後まで紙幣が動かない。

からです。

それなのに、

私たちは、

「10万円を送った」

と言います。

今回は、

銀行振込という、

あまりにも普通になった仕組みから、

「そもそも、お金が動くとは何なのか?」

を考えてみましょう。


1.まず、一万円札を忘れてください

銀行振込を理解するとき、

最初に邪魔になるのが、

「お金=紙幣」

というイメージです。

財布の中。

一万円札。

これは、

確かにお金です。

でも、

銀行口座の、

「残高100万円」。

これは、

100枚の一万円札が、

あなた専用の箱に入っている、

という意味ではありません。

銀行口座では、

誰の口座に、

いくらの預金があるか。

それが、

銀行のシステム上で、

記録されています。


つまり、

銀行振込を理解する第一歩は、

「お金を運ぶ」

ではなく、

「記録を変える」

と考えることです。


2.同じ銀行なら、比較的イメージしやすい

まず、

Aさんも、

Bさんも、

同じX銀行に口座を持っているとします。

Aさん。

100万円。

Bさん。

20万円。

AさんからBさんへ、

10万円振り込む。

概念的には、

X銀行のシステム上で、

Aさん

100万円

↓

90万円。

Bさん

20万円

↓

30万円。

となります。


もちろん、

実際の銀行システムでは、

取引履歴や各種管理など、

もっと多くの処理があります。

でも、

基本的な考え方としては、

「一万円札10枚を移動する」

のではなく、

「二つの口座の記録を変える」。

これで、

10万円が移動したことになります。


図解 Ver.150

同じ銀行ならどうなる?

振込前

Aさん

100万円

↓

X銀行

↓

Bさん

20万円

10万円振込

↓

振込後

Aさん

90万円

Bさん

30万円

コピー:

「紙幣ではなく、口座の記録が変わる。」


3.でも、別の銀行になると問題が起きる

ここからが、

今回の本題。

Aさん。

X銀行。

Bさん。

Y銀行。

AさんからBさんへ、

10万円振り込む。

X銀行は、

Aさんの口座を、

100万円から90万円へ変更できる。

でも、

問題があります。

X銀行は、

Y銀行のBさんの口座を勝手に書き換えられない。

当然です。

別会社です。


そこで、

X銀行から、

Y銀行へ、

「Bさんの口座へ10万円を振り込んでください」

という情報を、

伝える必要があります。

では、

どうやって?

そこで登場するのが、

今回の主役。

全銀システム

です。


4.全銀システムとは何か?

正式名称。

全国銀行データ通信システム。

通称、

全銀システム。

全国銀行資金決済ネットワーク、

通称「全銀ネット」が運営しています。

全銀ネットによれば、

全銀システムは、

全国銀行内国為替制度に参加する金融機関の間で、

内国為替取引に関する通知を送受信し、

さらに、

その取引によって生じる銀行間の決済額の算出や清算などを、

集中的に行うオンラインシステムです。

1973年から稼働しています。

つまり、

私たちが、

別の銀行へ振り込める背景には、

「銀行と銀行をつなぐ共通の巨大ネットワーク」

があるわけです。


5.振込ボタンを押すと、何が起こる?

X銀行。

Aさん。

↓

Y銀行。

Bさん。

10万円。

振込。

非常に単純化すると、

まず、

X銀行側で、

振込に必要な処理が行われます。

そして、

振込先金融機関。

支店。

口座。

金額。

など、

取引に必要な情報が、

金融機関間の仕組みを通じて、

Y銀行側へ伝えられる。

Y銀行側では、

受け取った情報にもとづいて、

Bさんの口座へ、

入金処理を行う。


つまり、

銀行振込で、

最初に銀行間を移動するものは、

一万円札ではない。

「この口座へ、この金額を振り込む」

という、

情報です。


図解 Ver.151

別の銀行へ10万円振り込む

Aさん

X銀行

↓

「Bさんへ10万円」

↓

全銀システム

↓

「Bさんへ10万円」

↓

Y銀行

↓

Bさん

コピー:

「銀行間を走るのは、紙幣ではなく情報。」


6.では、これで終わり?

ここで、

一つ疑問が出ます。

X銀行。

Aさんの口座。

-10万円。

Y銀行。

Bさんの口座。

+10万円。

はい。

終了。

……

でしょうか?

実は、

まだ、

重要な問題が残っています。


Bさんの預金を、

10万円増やした。

ということは、

Y銀行から見れば、

X銀行側から、

10万円分を受け取る必要があります。

つまり、

利用者の口座だけではなく、

銀行と銀行の間でも、

帳尻を合わせなければならない。

ここから、

銀行振込の、

もう一段深い世界へ入ります。


7.一日に振込は一件だけではない

もし、

振込が、

一日一件なら、

簡単かもしれません。

X銀行。

↓

Y銀行。

10万円。

でも、

現実は違います。

X銀行からY銀行へ。

10万円。

Y銀行からX銀行へ。

7万円。

X銀行からZ銀行へ。

20万円。

Z銀行からY銀行へ。

15万円。

……

日本中で、

大量の振込が行われます。


これを、

一件ずつ、

銀行同士で、

「10万円払います」

「7万円返します」

「今度は20万円です」

と処理していたら、

非常に複雑になります。

そこで、

重要になるのが、

「差し引き」

という考え方です。


8.100万円送って、80万円戻ってくるなら?

単純な例です。

一日の間に、

X銀行からY銀行へ、

100万円。

逆に、

Y銀行からX銀行へ、

80万円。

だったとします。

一件一件を考えれば、

100万円と、

80万円。

でも、

差し引けば、

X銀行 → Y銀行

20万円。

この差額を決済すれば、

銀行間の最終的な帳尻を、

合わせることができます。


これを、

ネッティング

という考え方で理解すると、

分かりやすいでしょう。

大量の取引を、

差し引きすることで、

最終的に必要な資金移動を、

小さくできる。


図解 Ver.152

「全部払う」より「差し引く」

X銀行

→ Y銀行

100万円

Y銀行

→ X銀行

80万円

↓

差し引き

↓

X銀行 → Y銀行

20万円

コピー:

「大量の取引を、差額へまとめる。」


9.では、その20万円はどう払う?

ここで、

紙幣を、

トラックで運ぶ?

やはり、

運びません。

登場するのが、

日本銀行。

そして、

日銀当座預金

です。


銀行などの金融機関は、

日本銀行に、

当座預金口座を持っています。

私たち一般の個人が、

日本銀行へ行って、

普通預金口座を作る、

という話ではありません。

金融機関などが、

日本銀行に持つ、

決済のための重要な口座です。


銀行間の最終的な資金決済では、

この、

日本銀行当座預金

が、

重要な役割を果たします。


10.銀行にも「銀行」がある?

かなり乱暴な言い方ですが、

初心者向けにイメージするなら、

日本銀行には、

「銀行の銀行」

という役割があります。

私たち。

↓

銀行口座。

銀行。

↓

日本銀行当座預金。

という、

二階建てのように考えると、

分かりやすい。


私たちの振込によって、

銀行同士の間に、

「最終的にX銀行がY銀行へこれだけ支払う」

という関係ができる。

その決済に、

日本銀行当座預金が使われます。

日本銀行は、

金融機関間の円滑な決済を支えるため、

日本銀行当座預金と、

日銀ネット

という決済インフラを提供しています。


11.全銀システムと日銀ネットは同じもの?

違います。

ここは、

今回の記事で、

最も間違えたくないところ。

全銀システム。

運営:

全国銀行資金決済ネットワーク。

主な役割:

銀行間の内国為替取引に関する情報をやり取りし、

銀行間の決済額を算出・清算する。


一方、

日銀ネット。

正式名称:

日本銀行金融ネットワークシステム。

運営:

日本銀行。

金融機関などが日本銀行に持つ、

日本銀行当座預金の振替などを通じて、

さまざまな資金決済を処理する。


つまり、

非常に単純化すれば、

全銀システム

=銀行間の振込情報と清算を担う仕組み。

日銀ネット

=最終的な銀行間資金決済を支える重要インフラ。

と考えると、

全体像をつかみやすいでしょう。


図解 Ver.153

全銀システムと日銀ネット

利用者

↓

🏦 X銀行

↓

全銀システム

↓

🏦 Y銀行

↓

利用者


その下:

銀行間で生じた決済

↓

日銀ネット

↓

日本銀行当座預金

X銀行 ⇄ Y銀行

コピー:

「振込情報をつなぎ、最後は銀行同士の帳尻も合わせる。」


12.ただし「全部まとめて一日一回」でもない

ここは、

少しだけ、

技術的に正確にしておきましょう。

全銀システムを使った銀行間決済は、

すべての取引を、

単純に一日一回まとめている、

というわけではありません。

現在、

1件1億円以上の大口取引では、

支払指図ごとに、

全銀システムから日銀ネットへ情報が送られ、

RTGS

即時グロス決済によって、

処理されます。

一方、

1件1億円未満の小口取引については、

取引を集計し、

金融機関ごとの受払差額を計算。

その結果にもとづいて、

日本銀行当座預金を使った、

最終的な資金決済が行われます。


つまり、

小口はまとめて効率よく。

大口は一件ごとに決済。

という、

異なる方法が使われています。


13.なぜ大口だけ別扱い?

たとえば、

1000円。

失敗した。

もちろん、

困ります。

では、

100億円。

失敗した。

影響は、

桁違いです。

巨大な取引を、

大量の小口取引と同じように、

最後までまとめて待つと、

決済リスクも大きくなります。


そこで、

大口取引では、

一件ずつ、

資金決済を完了させながら進める、

RTGSが使われます。

RTGS。

Real-Time Gross Settlement。

日本語では、

即時グロス決済。

名前は難しいですが、

イメージは、

「大きな取引は、

一件ずつ決着をつけながら進む」。

これで十分です。


14.小口は、なぜまとめる?

逆に、

小さな振込を、

一件ずつ、

銀行間で最終決済していたら?

ものすごい件数です。

しかも、

X銀行からY銀行へ送る一方で、

Y銀行からX銀行へも、

大量の振込がある。

だったら、

差し引いて、

最後の差額だけ決済した方が、

効率がいい。


これは、

物流で言えば、

荷物を一個ずつ、

長距離トラックで運ぶのではなく、

物流センターでまとめるようなもの。

第14回の、

宅配便。

覚えているでしょうか。

「速いのは、トラックではなく仕組み。」

銀行振込も、

少し似ています。

「速いのは、お金ではなく仕組み。」

なのです。


15.振込相手には、なぜすぐ入金される?

ここで、

また疑問。

銀行同士の最終的な資金決済が、

別のタイミングなら、

なぜ、

振込相手の口座へ、

すぐ入金されることがある?

これは、

「利用者への入金」

と、

「銀行同士の最終的な資金決済」

を、

分けて考えると分かります。


銀行間で、

振込に必要な情報が届く。

↓

受取側銀行が、

受取人口座へ、

入金処理する。

一方で、

銀行同士では、

大量の取引を集計し、

決済の仕組みに従って、

最終的な帳尻を合わせる。


つまり、

私たちから見える、

「振込完了」

と、

金融システム内部の、

「銀行間の最終決済」

は、

概念として、

区別して考える必要があります。


16.24時間365日、振込できる時代へ

昔の銀行振込には、

「銀行の営業時間」

という感覚が、

強くありました。

しかし、

スマートフォン。

インターネットバンキング。

24時間動く社会。

利用者は、

夜でも、

休日でも、

振込をしたい。


そこで、

2018年10月から、

全銀システムには、

従来の時間帯を拡張する、

モアタイムシステム

が導入されました。

これにより、

参加金融機関間では、

平日夜間や休日を含め、

24時間365日の即時入金に対応できる、

システム環境が整えられました。

ただし、

実際に利用できる時間帯やサービス内容は、

金融機関や口座などによって異なります。


17.ここでも「人が寝ても、システムは動く」

第14回。

宅配便。

あなたが寝ている間、

荷物が動く。

第15回。

コンビニ。

あなたが寝ている間、

商品が補充される。

第17回。

銀行振込。

あなたが寝ている時間でも、

金融システムが動く。


現代社会は、

人間の活動時間だけで、

動いているわけではありません。

物流。

通信。

電力。

金融。

さまざまなインフラが、

「人が意識しない時間」

にも、

社会を支えています。


18.銀行振込は「お金を送る」より「約束を書き換える」

ここまで来ると、

少し不思議な見方ができます。

Aさん。

X銀行。

100万円。

↓

10万円振込。

↓

90万円。

Bさん。

Y銀行。

20万円。

↓

10万円入金。

↓

30万円。

そして、

銀行同士では、

その取引によって生じた、

債権・債務を整理する。


紙幣は、

一枚も、

AさんからBさんへ、

移動していません。

でも、

Aさんは、

10万円少なくなった。

Bさんは、

10万円多くなった。

銀行同士の決済も、

整合する。

だから、

「10万円が移動した」。


銀行振込とは、

物体としてのお金を運ぶ技術ではなく、

「誰が、誰に、いくら支払ったか」

という記録を、

社会全体で、

矛盾なく更新する技術なのです。


図解 Ver.154

振込で本当に動くもの

❌

💴💴💴💴💴

X銀行

↓

トラック

↓

Y銀行


⭕️

X銀行

↓

振込情報

↓

全銀システム

↓

Y銀行

+

銀行間決済

↓

日銀当座預金

コピー:

「お金を運ばずに、お金を動かす。」


19.なぜ、こんな仕組みを信用できる?

ここで、

かなり根本的な疑問。

X銀行の数字。

Y銀行の数字。

全銀システムの情報。

日銀当座預金。

全部、

数字です。

なぜ、

それを、

一万円札と同じように、

「お金」として信用できる?


これは、

技術だけでは、

説明できません。

銀行制度。

法律。

監督。

預金制度。

中央銀行。

決済ルール。

セキュリティ。

運用。

長年の実績。

それらを含めた、

「社会的な信頼」

があるからです。


日本銀行も、

銀行間送金において、

各銀行の預金が、

日本銀行当座預金を介して、

他の銀行の預金と交換されることが、

通貨としての信頼を支える重要な基盤だと説明しています。

つまり、

お金は、

情報だけでは成立しない。

「その情報を信用できる仕組み」

まで含めて、

初めて成立するのです。


20.銀行振込で一番大切なのは「正しさ」

物流。

荷物が、

一日遅れた。

困ります。

でも、

銀行振込。

100万円。

送った。

相手には、

10万円しか入っていない。

あるいは、

別の人へ入った。

これは、

困る、

では済みません。


金融システムでは、

速さも重要。

でも、

それ以上に、

正確さ。

が重要です。

誰から。

誰へ。

いくら。

いつ。

どの取引。

二重になっていない?

消えていない?

改ざんされていない?


銀行振込は、

「数字を高速で動かすシステム」

ではなく、

「数字を絶対に雑に扱えないシステム」

なのです。


21.だから、口座番号が重要

振込。

銀行名。

支店名。

口座種別。

口座番号。

受取人。

さまざまな情報を指定します。

なぜ?

「田中さんへ10万円」

だけでは、

どの田中さんか、

分からないから。


インターネットにも、

IPアドレスなど、

送り先を識別する仕組みがある。

宅配便にも、

住所がある。

銀行振込にも、

「お金の届け先」

を識別する情報がある。


第14回では、

住所を、

「物理世界のアドレス」

と表現しました。

銀行口座も、

少し似ています。

「金融世界の届け先」。

です。


22.でも、振込は宅配便とは違う

ここは、

比較すると、

面白いところ。

宅配便。

広島から東京へ、

箱を送る。

箱そのものが、

道路を移動します。

銀行振込。

広島の銀行から、

東京の銀行へ、

10万円振り込む。

一万円札10枚が、

移動するわけではない。


必要なのは、

「10万円を支払った」

という状態を、

双方の金融システムで、

正しく成立させること。

つまり、

宅配便は、

「物を届けるネットワーク」。

銀行振込は、

「状態を一致させるネットワーク」。

と考えることもできます。


23.これ、コンピューターゲームに少し似ている?

オンラインゲーム。

Aさん。

所持金1000ゴールド。

Bさん。

200ゴールド。

Aさんが、

Bさんへ、

100ゴールド渡す。

本物の金貨を、

ネット回線へ流すわけではありません。

システム上の記録が、

Aさん。

900。

Bさん。

300。

になる。


銀行預金を、

ゲーム内通貨と同じだ、

と言っているわけではありません。

法的性質も、

制度も、

信用の仕組みも、

まったく違います。

でも、

「物体を運ばず、

記録を整合させることで、

価値が移動した状態を作る」

という構造を理解するための、

比喩としては、

少し役立ちます。


24.もし全銀システムが止まったら?

このシリーズ恒例。

「止まったらどうなる?」

銀行間の振込情報を、

やり取りする、

重要なシステム。

ここに、

大きな障害が起きたら?

銀行をまたぐ振込などに、

大きな影響が出る可能性があります。


金融システムが怖いのは、

「物が止まる」

だけではないこと。

企業。

給料。

仕入代金。

売上代金。

公共料金。

さまざまな支払いが、

金融ネットワークへ依存しています。

だから、

決済システムは、

単なる、

銀行の便利サービスではありません。

社会インフラ。

なのです。


25.全銀システムは1973年から動いている

全銀システムは、

1973年に稼働を開始しました。

そして、

社会。

金融。

コンピューター。

通信技術。

取引量。

すべてが変化する中で、

システム更改を繰り返してきました。


ここでも、

このシリーズのテーマが、

出てきます。

インフラは、

一度作れば、

完成。

ではありません。

使いながら、

更新する。

守る。

監視する。

直す。

次の時代へ、

作り替える。


道路。

水道。

電力。

鉄道。

インターネット。

そして、

銀行システム。

全部、

同じです。

文明は、

完成品ではない。

メンテナンスしながら使い続けるシステム。

なのです。


26.2023年には実際に障害も起きた

金融インフラも、

絶対に止まらない、

魔法のシステムではありません。

2023年10月には、

全銀システムで障害が発生し、

一部金融機関で、

他行宛て振込などに影響が出ました。

これは、

重要な教訓です。


社会インフラに、

必要なのは、

「絶対に故障しない」

という幻想ではありません。

障害を減らす。

早く検知する。

影響を限定する。

復旧する。

原因を調べる。

再発を防ぐ。


以前、

人体修復システムのシリーズで、

こんな話をしました。

「健康とは、

何も壊れない状態ではなく、

壊れても戻れる状態。」

社会インフラも、

かなり似ています。


27.銀行振込は「信用のネットワーク」

銀行振込を、

機械だけで説明すると、

コンピューター。

通信。

データセンター。

全銀システム。

日銀ネット。

になります。

でも、

その下には、

もう一つ、

見えないものがあります。

信用。


X銀行が、

Y銀行へ、

この取引は正しい、

と通知する。

Y銀行が、

その情報を処理する。

全銀ネットが、

取引を整理する。

日本銀行当座預金で、

最終的な資金決済を行う。

その仕組み全体を、

社会が信用している。


だから、

スマートフォン画面の、

「残高100,000円」が、

ただの数字ではなく、

「10万円」

として機能する。


28.お金とは、何だろう?

ここまで来ると、

今回の記事は、

銀行振込の仕組みだけでは、

終わらなくなります。

一万円札。

硬貨。

銀行預金。

スマートフォン決済。

数字。

全部、

形が違う。

でも、

私たちは、

「お金」として使う。


もしかすると、

現代社会のお金を理解するには、

「何でできている?」

より、

「誰が、

どんなルールで、

その価値を認め、

どう記録している?」

と考えた方が、

分かりやすいのかもしれません。


29.第5回から、一本の線がつながった

第5回。

キャッシュレス。

「最初に動くのは、お金ではなく情報。」

第16回。

ATM。

「情報を確認したあと、現金が出る。」

そして、

第17回。

銀行振込。

「最後まで現金を動かさなくても、お金は動く。」


ここまで来ると、

三つの記事が、

一本につながります。

キャッシュレス。

↓

ATM。

↓

銀行振込。

すべて、

表面は違う。

でも、

後ろには、

「情報によってお金を動かす社会」

があります。


図解 Ver.155

「お金を動かす」3つの方法

キャッシュレス

情報

↓

支払い成立

↓

現金は動かない


ATM

情報

↓

取引承認

↓

最後に現金が出る


銀行振込

情報

↓

口座記録変更

↓

銀行間決済

↓

最後まで紙幣は動かない

コピー:

「現代のお金は、情報として動く。」


30.実は銀行振込も「巨大システムの端末」

スマートフォン。

銀行アプリ。

振込。

10万円。

私たちが触るのは、

画面だけ。

でも、

その向こうには、

自分の銀行。

銀行システム。

通信網。

全銀システム。

相手の銀行。

勘定系システム。

全銀ネット。

日銀ネット。

日本銀行当座預金。

セキュリティ。

監視。

保守。

大量の仕組みがあります。


つまり、

銀行アプリの、

「振込」

という、

小さなボタン。

あれは、

巨大な金融インフラの、

入り口。

なのです。


31.「10万円を送る」の正体

最後に、

最初の疑問へ、

戻りましょう。

A銀行から、

B銀行へ。

10万円。

何が、

移動した?

一万円札?

違う。

トラック?

走らない。

現金輸送車?

必要ない。


動いたのは、

振込情報。

そして、

変わったのは、

口座の記録。

さらに、

銀行同士で生じた、

支払うべき金額を、

金融システム上で、

最終的に決済する。


だから、

銀行振込とは、

「お金そのものを運ぶ技術」

というより、

「離れた場所にある複数の帳簿を、

矛盾なく書き換える技術」

と考えると、

かなり本質に近づきます。


しろくまのひとこと

今回、

銀行振込を調べながら、

一番面白かったのは、

やっぱり、

「じゃあ、お金って何?」

というところでした。

一万円札なら、

分かりやすい。

紙です。

財布に入る。

人へ渡せる。

でも、

銀行口座。

100万円。

画面に、

数字が表示されている。

そして、

10万円振り込む。

90万円になる。

相手は、

10万円増える。

紙幣は、

どこにも移動していない。


なのに、

誰も、

「お金は移動していない」

とは言いません。

ちゃんと、

「10万円を送った」

と言います。

なぜ?

それは、

社会全体が、

銀行の記録。

銀行間の決済。

中央銀行。

金融制度。

そして、

その仕組みを、

信用しているから。


そう考えると、

銀行振込というのは、

単なる、

便利な送金サービスではありません。

「社会が共有している信用を、

ネットワーク上で移動させる仕組み」

なのかもしれません。


前回のATMでは、

こんな言葉を残しました。

「現金が出る前に、情報が銀行まで往復している。」

今回、

さらに一歩進みました。

銀行振込なら、

「情報だけで、

お金を動かせる。」

でも、

正確には、

情報だけでは足りない。

その情報が、

正しい。

消えない。

二重にならない。

改ざんされない。

銀行同士で、

最終的に帳尻が合う。

そして、

社会が、

その仕組みを信用している。

そこまでそろって、

初めて、

「お金が動いた」

ことになる。


つまり、

今回の答えは、

こうです。

銀行振込で運ばれているのは、

一万円札ではない。

「誰から誰へ、

いくら支払ったか」という情報が動き、

銀行同士が、

その結果を決済している。


私たちは、

振込ボタンを、

一回押すだけ。

でも、

その後ろには、

銀行。

全銀システム。

全銀ネット。

日銀ネット。

日本銀行当座預金。

通信。

セキュリティ。

監視。

保守。

巨大な仕組みが、

つながっています。


今回も、

同じでした。

表側が簡単になるほど、

裏側は巨大になる。

そして、

当たり前は、

何もしなくても続くものではない。


次回予告

当たり前を支える技術 第18回

クレジットカードは、なぜ「後払い」できるのか?

――カード会社・加盟店・決済ネットワーク・与信が「今買って、あとで払う」を成立させる仕組み

店。

商品。

1万円。

カード。

タッチ。

ピッ。

商品を持って、

帰る。

でも、

あなたの銀行口座から、

その瞬間に、

1万円が引き落とされたとは限りません。

では、

店は、

なぜ商品を渡してくれる?

誰が、

「この人は後で払う」

と保証している?

そして、

お店には、

いつ、

誰から、

お金が入る?

次回は、

銀行振込より、

さらに不思議な、

「信用で時間をずらす決済」

クレジットカードの裏側へ入ります。


「銀行間を走るのは、紙幣ではなく情報。」

「大量の取引を、差額へまとめる。」

「お金を運ばずに、お金を動かす。」

「銀行振込は、離れた帳簿を矛盾なく書き換える技術。」

「情報だけでは足りない。その情報を信用できる仕組みが必要。」

「表側が簡単になるほど、裏側は巨大になる。」

「見えなくなったところから、文明は面白くなる。」


参考書籍

📚 「お金を運ばずに、お金を動かす」を、もう少し知りたい人へ

今回の記事では、

銀行振込という、

あまりにも身近な仕組みの、

「裏側」を見てきました。

A銀行から、

B銀行へ。

10万円。

振込。

でも、

一万円札10枚を、

銀行員が車に積んで、

相手の銀行まで運んでいるわけではありません。

動くのは、

振込情報。

変わるのは、

口座の記録。

そして、

銀行同士では、

その結果をきちんと決済する。

だから、

「お金は動く。でも、紙幣は動かない。」

では、

そんな金融の世界を、

もう少し広く知りたくなったら?

今回おすすめするのは、

この一冊です。


メイン参考書籍

『図解即戦力 金融業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

(👉 Amazonリンク)

今回の記事では、

全銀システム。

銀行間決済。

銀行預金。

送金。

キャッシュレス。

そして、

「そもそも、お金とは何だろう?」

というところまで、

少し踏み込みました。

でも、

銀行振込だけを見ていると、

金融システム全体の中で、

それが、

どこに位置しているのか、

分かりにくい。

そこで、

この本です。


🐻 しろくま的ポイント①

「銀行振込」から「金融全体」へ地図を広げられる

今回の記事では、

A銀行。

↓

全銀システム。

↓

B銀行。

という流れを追いました。

でも、

金融の世界には、

銀行だけではなく、

証券。

保険。

クレジットカード。

さまざまな金融サービスがあります。

つまり、

今回の記事で見たのは、

巨大な金融システムの、

ほんの一部分。

本書は、

その周囲まで含めて、

「金融業界全体の地図」

を作るための入門書として使えます。


🐻 しろくま的ポイント②

「銀行は何をしているのか?」から理解できる

銀行振込を理解するには、

そもそも、

銀行とは何をする場所なのか?

を知っておくと、

かなり分かりやすくなります。

預金。

融資。

為替。

決済。

私たちは、

銀行を、

「お金を預ける場所」

として見がちです。

でも、

社会全体から見ると、

銀行には、

「お金を動かす仕組み」

としての役割があります。

今回の記事で登場した、

銀行振込も、

その一つ。

銀行という存在を、

ATMや窓口だけではなく、

社会を支える金融インフラとして見る。

その入口として、

使いやすい本です。


🐻 しろくま的ポイント③

「現金」と「預金」は同じではない

今回の記事で、

かなり重要だったところです。

財布の中の、

一万円札。

銀行アプリに表示された、

「残高100万円」。

どちらも、

私たちは、

「お金」

と呼びます。

でも、

仕組みは、

同じではありません。

銀行振込では、

紙幣そのものを、

相手へ送らない。

それでも、

Aさんの残高が減り、

Bさんの残高が増えれば、

私たちは、

「10万円が移動した」

と認識します。

金融の仕組みを学ぶと、

この、

「現金ではないお金」

が、

どのように社会の中で使われているのかが、

少しずつ見えてきます。


🐻 しろくま的ポイント④

第5回・第16回・第17回がつながる

この本を、

今回おすすめしたい、

もう一つの理由。

これまでのシリーズと、

非常に相性がいい。


第5回。

キャッシュレス決済

「最初に動くのは、お金ではなく情報。」

↓

第16回。

ATM

「情報を確認したあと、現金が出る。」

↓

第17回。

銀行振込

「最後まで紙幣を動かさなくても、お金は動く。」


ここまで来ると、

三つの記事に、

共通するものが見えてきます。

それが、

「決済」。

です。

私たちは、

商品を買う。

現金を引き出す。

誰かへ振り込む。

別々の行動だと思っています。

でも、

金融システム側から見ると、

それぞれ、

「誰のお金が、どこへ、どれだけ移ったのか」

を、

正しく処理する仕組みでもあります。

金融全体を扱う入門書を読むと、

このシリーズの記事同士も、

つながって見えてきます。


🐻 しろくま的ポイント⑤

次回「クレジットカード」の予習にもなる

次回は、

クレジットカード。

銀行振込では、

自分の銀行口座から、

相手の銀行口座へ、

お金を移しました。

では、

クレジットカードは?

店で、

1万円の商品を買う。

カードを使う。

商品を持って帰る。

でも、

その瞬間、

自分の銀行口座から、

1万円が減るとは限りません。

つまり、

ここには、

銀行振込とは違う、

「信用」

という仕組みが入ってきます。

金融業界全体を見渡しておくと、

銀行。

クレジットカード会社。

決済サービス。

それぞれの役割の違いも、

理解しやすくなります。

第17回だけではなく、

これから始まる、

「金融インフラ編」

の副読本として使える一冊です。


もう少し深く知りたい人へ

銀行振込の仕組みそのものを、

さらに深く調べていくと、

決済システム。

全銀システム。

ネッティング。

RTGS。

中央銀行。

日本銀行当座預金。

決済リスク。

といった、

専門的な世界へ入っていきます。

ここまで来ると、

一般向けの金融入門書より、

「決済」を専門に扱った本の方が、

詳しくなります。

ただし、

専門書になるほど、

内容も一気に難しくなります。

今回の記事の読者には、

まず、

「金融全体の地図を作る」

ことをおすすめします。

地図ができてから、

気になった場所を、

深掘りする。

この順番の方が、

迷子になりにくいでしょう。


しろくまのおすすめ読書ルート

まず、

今回の記事。

銀行振込は、なぜ別の銀行へお金を送れるのか?

↓

次に、

『図解即戦力 金融業界のしくみとビジネスがこれ1冊でしっかりわかる教科書』

↓

そこで、

金融全体の地図を作る。

↓

そして、

興味が出てきたら、

銀行。

決済。

中央銀行。

キャッシュレス。

クレジットカード。

それぞれを、

専門書で深掘りする。

この順番が、

初心者には、

分かりやすいと思います。


しろくまのひとこと

銀行振込。

ATM。

キャッシュレス。

クレジットカード。

普段は、

別々のサービスに見えます。

でも、

後ろ側へ回ってみると、

だんだん、

同じ世界へ、

つながっていきます。

銀行。

通信。

認証。

口座。

決済。

中央銀行。

そして、

信用。


今回、

銀行振込を調べて、

一番不思議だったのは、

やっぱり、

これでした。

「紙幣が動いていないのに、

なぜ、お金が動いたことになる?」

答えは、

数字だから、

ではありません。

その数字が、

正確に記録される。

銀行同士で、

矛盾なく決済される。

そして、

その仕組みを、

社会が信用している。

だから、

数字が、

「お金」

として機能する。


金融の本を読む面白さは、

投資や金利を知ることだけではありません。

私たちが、

毎日のように使っている、

「お金とは何なのか?」

を、

少し違った角度から、

考えられること。

なのかもしれません。

一万円札を見る。

銀行口座を見る。

振込ボタンを見る。

その見え方が、

少し変わったなら、

今回の記事も、

参考書籍も、

役目を果たしたことになります。

「お金は動く。でも、紙幣は動かない。」

その裏側には、

巨大な金融システムと、

それを支える、

「信用」

がありました。

「見えなくなったところから、文明は面白くなる。」

当たり前を支える技術 第16回|ATMは、なぜ別の銀行のお金まで引き出せるのか?――銀行・ATMネットワーク・認証・勘定系システムが数秒で口座を確認する仕組み

ATMから銀行ネットワークを経由して口座を持つ金融機関へ認証・残高確認の情報が送られ、承認後に現金が払い出される仕組みを白熊調査員が確認している「当たり前を支える技術」第16回のイラスト

当たり前を支える技術 第16回

ATMは、なぜ別の銀行のお金まで引き出せるのか?

――銀行・ATMネットワーク・認証・勘定系システムが数秒で口座を確認する仕組み


コンビニへ行く。

買い物ではありません。

現金が必要になった。

財布から、

キャッシュカードを出す。

ATMへ入れる。

暗証番号。

金額。

確認。

しばらくすると、

ガチャ。

紙幣が出てきます。


いつもの光景です。

でも、

よく考えてみると、

かなり不思議です。

たとえば、

あなたが口座を持っているのは、

A銀行。

でも、

目の前にあるATMは、

B銀行のATMかもしれない。

あるいは、

コンビニなどに設置された、

別の銀行のATMかもしれません。

それなのに、

カードを入れる。

暗証番号を入力する。

数秒後。

現金が出てくる。


なぜ?

ATMの中に、

あなたの銀行口座が、

入っているのでしょうか?

もちろん、

そんなことはありません。

では、

ATMは、

どうやって、

「この人には、

3万円を引き出す権利がある」

と分かるのでしょう?

今回は、

コンビニの片隅に置かれた、

一台のATMから、

その後ろに広がる、

巨大な金融ネットワーク

を覗いてみましょう。


1.まず、大きな誤解を一つ

ATMから、

1万円を引き出す。

すると、

私たちは、

なんとなく、

「自分の銀行に預けていた1万円が出てきた」

ように感じます。

でも、

物理的には、

少し違います。


あなたが、

何年か前に銀行へ預けた、

あの一万円札が、

銀行の金庫から、

地下トンネルを通って、

ATMまで飛んでくる。

わけではありません。

ATMの中には、

あらかじめ、

現金があります。

そして、

あなたの口座は、

ATMの中にあるわけではない。

では、

ATMがしていることは何か?

非常に大ざっぱに言えば、

「この人へ、この金額を渡してよいですか?」

と、

銀行側へ問い合わせている。

のです。


2.ATMは「現金の自動販売機」ではない

ATM。

Automatic Teller Machine。

日本語では、

現金自動預払機などと呼ばれます。

でも、

ATMを、

単なる、

「お札を出す機械」

だと考えると、

本質を見失います。

ATMには、

大きく二つの顔があります。

一つ。

現金を扱う機械。

もう一つ。

銀行システムへ接続する端末。

こちらが、

今回の主役です。


3.カードを入れた瞬間、まず「誰の口座か」を知る

ATMへ、

キャッシュカードを入れる。

ATMは、

カードから、

取引に必要な情報を読み取ります。

カードには、

金融機関や口座を識別するために必要な情報などが、

記録されています。

そして、

利用者は、

暗証番号を入力する。

さらに、

「3万円引き出したい」

と指定する。


すると、

ATM側には、

取引に必要な情報が集まります。

概念的には、

こんな感じです。

どの金融機関のカード?

どの口座?

どんな取引?

いくら?

認証条件は満たしている?

これらを使って、

取引可否を確認します。


4.ここでATMは「銀行へ聞きに行く」

たとえば、

A銀行のカード。

でも、

使っているのは、

B銀行側のATM。

ATMだけでは、

A銀行口座の最新残高を、

勝手に判断できません。

そこで、

通信ネットワークを通じて、

必要な取引情報が、

金融機関側へ送られます。


イメージとしては、

ATM。

↓

ATM設置側のシステム。

↓

ATM提携ネットワーク。

↓

カードを発行した金融機関側。

↓

口座・取引条件などを確認。

↓

取引可否。

↓

ネットワーク。

↓

ATM。

という流れです。

実際の構成は、

金融機関や接続形態などによって異なります。

でも、

重要なのは、

ATM単体で判断しているわけではない。

ということです。


図解 Ver.137

ATMの「数秒」を分解する

キャッシュカード

↓

🏧 ATM

↓

カード情報・取引内容

↓

🌐 ATMネットワーク

↓

🏦 口座を持つ金融機関

↓

認証・残高・利用条件などを確認

↓

OK / NG

↓

🌐 ATMネットワーク

↓

🏧 ATM

↓

💴 現金

コピー:

「現金が出る前に、情報が往復している。」


5.別の銀行なのに、なぜつながる?

ここが、

今回の最大の疑問です。

A銀行。

B銀行。

C銀行。

D銀行。

全部、

別会社。

だったら、

A銀行のカードは、

A銀行のATMだけでしか、

使えなくても不思議ではありません。

でも、

実際には、

提携関係にある他の金融機関のATMでも、

利用できる場合があります。


なぜ?

銀行同士をつなぐ仕組みがあるから。

日本には、

金融機関相互のCD・ATMオンライン提携を支える、

全国キャッシュサービス、

MICS

があります。

Multi Integrated Cash Service。

全銀協によれば、

MICSによって、

加盟する金融機関の利用者は、

提携する金融機関のCD・ATMから、

現金の引出しや残高照会などを行うことができます。


つまり、

ATMは、

自分の銀行専用の機械から、

「銀行ネットワークへの共通の入口」

へ、

広がっていったわけです。


6.ここで「全銀システム」と混同しない

銀行ネットワークと聞くと、

全銀システム

を思い浮かべる人もいるでしょう。

このシリーズでも、

今後、

振込を扱うときには、

重要な存在になります。

でも、

今回のATM相互利用と、

同じものではありません。


全銀システムは、

国内の振込などの為替取引を、

銀行間で担う重要な決済インフラ。

一方、

他行ATMでの引出しや残高照会などには、

MICSをはじめとする、

CD・ATMオンライン提携の仕組みがあります。

どちらも、

銀行同士をつなぐ、

重要な金融インフラ。

でも、

「役割が違う」。

ここは、

覚えておきたいところです。


7.銀行は、なぜそんな面倒なことをする?

もし、

他行ATMが使えなかったら?

旅行先。

近所。

駅。

コンビニ。

自分の銀行ATMを、

探さなければならない。

不便です。


逆に、

銀行同士が、

一定のルールとネットワークで、

相互利用できれば、

利用者は、

より多くの場所で、

口座へアクセスできる。

つまり、

ATM相互利用とは、

「銀行そのものを共有する」

のではなく、

「口座へアクセスする入口を広げる」

仕組みだと考えると、

分かりやすいでしょう。


図解 Ver.138

ATMは「銀行への入口」

A銀行

🏦

↖

B銀行ATM 🏧

↑

コンビニATM 🏧

↑

提携ATM 🏧

中央:

ATM NETWORK

コピー:

「口座は一つ。入口はたくさん。」


8.では、暗証番号は何をしている?

カードを入れただけでは、

現金は出ません。

通常、

暗証番号などによる、

認証が必要です。

なぜ?

カードを持っているだけでは、

「本人が使っている」

とは限らないから。

カードを拾った人。

盗んだ人。

偽造したカード。

そうした可能性があります。


だから、

金融システムでは、

「このカードは何か」

だけでなく、

「この取引を認めてよいか」

を確認する必要があります。

暗証番号は、

その認証に使われる重要な情報の一つです。


9.カード+暗証番号=二つの情報

非常に単純化すると、

キャッシュカード。

↓

持っているもの。

暗証番号。

↓

知っているもの。

この二つを組み合わせることで、

カードだけよりも、

安全性を高めます。


もちろん、

現代のATMセキュリティは、

これだけではありません。

ICカード。

取引限度額。

異常取引の監視。

各種セキュリティ対策。

サービスによっては、

スマートフォンを利用したATM取引や、

顔認証など、

新しい本人確認・認証方法も登場しています。

実際、

現在のATMには、

キャッシュカードを使わず、

スマートフォンで入出金できるサービスもあります。

つまり、

ATM=カードを入れる機械

という常識そのものが、

少しずつ変わり始めています。


10.暗証番号そのものをATMが知っている?

ここは、

少し慎重に説明しましょう。

ATMへ、

暗証番号を入力する。

だから、

ATMの中に、

あなたの暗証番号一覧が、

保存されている?

そう考えるかもしれません。

しかし、

金融システムでは、

暗証番号などの認証情報を、

安全に扱うための仕組みが設けられています。


重要なのは、

ATMが、

紙の名簿のように、

「山田さん=1234」

と一覧表を持っている、

と考えないこと。

入力された情報は、

取引を認証するために、

銀行側のシステムなどと連携して扱われます。

具体的な認証方式や暗号処理は、

金融機関やカード・システムによって異なります。


11.そして「残高」を確認する

本人確認ができた。

では、

次。

3万円、

引き出したい。

でも、

口座残高が、

1万円しかなかったら?

通常の預金払戻しなら、

そのまま3万円を出すわけにはいきません。


そこで、

銀行側では、

口座残高。

利用可能額。

取引条件。

限度額。

口座状態。

その他必要な条件。

などを確認し、

その取引を、

認めてよいか判断します。


12.ここで登場する「勘定系システム」

銀行の仕組みを理解するとき、

避けて通れない言葉があります。

勘定系システム。

難しそうですね。

でも、

今回は、

ものすごく簡単に考えます。

銀行には、

大量の口座があります。

Aさん。

Bさん。

Cさん。

企業。

団体。

それぞれの、

預金。

入金。

出金。

振込。

利息。

さまざまな取引を、

正確に記録しなければならない。


その中核を担うシステムが、

一般に、

勘定系システムと呼ばれます。

ATMは、

この巨大な銀行システムへの、

「窓口の一つ」

と考えると分かりやすいでしょう。


13.ATMの中に「残高」があるわけではない

ここも、

重要です。

ATM画面。

「残高照会」。

ポチッ。

数秒。

残高が表示される。

だから、

ATMが、

あなたの残高を覚えているように見える。

でも、

ATMは、

全国の利用者の最新残高を、

全部保存しているわけではありません。


問い合わせる。

↓

銀行側で確認。

↓

結果を返す。

だから、

最新の口座情報にもとづいた取引ができます。


図解 Ver.139

ATMは「答え」を持っているのではない

❌ ATMの中

山田さん 123,456円

佐藤さん 82,000円

鈴木さん 350,000円

……

ではない。


⭕ ATM

「この口座の取引を確認してください」

↓

🏦 銀行システム

↓

「OK」

↓

ATM

コピー:

「ATMは巨大な口座台帳の“入口”である。」


14.そして、銀行の帳簿が変わる

3万円。

引出しOK。

ATMから、

現金が出る。

同時に重要なのが、

口座側の記録。

です。

取引が成立すれば、

銀行側では、

預金口座に、

その払戻しが反映されます。


つまり、

ATM取引には、

二つの世界があります。

物理世界

ATMから、

3万円の紙幣が出る。

情報世界

銀行側で、

口座の取引記録・残高が更新される。

この二つが、

整合していなければなりません。


もし、

現金だけ出た。

でも、

口座残高が減っていない。

困ります。

逆に、

残高だけ減った。

でも、

現金が出ていない。

これも、

大問題です。

だから、

ATMシステムには、

「現金の動き」

と、

「情報の動き」

を、

正しく対応させることが求められます。


15.ATMから出てくるのは「別銀行のお金」?

ここで、

タイトルを、

もう少し正確に考えてみましょう。

A銀行の口座。

↓

B銀行側のATM。

↓

3万円。

ATMから出てきた紙幣は、

物理的には、

そのATM側で用意・管理されている現金です。

あなたがA銀行へ昔預けた、

その紙幣そのものではありません。


一方、

情報の世界では、

A銀行側のあなたの口座に、

3万円の払戻しが記録される。

そして、

金融機関間では、

提携関係やルールにもとづいて、

取引を処理する必要があります。

つまり、

「現金そのもの」

と、

「誰の口座からいくら減ったか」

は、

別の層で管理されている。


これが、

かなり重要なポイントです。


16.お金は「紙幣」だけではない

私たちは、

お金というと、

一万円札。

五千円札。

千円札。

を想像します。

でも、

銀行の世界では、

口座残高も、

重要なお金の姿です。

給与が振り込まれる。

口座残高が増える。

でも、

その瞬間、

銀行の金庫へ、

あなた専用の一万円札が、

運び込まれるわけではありません。


ATMで引き出すときも、

同じ。

情報として管理されている預金の一部を、

現金という形へ変えて受け取る。

そう考えると、

ATMの役割が、

少し違って見えてきます。


17.ATMは「デジタルなお金」と「現金」の境界

これは、

今回の記事で、

ぜひ覚えておきたいところです。

銀行口座。

↓

数字。

取引記録。

↓

ATM。

↓

紙幣。

つまり、

ATMは、

「口座の世界」

と、

「現金の世界」

の境界にあります。


銀行システムの中にある、

数字としてのお金。

それを、

物理的な紙幣として、

私たちへ渡す。

逆に、

現金をATMへ入金すれば、

物理的な紙幣を、

口座側の記録へ反映させる。


ATMは、

「デジタルと物理を変換する金融インフラ」

と考えることもできます。


18.これは第5回「キャッシュレス」の逆方向

覚えているでしょうか。

第5回。

キャッシュレス決済。

あのとき、

最初に動くのは、

お金ではなく、

情報。

でした。

今回も、

同じです。

現金を引き出す。

だから、

最初にお札が動く?

違います。

まず、

情報が動く。

カード情報。

取引内容。

認証情報。

↓

ネットワーク。

↓

銀行。

↓

確認。

↓

承認。

そして、

最後に、

現金が動く。


つまり、

ATMも、

キャッシュレス決済も、

見た目は違いますが、

裏側では、

「まず情報を動かし、

取引を成立させる」

という世界にあります。


19.では、通信が切れたら?

ここで、

このシリーズ恒例の質問。

「これ、止まったらどうなる?」

ATM。

通信回線が、

切れた。

銀行側システムへ、

問い合わせられない。

認証できない。

残高を確認できない。

取引可否を判断できない。


安全側に考えるなら、

確認できないのに、

勝手に現金を出すわけにはいきません。

そのため、

システムやネットワークの障害は、

ATMサービスへ、

直接影響する可能性があります。


ここで分かるのは、

ATMが、

電気だけで動く機械ではないこと。

電力。

通信。

ATMネットワーク。

銀行システム。

認証。

現金管理。

全部が、

つながって、

初めて動く。


20.ATMは、小さな「金融インフラの交差点」

第15回。

コンビニは、

巨大システムの端末でした。

そのコンビニの中に、

ATMがある。

では、

ATMの後ろには?

電力網。

通信網。

ATMネットワーク。

銀行システム。

セキュリティシステム。

現金輸送。

保守。

監視。

さまざまな仕組みが、

接続されています。


つまり、

ATMそのものも、

「巨大システムの端末」。

だったのです。


図解 Ver.140

ATMの後ろには何がある?

中央:

🏧 ATM

周囲:

⚡ 電力

🌐 通信

🏦 銀行

🔐 認証

💻 勘定系システム

🔄 ATMネットワーク

💴 現金管理

🛠 保守・監視

コピー:

「ATMは、金融インフラの交差点。」


21.しかも、ATMには本物の現金が入っている

インターネットバンキング。

スマートフォン決済。

オンラインショッピング。

これらは、

画面の中だけで、

操作できます。

でも、

ATMは違う。

本物の紙幣を扱う。

だから、

情報セキュリティだけではなく、

物理的な安全も必要です。


現金を、

どう管理する?

不足しない?

多すぎない?

機械が、

紙幣を正しく数えられる?

詰まったら?

偽造券などへの対応は?

盗難への対策は?

機械そのものへの攻撃は?


ATMとは、

コンピューターであると同時に、

「現金を保管し、

正確に受け渡す機械」

でもあります。

デジタルと、

超アナログ。

両方を、

同時に扱う。

そこが、

ATMの面白いところです。


22.一万円札を一枚ずつ、人が数えているわけではない

3万円。

ATM。

紙幣3枚。

機械は、

内部の紙幣を、

必要な枚数だけ、

正確に送り出します。

さらに、

入金対応ATMなら、

投入された紙幣を、

機械で扱う必要があります。


つまり、

ATMには、

銀行ネットワークだけでなく、

精密な、

紙幣搬送技術

も必要です。

紙幣は、

薄い。

曲がる。

折れる。

状態も、

一枚一枚違う。

そんなものを、

大量に、

正確に扱う。

実は、

かなり高度な機械です。


23.「数秒」の中に二つの技術がある

ATMのすごさを、

二つに分けると、

分かりやすい。

情報側

カード。

認証。

通信。

銀行ネットワーク。

口座確認。

勘定処理。

セキュリティ。

機械側

カード読取。

紙幣識別。

紙幣搬送。

紙幣収納。

現金受渡し。

センサー。


この、

情報技術

と、

精密機械技術

が、

一台の箱の中で、

合流しています。


24.ATMは「銀行員の代わり」から始まった

ATMが普及する前。

現金を引き出したい。

銀行へ行く。

窓口。

銀行員。

本人・口座を確認。

取引を処理。

現金を受け取る。


ATMは、

こうした窓口業務の一部を、

機械化・オンライン化していきました。

そして、

銀行間のネットワークが広がる。

すると、

自分の銀行の店舗へ行かなくても、

他行などの提携ATMから、

口座へアクセスできるようになる。


つまり、

ATMの歴史は、

単なる、

「現金自動販売機の普及」

ではありません。

「銀行の窓口を、

ネットワークの端末へ変えた歴史」

とも言えるのです。


25.そして銀行そのものが「場所」ではなくなった

昔。

銀行。

↓

銀行の建物。

現在。

銀行。

↓

店舗。

ATM。

スマートフォン。

インターネットバンキング。

コンビニATM。

さまざまな入口。


つまり、

銀行サービスそのものが、

「銀行の建物から外へ出た」。

とも言えます。

第2回。

スマートフォン。

第15回。

コンビニ。

そして今回。

ATM。

全部、

同じ方向へ進んでいます。


巨大なシステムは、

裏側へ。

利用者の目の前には、

小さな端末だけ。

これが、

現代インフラの特徴の一つなのかもしれません。


26.便利になれば、攻撃する側も考える

当然、

問題もあります。

ATM。

キャッシュカード。

暗証番号。

現金。

これらは、

犯罪者にとっても、

標的になり得ます。


たとえば、

スキミング。

カードの磁気情報などを、

不正に読み取る。

さらに、

暗証番号を盗み見る。

偽造カードなどを使い、

不正に預金を引き出す。

こうした犯罪が、

実際に発生してきました。


だから、

ATMでは、

便利さだけでなく、

セキュリティ

が、

非常に重要になります。

金融庁も、

ATMは非対面取引であることから、

特有のリスクを抱えており、

金融機関に十分な情報セキュリティ対策を求めています。


27.暗証番号「1234」はやめましょう

これは、

技術の話から、

少しだけ、

利用者側の話。

高度な銀行システム。

暗号。

監視。

ICカード。

さまざまな対策。

それでも、

暗証番号が、

誕生日。

電話番号。

推測しやすい数字。

だったら?

弱点になります。


つまり、

セキュリティも、

機械だけでは、

完成しません。

利用者側にも、

守るべき部分があります。

これは、

第6回のエレベーターで出てきた、

「最後の安全層は人間」

という考え方にも、

少し似ています。


28.ATMが止まると、何が困る?

キャッシュレス社会。

スマートフォン決済。

クレジットカード。

だから、

ATMがなくても、

大丈夫?

普段なら、

そう感じる人もいるでしょう。

でも、

現金が必要な場面は、

まだあります。


そして、

大規模な障害。

災害。

通信障害。

システム障害。

ATMが使えなくなると、

現金へのアクセスが、

難しくなる場合があります。

金融庁の監督指針でも、

重要システムについて、

バックアップや、

災害・システム障害時に、

業務を継続する態勢が求められています。


つまり、

銀行システムでも、

このシリーズで何度も登場した、

「壊れない」

ではなく、

「壊れたときにどうする?」

という発想が、

重要なのです。


29.金融にも「多重防護」がある

第6回。

エレベーター。

一つの装置だけでは、

守らない。

第7回。

新幹線。

一つのブレーキだけでは、

守らない。

ATMや銀行システムでも、

考え方は似ています。


カード。

暗証番号。

IC。

利用限度。

取引監視。

通信セキュリティ。

システム監視。

バックアップ。

障害対応。

人による運用。

さまざまな対策を、

組み合わせる。


もちろん、

鉄道と金融では、

守る対象も、

技術も、

まったく違います。

でも、

「一つが破られても、

それだけで全部を失わないようにする」

という考え方は、

高度な社会システムに、

共通して現れます。


図解 Ver.141

ATMを守る「安全の層」

カード

↓

暗証番号・認証

↓

取引条件・限度額

↓

通信セキュリティ

↓

銀行システム

↓

監視

↓

バックアップ・障害対応

↓

利用者

コピー:

「一つの仕組みだけでは、守らない。」

※実際のセキュリティ構成は金融機関・サービスによって異なる概念図。


30.コンビニATMが象徴するもの

第15回。

コンビニは、

巨大システムの端末。

と考えました。

そこへ、

ATMを置く。

すると、

コンビニという小さな建物から、

銀行ネットワークへ、

接続できる。

これは、

かなり象徴的です。


銀行へ行かなくても、

銀行口座へアクセスできる。

しかも、

自分の銀行ではないATMから。

つまり、

私たちは、

銀行という、

巨大な金融インフラを、

「銀行の建物」

ではなく、

「ネットワーク」

として利用している。

とも言えるのです。


31.ATMのすごさは「お札が出ること」ではない

ATM。

3万円。

ガチャ。

紙幣。

目立つのは、

最後の部分です。

でも、

本当に重要なのは、

その直前。

カードを読む。

↓

取引情報を作る。

↓

ネットワークへ送る。

↓

銀行側で確認する。

↓

認証する。

↓

残高・条件などを確認する。

↓

取引を承認する。

↓

口座へ反映する。

↓

ATMへ結果を返す。

↓

紙幣を出す。


私たちが見ている、

「ガチャ」。

これは、

巨大な情報処理の、

最後の一動作

にすぎません。


32.「ピッ」と「ガチャ」は似ている

第5回。

キャッシュレス。

ピッ。

第16回。

ATM。

ガチャ。

見た目は、

違います。

でも、

共通点があります。

表側が簡単になるほど、

裏側は巨大になる。


キャッシュレスでは、

決済ネットワーク。

ATMでは、

銀行・ATMネットワーク。

スマートフォンでは、

通信網。

自動改札では、

鉄道システム。

蛇口では、

水道網。

コンセントでは、

電力網。


私たちは、

巨大なインフラを、

毎日、

「小さな操作」

だけで使っています。


33.そして、ATMは少しずつ変わっている

カード。

暗証番号。

現金。

これが、

昔からのATMのイメージ。

でも、

現在は、

スマートフォンを使ったATM取引なども、

広がっています。

サービスによっては、

カードなしで、

スマートフォンを使って、

入出金できる。

本人確認機能も、

変化しています。


すると、

未来のATMは、

今のATMと、

同じ姿でしょうか?

もしかすると、

「カードを入れる機械」

という定義そのものが、

変わるかもしれません。


でも、

現金が使われる限り、

一つの役割は、

残ります。

デジタルな金融システムと、

物理的な現金をつなぐこと。

この境界装置としての役割です。


34.では、ATMがなくなれば完全キャッシュレス?

そう単純ではありません。

現金には、

現金の特徴があります。

通信を必要としない、

対面取引もできる。

幅広い人が使える。

一方、

大量の現金管理には、

コストもかかる。

ATM。

現金輸送。

防犯。

補充。

回収。

保守。


キャッシュレスにも、

現金にも、

それぞれ、

長所と弱点があります。

だから、

未来は、

単純に、

「現金かキャッシュレスか」

ではなく、

どの手段を、

どの場面で、

どう組み合わせるか、

という話になるでしょう。


35.ATMから見える「現代文明の設計思想」

ATMは、

小さな箱です。

でも、

その中を見ていくと、

現代社会の特徴が、

よく見えます。


① 情報と物理を分ける

口座情報。

↓

銀行側。

現金。

↓

ATM側。


② ネットワークでつなぐ

別の銀行でも、

一定の提携関係と仕組みによって、

サービスを利用できる。


③ 共通ルールを作る

別会社同士でも、

やり取りできる。


④ 認証する

誰でも、

自由に口座へアクセスできるわけではない。


⑤ 記録する

お金の移動を、

正確に残す。


⑥ 異常に備える

不正利用。

障害。

通信断。

災害。


⑦ 保守し続ける

ATMも、

ネットワークも、

銀行システムも、

作ったら終わりではない。


これは、

このシリーズで、

ずっと見てきた世界です。

文明は、

「つくる」だけでは動かない。

「つなぎ、監視し、直し続ける」ことで動く。


36.ATMの前で、もう一度考えてみる

コンビニ。

ATM。

カードを入れる。

暗証番号。

3万円。

確認。

数秒。

ガチャ。

紙幣。


次に、

ATMを使ったとき、

少しだけ、

想像してみてください。

その数秒。

カードから、

取引に必要な情報が読み取られる。

取引情報が、

ネットワークを進む。

自分の銀行側へ届く。

認証。

残高。

取引条件。

確認。

結果が、

ネットワークを戻る。

ATMが、

現金を送り出す。

銀行側では、

取引が記録される。


私たちから見れば、

「3万円を下ろした。」

だけ。

でも、

機械から見れば、

その数秒は、

巨大な金融ネットワークとの会話

だったのです。


しろくまのひとこと

ATMについて、

今回、

一番面白いと思ったのは、

「別の銀行なのに、

なぜお金が出てくる?」

という疑問でした。

最初は、

単純に、

銀行同士が、

つながっているから。

で、

終わりそうです。

でも、

少し掘ってみると、

見え方が変わります。


ATMは、

あなたのお金を、

保管している機械ではない。

あなたの口座を、

持っている機械でもない。

全国の人の残高を、

覚えている機械でもない。

ATMが持っているのは、

「巨大な金融システムへアクセスする能力」。

なのです。


カード。

暗証番号。

ネットワーク。

銀行システム。

認証。

勘定処理。

現金管理。

セキュリティ。

保守。

それらを、

数秒でつなぐ。

そして、

最後に、

紙幣が出てくる。


だから、

ATMから出てくる、

一万円札。

あれは、

ただのお札ではありません。

その直前に、

見えないところで、

大量の情報が動き、

複数のシステムが、

「この取引を実行してよい」

と判断した結果でもあります。


第5回では、

キャッシュレス決済について、

「最初に動くのは、お金ではなく情報。」

と書きました。

ATMも、

同じでした。

現金を引き出すのに、

最初に動くのは、

現金ではない。

情報です。

そして、

情報が正しく処理されたあと、

最後に、

現金が動く。


つまり、

ATMとは、

「情報を、現金へ変える出口」

とも言える。

コンビニの片隅に、

何気なく置かれている箱。

でも、

その向こうには、

銀行。

通信網。

ATMネットワーク。

勘定系システム。

セキュリティ。

現金管理。

そして、

それらを支える、

多くの人がいます。


次にATMから、

一万円札が、

ガチャ。

と出てきたら、

少しだけ、

その後ろを想像してみてください。

あのお札が出てくるまでに、

見えない世界では、

すでに、

大仕事が終わっています。

「現金が出る前に、情報が銀行まで往復している。」

そして、

今回も、

いつもの結論へ戻ります。

当たり前は、

何もしなくても続くものではない。


次回予告

当たり前を支える技術 第17回

銀行振込は、なぜ別の銀行へお金を送れるのか?

――全銀システム・銀行間決済・口座情報が「お金を運ばずに、お金を動かす」仕組み

ATMでは、

口座のお金を、

現金として取り出しました。

では、

現金を取り出さず、

別の銀行へ送ったら?

A銀行。

↓

B銀行。

10万円。

振込。

でも、

銀行員が、

10万円を封筒へ入れて、

B銀行まで、

走っているわけではありません。

では、

「お金」は、

いったい何を移動しているのでしょう?

次回は、

ATMよりさらに、

「お金が見えなくなる世界」。

銀行振込の裏側へ入ります。


「口座は一つ。入口はたくさん。」

「ATMは、答えを持つ機械ではない。銀行へ問い合わせる端末。」

「現金が出る前に、情報が往復している。」

「ATMは、デジタルなお金と物理的な現金の境界。」

「表側が簡単になるほど、裏側は巨大になる。」

「見えなくなったところから、文明は面白くなる。」


参考書籍

📚 ATMの「向こう側」を、もう少し知りたい人へ

今回の記事では、

ATMから現金が出てくるまでの、

わずか数秒を追いかけました。

カードを入れる。

暗証番号を入力する。

金額を指定する。

そして、

ガチャ。

現金が出てくる。

私たちから見れば、

それだけです。

でも、

その数秒の後ろでは、

ATM。

通信ネットワーク。

認証。

銀行システム。

口座情報。

勘定系システム。

現金管理。

セキュリティ。

さまざまな仕組みが、

つながっていました。

今回の記事を読んで、

「ATMの後ろにある銀行システムを、もう少し知りたい」

と思った人へ、

まずおすすめしたいのが、

この一冊です。


メイン参考書籍

『図解即戦力 銀行業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

長塚孝子 監修
技術評論社
2026年刊

(👉 Amazonリンク)

今回の記事との相性は、

かなり良好です。

というより、

目次を見ると、

今回扱ったテーマが、

そのまま並んでいます。

銀行システム。

全銀システム。

ATM。

キャッシュカード。

インターネットバンキング。

勘定系システム。

情報系システム。

セキュリティ。

つまり、

今回の記事で、

ATMから覗き込んだ世界を、

「銀行全体」

まで広げて理解できる本です。


🐻 しろくま的ポイント①

「ATMの後ろ」を、そのまま読める

今回の記事では、

ATMについて、

こんな説明をしました。

カード。

↓

ATM。

↓

ネットワーク。

↓

銀行。

↓

認証・口座確認。

↓

OK / NG。

↓

ATM。

↓

現金。

でも、

ブログ記事では、

初心者向けということもあり、

銀行システムの内部までは、

深く入りませんでした。

本書には、

銀行システムそのものを扱う章があります。

その中には、

「ATMが24時間稼働するしくみ」

があります。

さらに、

「キャッシュカードのしくみとシステム」

もあります。

つまり、

今回の記事を読んだ直後に、

非常に自然な形で、

続きを読むことができます。


🐻 しろくま的ポイント②

「勘定系システム」が分かる

今回、

初めて、

少し難しい言葉が出てきました。

勘定系システム。

銀行口座。

預金。

入金。

出金。

振込。

さまざまな取引を、

正確に記録する、

銀行の中核システムです。

ATMから、

3万円を引き出す。

目の前では、

一万円札が3枚出てくる。

でも、

銀行側では、

口座の取引記録も、

正しく更新されなければならない。

この、

「現金の世界」

と、

「銀行の記録の世界」

を、

つないでいる部分を理解するには、

勘定系システムの知識が役立ちます。

本書では、

「預金手続きを支える勘定系システム」

として、

銀行システムの一部として解説されています。


🐻 しろくま的ポイント③

ATMと銀行振込の違いも見えてくる

今回の記事で、

特に注意したのが、

ATMネットワークと、

全銀システムを、

同じものとして説明しないことでした。

ATM。

↓

他行ATMからの引出し。

一方、

銀行振込。

↓

A銀行からB銀行へ送金。

どちらも、

銀行同士がつながっている。

でも、

役割は違います。

本書では、

銀行システムの章で、

「内国為替取引を担う全銀システム」

も扱われています。

だから、

今回の第16回。

ATM。

↓

次回の第17回。

銀行振込。

この2本を、

一冊でつなげて理解できます。

これは、

「当たり前を支える技術」の、

金融インフラ編には、

かなり相性のよい構成です。


🐻 しろくま的ポイント④

キャッシュカードも「ただのカード」ではない

普段、

何気なく使っている、

キャッシュカード。

ATMへ入れる。

暗証番号。

それだけ。

でも、

ATMは、

そのカードを手掛かりに、

取引に必要な情報を扱います。

そして、

銀行システムへ、

接続する。

つまり、

キャッシュカードも、

単なる、

「銀行の会員証」

ではありません。

巨大な金融システムへ、

利用者を接続するための、

重要な入口です。

本書には、

キャッシュカードの仕組みと、

銀行システムとの関係も登場します。

今回の記事で、

「ATMは巨大システムの端末」

という見方が面白かった人には、

特におすすめです。


🐻 しろくま的ポイント⑤

セキュリティまで一緒に読める

銀行システムは、

便利ならいい。

ではありません。

お金を扱います。

だから、

「正しく動く」

だけでは足りない。

「不正に使われない」

ことも必要です。

今回の記事では、

暗証番号。

ICカード。

利用限度額。

不正利用の監視。

スキミング。

通信セキュリティ。

などを紹介しました。

本書では、

銀行システムの、

セキュリティ管理についても扱われています。

さらに、

AIを使った、

新しい不正防止策についても触れています。

つまり、

「便利になった銀行」

だけではなく、

「便利さをどう守る?」

まで考えることができます。


🐻 しろくま的ポイント⑥

ATMだけで終わらない

この本を、

今回の参考書籍として選んだ、

最大の理由は、

ここかもしれません。

ATMだけの本ではない。

銀行とは何か。

預金とは何か。

融資とは何か。

為替とは何か。

銀行は、

どうやって利益を出しているのか。

支店は、

何をしているのか。

銀行本部には、

どんな仕事があるのか。

そして、

銀行システムは、

どう動いているのか。

つまり、

ATMという、

「入口」

から入って、

その奥にある、

「銀行という巨大システム」

まで見ることができます。


もう一冊読むなら

『図解即戦力 金融業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂3版]』

伊藤亮太 著
技術評論社
2026年刊

(👉 Amazonリンク)

こちらは、

視点を、

さらに広げる本です。

1冊目。

銀行。

2冊目。

金融。

という違いです。

金融の世界には、

銀行だけでなく、

証券。

保険。

投資銀行。

クレジットカード会社。

信販会社。

消費者金融。

など、

さまざまなプレーヤーがいます。

本書は、

そうした金融業界全体を、

図解を交えながら見渡すための本です。


🐻 しろくま的ポイント

第5回。

キャッシュレス決済。

↓

第16回。

ATM。

↓

第17回予定。

銀行振込。

このあたりまで来ると、

「ATMだけ知りたい」

というより、

「そもそも金融って、

どんな仕組みで動いている?」

という疑問が、

出てきます。

そこで、

この本です。


銀行。

証券。

保険。

ノンバンク。

それぞれが、

何をしている?

どう違う?

どうやって、

お金を動かしている?

そんな、

「金融全体の地図」

を作る役割として、

2冊目に向いています。


2冊をどう読み分ける?

第16回「ATM」をそのまま深掘りしたい

なら、

『図解即戦力 銀行業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

こちらを推奨します。

ATM。

キャッシュカード。

勘定系システム。

銀行システム。

セキュリティ。

今回の記事との、

直接的な接続が非常に強い。


「お金を支える仕組み」全体へ広げたい

なら、

『図解即戦力 金融業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂3版]』

こちら。

銀行だけでなく、

証券。

保険。

ノンバンク。

などへ、

視野を広げられます。


しろくまの本棚としての推奨順

今回の記事の直後なら、

まず、

① 銀行業界のしくみ[改訂2版]

ATM。

↓

キャッシュカード。

↓

銀行システム。

↓

勘定系システム。

↓

全銀システム。

↓

セキュリティ。

という順番で、

今回の記事の「向こう側」へ進む。

そして、

さらに興味が出てきたら、

② 金融業界のしくみ[改訂3版]

へ。

銀行。

↓

証券。

↓

保険。

↓

ノンバンク。

と、

視点を広げる。

この順番が、

一番分かりやすいと思います。


しろくまのひとこと

ATM。

カード。

暗証番号。

3万円。

ガチャ。

私たちが見るのは、

ここまで。

でも、

今回の記事で、

その後ろを覗いてみました。

すると、

ATMネットワーク。

認証。

銀行システム。

勘定系システム。

セキュリティ。

現金管理。

いろいろなものが、

出てきました。

つまり、

ATMについて知ることは、

ATMという機械について、

知ることではありません。

「銀行という巨大システムへ、

どうやって接続しているのか?」

を知ることなのです。


そして、

銀行を理解すると、

次の疑問が出てきます。

ATMなら、

最後に、

紙幣が出てくる。

では、

銀行振込は?

A銀行。

↓

B銀行。

10万円。

でも、

紙幣は、

一枚も動かない。

それなのに、

「10万円が移動した」

ことになる。

なぜ?

ATMを理解すると、

次に、

この疑問が、

面白くなってきます。

だから、

今回の参考書籍は、

第16回だけではなく、

次の第17回への、

予習にもなります。

ATMの「ガチャ」の後ろには、

銀行がある。

そして、

銀行の後ろには、

さらに大きな、

金融システムがある。

「見えなくなったところから、文明は面白くなる。」

今回も、

そこは、

同じでした。

当たり前を支える技術 第15回|コンビニは、なぜ24時間「小さな店」のままでいられるのか?――POS・共同配送・弁当工場・発注システムが作る「巨大システムの末端」

小さなコンビニ店舗の背後に食品工場、物流センター、配送トラック、POS・発注システム、決済・金融ネットワークが広がり、店内で白熊調査員がPOS端末を確認している「当たり前を支える技術」第15回のイラスト

当たり前を支える技術 第15回

コンビニは、なぜ24時間「小さな店」のままでいられるのか?

――POS・共同配送・弁当工場・発注システムが作る「巨大システムの末端」


夜。

ちょっと、

小腹がすいた。

コンビニへ行く。

自動ドアが開く。

明るい店内。

おにぎり。

弁当。

サンドイッチ。

飲料。

お菓子。

アイス。

洗剤。

電池。

文房具。

そして、

ATM。

コピー機。

宅配便。

各種料金の支払い。

チケット。

さまざまなサービス。


でも、

改めて店内を見てみると、

不思議です。

店、小さくないですか?

巨大スーパーのような、

広い売り場はありません。

ホームセンターのような、

巨大倉庫も見えない。

店の裏側に、

東京ドームほどの倉庫が、

隠れているわけでもありません。

それなのに、

朝。

昼。

夕方。

深夜。

いつ行っても、

必要そうなものが、

それなりにそろっている。


しかも、

おにぎりや弁当のように、

長期間保存できない商品まで、

並んでいる。

どうやって、

あの小さな箱の中へ、

必要な商品を、

必要な量だけ、

送り込み続けているのでしょう?

今回は、

いつものコンビニの、

「壁の向こう側」

を覗いてみましょう。

すると、

小さな店舗の後ろに、

驚くほど巨大な仕組みが、

つながっていることが分かります。


1.まず、コンビニを「一軒の店」と考えるのをやめてみる

近所のコンビニ。

見た目は、

一軒の店です。

店長さん。

スタッフ。

レジ。

商品棚。

バックヤード。

だから、

普通のお店に見えます。

でも、

少し視点を引いてみましょう。

店舗。

↓

物流センター。

↓

食品工場。

↓

メーカー。

↓

本部。

↓

情報システム。

↓

決済ネットワーク。

↓

銀行。

↓

宅配ネットワーク。

↓

さまざまなサービス事業者。

実際には、

一店舗の後ろに、

これだけの世界がつながっています。


つまり、

コンビニを理解するときには、

「小さな店」

ではなく、

「巨大ネットワークの端末」

と考えると、

一気に分かりやすくなります。


2.小さいからこそ、在庫を大量に置けない

スーパーなら、

比較的大きなバックヤードを持つ店舗もあります。

大型店なら、

大量の商品を、

店内やバックヤードに置ける。

でも、

コンビニは、

売り場も、

バックヤードも、

限られています。

だから、

単純に、

「たくさん仕入れておけば安心」

とはできません。


たとえば、

おにぎり。

100個売れそう。

心配だから、

500個置いておこう。

……。

売れなかったら?

廃棄につながります。

では、

20個だけ。

……。

昼前に全部売れたら?

今度は、

販売機会を逃します。


つまり、

コンビニは、

常に、

「足りない」

と、

「余る」

の間を狙っています。

これは、

第13回のスーパーでも登場した、

在庫管理

の問題です。

ただし、

コンビニでは、

店舗が小さい。

しかも、

弁当やおにぎりなど、

時間経過の影響を受けやすい商品も扱う。

そのため、

在庫を考える重要性が、

非常に高くなります。


3.そこで登場する「POS」

お客さんが、

おにぎりを持って、

レジへ。

ピッ。

商品が売れます。

私たちから見ると、

会計です。

でも、

店舗側から見ると、

もう一つ重要なことが起きています。

「この商品が売れた」

という情報が、

生まれました。


何が売れた?

いつ売れた?

どの商品が、

どのくらい動いた?

こうした販売時点の情報を扱うのが、

POS

です。

Point of Sale。

販売時点情報管理。


ここで重要なのは、

POSを、

「レジそのもの」

だと思わないこと。

レジは、

私たちが目にする端末。

その向こう側には、

販売情報を扱う、

システムがあります。


4.「ピッ」は会計だけではなかった

これは、

第13回でも登場しました。

商品。

↓

ピッ。

↓

会計。

だけではない。

商品が売れた。

↓

販売情報。

↓

在庫や発注を考える材料。

↓

次の商品を準備する。

つまり、

一個の商品が売れることは、

単に、

棚から一個なくなるだけではありません。

次に何を置くかを考えるための情報が、一つ増える。

とも言えます。


5.では、コンピューターが全部発注してくれる?

ここは、

少し注意が必要です。

POSがある。

販売データがある。

AIもある。

だったら、

コンピューターが、

全部自動で注文してくれるのでは?

そう単純ではありません。


明日、

暑くなる。

↓

冷たい飲料が、

いつもより売れるかもしれない。

近所で、

イベントがある。

↓

弁当や飲料が、

増えるかもしれない。

雨。

↓

来店客数が、

変わるかもしれない。

学校が休み。

給料日。

連休。

新商品。

キャンペーン。

地域行事。


売れる数は、

昨日と同じとは限りません。

だから、

発注では、

販売実績などのデータを参考にしながら、

人の判断や、

システムによる支援などを組み合わせて、

必要な量を考えます。

具体的な運用方法は、

チェーンや商品などによって異なります。


6.コンビニは「未来を少しだけ予想する店」

考えてみれば、

面白い。

棚に並んでいる商品は、

「これから誰かが買うはず」

と思って、

用意されたものです。

つまり、

小売店とは、

未来を少し予測している場所でもあります。

明日の昼。

この店では、

おにぎりが何個売れる?

弁当は?

サンドイッチは?

アイスは?

傘は?

完全には分かりません。

でも、

何も考えずに、

適当に並べるわけにもいかない。


だから、

過去の販売実績。

曜日。

天候。

季節。

イベント。

販促。

地域特性。

など、

さまざまな情報が、

発注を考える材料になります。


図解 Ver.125

コンビニは「未来を少し予測する店」

昨日の販売

+

曜日

+

天気

+

季節

+

イベント

+

新商品・販促

↓

明日は何個必要?

↓

発注

↓

配送

↓

商品棚

コピー:

「棚にある商品は、“これから売れる”と考えて置かれている。」


7.でも、発注しただけでは商品は現れない

端末で、

発注。

ポチッ。

翌日。

商品が棚にある。

私たちがネット通販で経験するのと、

似ています。

でも、

当然ながら、

商品は、

瞬間移動しません。

ここから、

物流

の出番です。


8.もしメーカーが一社ずつ店へ来たら?

ここで、

想像してみましょう。

パンメーカー。

トラック。

↓

店舗へ。

飲料メーカー。

トラック。

↓

店舗へ。

菓子メーカー。

トラック。

↓

店舗へ。

弁当。

↓

別のトラック。

牛乳。

↓

また別のトラック。

アイス。

↓

また別。

日用品。

↓

さらに別。


店の前は、

どうなるでしょう?

トラックだらけ。

です。

しかも、

小さなコンビニへ、

メーカーごとに、

何十台もやって来る。

これは、

効率がよくありません。


9.そこで「共同配送」

コンビニ物流を理解するとき、

非常に重要なのが、

共同配送

です。

簡単に言えば、

異なるメーカーの商品などを、

物流拠点でまとめ、

同じ店舗へ向かう商品を、

一緒に配送する考え方です。


たとえば、

A社の商品。

B社の商品。

C社の商品。

それぞれ、

別々に店舗へ行くのではなく、

物流拠点で、

「○○店行き」

としてまとめる。

↓

一台の車両へ。

↓

店舗へ。

これなら、

配送回数を、

減らしやすくなります。


実際、

セブン‐イレブンでは、

創業当初の1974年ごろ、

約3,000アイテムの仕入れに対し、

一店舗へ一日約70台の配送車両が訪れていたとしています。

そこで、

異なる取引先の商品を一台で運ぶ、

共同配送を導入。

2015年以降は、

一店舗あたり一日9台まで減少したと説明しています。

70台。

↓

9台。

「まとめて運ぶ」だけでも、

物流は、

大きく変わるのです。


図解 Ver.126

もし共同配送がなかったら?

BEFORE

メーカーA 🚚

↓

店舗

メーカーB 🚚

↓

店舗

メーカーC 🚚

↓

店舗

メーカーD 🚚

↓

店舗

メーカーE 🚚

↓

店舗


AFTER

メーカーA

メーカーB

メーカーC

メーカーD

↓

物流センター

↓

🚚

↓

店舗

コピー:

「メーカー別ではなく、店別にまとめる。」


10.第13回の物流センターが再び登場

覚えているでしょうか。

第13回。

スーパーの商品棚。

そこで、

物流センターを、

「商品の組み替え工場」

と表現しました。

メーカーごとに来た商品を、

店舗ごとに組み替える。

コンビニでも、

同じ発想が登場します。

ただし、

コンビニには、

もう一つ、

難しい条件があります。


11.おにぎりとアイスを同じようには運べない

コンビニの商品棚。

常温のお菓子。

飲料。

牛乳。

サラダ。

おにぎり。

弁当。

アイス。

冷凍食品。

全部、

同じ温度で、

運べるでしょうか?

無理があります。


アイスを、

暖かい車内へ。

溶けます。

牛乳を、

常温のまま長時間。

品質管理上、

問題になります。

だから、

コンビニ物流では、

温度帯

が、

重要になります。


たとえばセブン‐イレブンでは、

商品特性に応じた温度帯別共同配送を行っています。

お弁当・おにぎりなど。

調理パン・サラダ・牛乳など。

アイス・冷凍食品など。

商品に合わせて、

異なる温度管理を行いながら、

店舗へ届けています。

つまり、

共同配送とは、

何でも同じトラックへ、

適当に積めばいい、

という意味ではありません。

商品に必要な環境を守りながら、まとめる。

ここがポイントです。


12.「物」だけでなく「温度」も運んでいる

第13回でも、

コールドチェーンが登場しました。

商品を、

運ぶ。

だけではない。

必要な温度状態を、

切らさずつなぐ。

工場。

↓

物流センター。

↓

配送車。

↓

店舗。

↓

冷蔵ケース。

商品と一緒に、

環境条件まで、

つないでいる。


だから、

コンビニで、

冷たい牛乳を手に取れること。

アイスが、

凍った状態で並んでいること。

それ自体が、

物流システムの成果なのです。


13.そして「弁当工場」

ここからが、

コンビニらしいところです。

お菓子。

飲料。

洗剤。

こうした商品だけなら、

一般的な小売物流に近い。

でも、

コンビニには、

重要な商品があります。

おにぎり。

弁当。

サンドイッチ。

惣菜。

など。


これらは、

工場で作る。

店舗へ運ぶ。

棚へ並べる。

売る。

という時間が、

非常に重要です。

何週間も、

倉庫へ置いておく商品とは、

性格が違います。


14.弁当は「作って終わり」ではない

弁当工場。

製造。

↓

包装。

↓

検品。

↓

仕分け。

↓

配送。

↓

店舗。

↓

陳列。

↓

販売。

ここまで、

時間がつながっています。

つまり、

コンビニの弁当は、

工場だけで完成するのではありません。

「工場から商品棚まで」

が、

一つのシステムになっている。

と考えると、

分かりやすいでしょう。


15.午前3時、あなたの弁当は何をしている?

私たちが、

寝ている時間。

食品工場では、

商品が作られているかもしれません。

物流拠点では、

商品が仕分けられているかもしれません。

配送車は、

店舗へ向かっているかもしれない。

つまり、

第14回の宅配便と、

同じ世界です。

「私たちが寝ている間に、社会は補充されている。」


朝。

コンビニへ行く。

おにぎりがある。

私たちは、

「置いてある」

と思う。

でも、

実際には、

夜のどこかで、

誰かが、

「朝に間に合わせる」

ために動いている。


16.コンビニは、一日に何度も「作り直される」

普通の店舗なら、

朝、

商品を並べる。

営業。

夜、

閉店。

というイメージがあります。

コンビニは、

少し違います。

営業中にも、

商品が届く。

検品する。

棚へ出す。

売れる。

また、

商品が届く。


つまり、

コンビニの店内は、

完成した状態ではありません。

一日の中で、

何度も更新される空間。

なのです。


実際の配送頻度や運用は、

チェーンや地域、商品カテゴリーなどによって異なります。

たとえばファミリーマートは、

弁当やチルド商品などについて複数回配送を行う仕組みを採用してきました。

一方で2026年には、

東北地方・新潟県の約1,300店舗について、

おむすび・弁当などの定温便を、

一日3便から2便へ変更しています。

理由として、

物流効率化、

食品ロス削減、

CO2削減、

店舗運営の最適化などを挙げています。

つまり、

配送回数も、

「多ければ多いほどよい」

わけではありません。


17.ここでも「ちょうどいい」を探している

配送を増やす。

↓

新鮮な商品を、

細かく補充しやすい。

でも、

トラック。

ドライバー。

燃料。

CO2。

店舗での荷受け。

負担も増える。


配送を減らす。

↓

物流効率は、

改善しやすい。

でも、

商品をどう確保する?

鮮度は?

在庫は?


つまり、

物流でも、

多すぎず。

少なすぎず。

という、

バランスが必要です。

第13回で見た、

在庫管理と同じですね。


18.小さな店舗なのに、なぜ品数が多い?

コンビニへ行くと、

棚が、

ぎっしり。

一つの商品を、

大量に置くというより、

多くの種類の商品が、

少しずつ並んでいます。

これも、

コンビニの特徴です。


限られた棚。

限られた冷蔵ケース。

限られたバックヤード。

だから、

「何を置くか」

そのものが、

重要になります。

売れない商品が、

棚を占領する。

すると、

もっと売れる商品を、

置けません。


つまり、

コンビニでは、

棚そのものが貴重な資源。

なのです。


19.商品棚は「小さな不動産」

想像してください。

棚の幅。

1メートル。

そこへ、

何を置く?

お茶?

コーヒー?

炭酸飲料?

新商品?

定番商品?

商品Aを置けば、

その場所には、

商品Bを置けない。

だから、

商品棚には、

「場所の取り合い」

があります。


土地と同じ。

限られた面積を、

どう使う?

そう考えると、

コンビニの商品棚は、

「超小型の不動産」

のようにも見えてきます。


20.売れない商品は、ずっと置いておけない

店舗が、

無限に広ければ、

全部置いておけばいい。

でも、

コンビニは小さい。

だから、

商品を、

入れ替える。

新商品。

季節商品。

定番商品。

地域商品。

売れ筋。

さまざまな商品が、

棚を巡って競争します。


ここでも、

POSなどから得られる、

販売データが、

重要な材料になります。

「何を売るか」

だけでなく、

「何を置かないか」

も、

小さな店舗には、

重要なのです。


図解 Ver.127

コンビニの棚は「有限」

店舗面積

↓

限られている

↓

棚も限られる

↓

商品Aを置く

=

商品Bを置く場所が減る

↓

何を置く?

販売実績

+

地域

+

季節

+

新商品

+

需要予測

コピー:

「小さな店では、棚そのものが資源になる。」


21.コンビニは、地域によって同じではない

同じチェーン。

同じ看板。

だから、

どの店も、

全部同じ?

実際には、

立地によって、

需要は変わります。


オフィス街。

↓

昼食。

飲料。

ビジネス需要。

住宅街。

↓

日用品。

食品。

家族需要。

駅前。

↓

移動中の需要。

観光地。

↓

旅行者向け需要。

学校の近く。

↓

学生需要。


つまり、

チェーン全体では、

共通システムを使う。

でも、

店舗では、

「この場所では何が売れる?」

を考える。

この、

標準化

と、

地域最適化

の組み合わせが、

コンビニの面白いところです。


22.「全国チェーン」なのに「近所の店」

コンビニは、

矛盾した二つの性格を、

持っています。

一方では、

全国規模の巨大チェーン。

商品開発。

物流。

情報システム。

広告。

ブランド。

本部機能。


もう一方では、

近所のお店。

この町。

この道路。

この時間。

この客層。

この天気。

に対応する。


つまり、

巨大システム

と、

超ローカルな需要

が、

一店舗で出会っている。

のです。


23.そして、フランチャイズという仕組み

日本のコンビニを理解するうえで、

もう一つ、

重要なのが、

フランチャイズ

です。

多くの店舗では、

チェーン本部と、

加盟店が、

契約にもとづいて、

役割を分担しています。


本部側には、

ブランド。

商品開発。

物流網。

情報システム。

店舗運営ノウハウ。

広告。

など。

加盟店側には、

実際の店舗運営。

接客。

商品管理。

発注。

地域に応じた対応。

など。

もちろん、

契約内容や役割分担は、

チェーンによって異なります。


ここで重要なのは、

一店舗が、

全部を自力で作っているわけではない、

ということ。

巨大な共通基盤を、

小さな店舗が利用する。

これも、

「小さな店」でいられる理由の一つです。


24.もし一店舗ですべてやったら?

想像してみましょう。

近所のコンビニが、

自分で、

弁当を開発。

自分で、

工場を建設。

自分で、

トラックを購入。

自分で、

物流センターを建設。

自分で、

POSシステムを開発。

自分で、

決済ネットワークを構築。

自分で、

テレビCM。

自分で、

ATMネットワーク。

……。

無理があります。


でも、

全国規模で、

共通の仕組みを作る。

そして、

多くの店舗が、

それを利用する。

すると、

一店舗は、

小さいままでも、

巨大な機能を、

使えるようになります。


25.これは「クラウド」に少し似ている

少し、

大胆な比喩をしてみましょう。

パソコン。

自分の机の上。

でも、

使っているサービスの本体は、

遠くのデータセンター。

これが、

クラウドサービスの一つのイメージです。


コンビニも、

見方によっては、

似ています。

店は、

小さい。

でも、

後ろには、

食品工場。

物流センター。

情報システム。

商品開発。

決済。

銀行。

宅配。

巨大な仕組みがある。

つまり、

「店舗に全部置かず、外部の巨大システムを使う。」


もちろん、

コンビニとクラウドは、

まったく別の仕組みです。

でも、

構造を理解する比喩としては、

面白い。

コンビニは、

「社会インフラの端末」

のようにも見えてきます。


26.なぜATMまで置ける?

さて。

商品だけでも、

十分複雑です。

ところが、

コンビニには、

ATMまであります。

お金を下ろす。

預ける。

残高を見る。

銀行によっては、

さまざまな取引。

つまり、

小さな店舗が、

金融ネットワークの入口

にもなっています。


第5回。

キャッシュレス決済。

あの回では、

レジの向こうに、

決済ネットワークがありました。

今回も同じです。

ATMの箱の中に、

銀行そのものが、

入っているわけではない。

通信回線を通じて、

金融システムへつながっています。


27.コピー機も、ただのコピー機ではない

コンビニの複合機。

コピー。

印刷。

スキャン。

写真。

各種サービス。

ネットワークプリント。

行政サービスに対応する機種・店舗もあります。

つまり、

昔のコピー機とは、

かなり違う。

ネットワークにつながった情報端末

になっています。


28.宅配便まで受け付ける

ここで、

前回。

第14回と、

直接つながります。

宅配便。

荷物を、

送る。

受け取る。

サービスによっては、

コンビニが、

宅配ネットワークの、

入口や受取拠点になります。


つまり、

コンビニは、

商品を売るだけではない。

物流ネットワークの端末

でもあります。


29.公共料金まで払える

電気。

ガス。

水道。

各種料金。

コンビニで、

支払えるものがあります。

すると、

今度は、

第4回。

水道。

第10回。

電力。

とも、

つながってきます。


電力インフラ。

↓

請求。

↓

支払い。

↓

コンビニ。

水道インフラ。

↓

請求。

↓

支払い。

↓

コンビニ。

コンビニは、

社会インフラと生活者の接点

にもなっているのです。


図解 Ver.128

コンビニは「社会インフラの端末」

中央:

🏪

CONVENIENCE STORE

周囲:

🍙 食品

🚚 物流

💳 決済

🏧 金融

📦 宅配

🖨 情報サービス

💡 公共料金等

📱 デジタルサービス

それぞれを、

店舗へ接続。

コピー:

「小さな店の後ろに、巨大な社会がつながっている。」


30.なぜ24時間営業が成立したのか?

ここで、

タイトルへ戻りましょう。

なぜ24時間?

もちろん、

すべてのコンビニ店舗が、

必ず24時間営業、

という意味ではありません。

現在は、

地域や店舗事情、

人手不足などを背景に、

営業時間の柔軟化も、

重要なテーマになっています。


それでも、

「24時間営業」は、

日本のコンビニを象徴する特徴の一つでした。

これを可能にしたのは、

店員さんが、

ずっと頑張っているから、

だけではありません。


商品。

↓

補充。

情報。

↓

POS。

発注。

↓

システム。

物流。

↓

複数回・温度帯別配送。

決済。

↓

ネットワーク。

店舗。

↓

フランチャイズなどの運営基盤。

こうした、

店の外側の仕組み

があるからこそ、

小さな店舗を、

長時間動かすことができます。


31.でも「24時間」は無料ではない

ここは、

非常に重要です。

夜中も、

店を開ける。

照明。

冷蔵設備。

空調。

人。

防犯。

清掃。

商品管理。

物流。

当然、

コストがかかります。


さらに、

人手不足。

人件費。

電気代。

社会環境の変化。

地域人口。

店舗ごとの需要。

条件は、

変化しています。

だから、

「コンビニだから24時間が当然」

ではなく、

今後は、

店舗や地域に応じて、

営業時間をどう設計するか、

という問題もあります。


経済産業省のコンビニ政策に関する議論でも、

人件費上昇、

24時間営業、

店舗運営の柔軟化、

ITを使った自動化・省人化などが、

論点になっています。


32.セルフレジで全部解決?

では、

人が足りない。

セルフレジ。

解決。

……とは、

簡単にはいきません。

コンビニの仕事は、

レジだけではありません。


荷物を受け取る。

検品。

品出し。

清掃。

調理。

商品管理。

発注。

宅配受付。

各種サービス。

トラブル対応。

年齢確認が必要な販売。

さまざまな業務があります。


だから、

セルフレジは、

省人化を支える技術の一つ。

でも、

「レジを自動化すれば無人店舗になる」

というほど、

単純ではありません。


33.未来のコンビニはどうなる?

ここから、

少し未来。

AIによる、

需要予測支援。

発注支援。

セルフレジ。

省人化設備。

電子棚札。

配送効率化。

ロボット。

新しい店舗形態。

さまざまな技術が、

試されています。


ただし、

大事なのは、

「人を全部なくすこと」

ではないでしょう。

人が必要な仕事。

機械が得意な仕事。

コンピューターが得意な判断支援。

それぞれを、

組み合わせる。


コンビニは、

これまでも、

「小さな店舗へ巨大な仕組みを接続する」

ことで、

進化してきました。

未来も、

その延長線上にあるのかもしれません。


34.そして、災害時には意味が変わる

普段。

コンビニ。

便利な店。

でも、

災害が起きる。

すると、

意味が変わります。

水。

食品。

電池。

衛生用品。

情報。

ATM。

場合によっては、

地域の重要な生活拠点になります。


もちろん、

コンビニ自身も、

電力。

通信。

道路。

物流。

人員。

商品供給。

などに依存しています。

つまり、

万能な防災施設ではありません。

でも、

日常生活に密着した店舗網だからこそ、

災害時の社会的役割も、

大きくなります。


35.ここまでのシリーズが、一軒のコンビニに集まってきた

ちょっと、

振り返ってみましょう。

第2回。

スマートフォン。

コンビニアプリ。

決済。

各種サービス。

↓

第3回。

インターネット。

POS。

通信。

各種ネットワーク。

↓

第4回。

水道。

店舗の生活インフラ。

↓

第5回。

キャッシュレス。

レジ。

決済ネットワーク。

↓

第8回。

高速道路。

商品を運ぶ物流。

↓

第10回。

電力。

照明。

冷蔵庫。

空調。

POS。

ATM。

↓

第13回。

スーパー物流。

在庫。

POS。

物流センター。

↓

第14回。

宅配便。

集荷。

配送。

受け取り。

↓

そして、

第15回。

コンビニ。


気づきましたか?

コンビニは、

これまで見てきた、

いくつものインフラが、

一か所で交差する場所

なのです。


図解 Ver.129

これまでの「当たり前」がコンビニへ集まる

スマートフォン

↓

インターネット

↓

キャッシュレス

↓

物流

↓

高速道路

↓

電力

↓

宅配便

↓

🏪 CONVENIENCE STORE

中央コピー:

「コンビニは、現代インフラの交差点。」


36.コンビニを「店」ではなく「端末」として見る

ここまで来ると、

最初の疑問へ、

答えられます。

コンビニは、

なぜ、

あんなに小さい?

答え。

店舗の中に、

すべてを持っていないから。


大量在庫。

↓

物流センター側へ。

食品製造。

↓

工場側へ。

商品開発。

↓

本部やメーカー側へ。

金融。

↓

銀行ネットワークへ。

決済。

↓

決済システムへ。

情報処理。

↓

情報システムへ。

宅配。

↓

物流ネットワークへ。


店舗は、

それらを、

「利用する場所」

になっている。

だから、

小さくても、

たくさんの機能を持てる。


37.これは現代文明の特徴かもしれない

スマートフォンも、

似ていました。

小さな板。

でも、

電話。

カメラ。

地図。

銀行。

音楽。

インターネット。

さまざまな機能を、

持っています。

なぜ?

全部を、

スマートフォン単体だけで、

処理しているわけではないから。

通信ネットワーク。

クラウド。

サーバー。

GPS。

基地局。

さまざまな外部システムにつながっている。


コンビニも、

同じように、

「小さいけれど、外につながっている」。

だから、

大きな機能を持てる。


38.小さく見えるものほど、後ろが大きい

これは、

このシリーズで、

何度も出てきたテーマです。

自動改札。

小さなゲート。

↓

巨大な鉄道システム。

スマートフォン。

一枚の板。

↓

世界規模の通信網。

蛇口。

小さな金具。

↓

ダム・浄水場・配水網。

コンセント。

小さな穴。

↓

発電所・送電網。

レジ。

小さな「ピッ」。

↓

決済・在庫・物流。

そして、

コンビニ。

小さな店舗。

↓

巨大な社会システム。


39.私たちは「末端」だけを見て生活している

蛇口。

コンセント。

スマートフォン。

自動改札。

レジ。

ATM。

コンビニ。

私たちは、

巨大なインフラそのものを、

毎日見る必要はありません。

必要なのは、

「使う場所」。

だけ。

蛇口をひねる。

電源を挿す。

画面をタップする。

カードをかざす。

商品を買う。


その瞬間、

見えないところで、

巨大な仕組みが動く。

これこそ、

「当たり前を支える技術」

なのかもしれません。


40.夜中のコンビニを、もう一度見る

午前2時。

コンビニ。

静かな店内。

商品棚。

冷蔵ケース。

レジ。

ATM。

コピー機。

外には、

配送車が、

やって来るかもしれません。


一見、

ただの小さな店。

でも、

目に見えない線を、

描いてみる。

店から、

物流センターへ。

食品工場へ。

メーカーへ。

高速道路へ。

データセンターへ。

金融機関へ。

決済ネットワークへ。

宅配網へ。

電力網へ。

通信網へ。


すると、

コンビニの姿が、

変わります。

店ではない。

「巨大な文明ネットワークの端末」だ。


しろくまのひとこと

今回、

最初に考えた疑問は、

単純でした。

「コンビニって、

なんであんなに小さいの?」

スーパーより、

小さい。

倉庫も、

ほとんど見えない。

なのに、

いろいろある。


調べていくと、

答えは、

意外でした。

小さいのに、

何でもある。

ではなく、

小さいから、

外側に巨大な仕組みを作った。

と考えた方が、

分かりやすい。


在庫を、

大量に置けない。

だから、

販売情報を見る。

必要な商品を考える。

何度も補充する。

メーカーが、

一社ずつ来ると大変。

だから、

物流センターでまとめる。

温度が違う。

だから、

温度帯を分ける。

店舗だけでは、

弁当を作れない。

だから、

食品工場につなぐ。

銀行を、

店舗内へ作れない。

だから、

ATMをネットワークにつなぐ。

宅配会社を、

店舗の中へ作れない。

だから、

宅配ネットワークの窓口になる。


つまり、

コンビニとは、

「何でも店の中でやる」

という発想の、

正反対。

「巨大な仕組みを外側に作り、

小さな店舗から利用する」。

そんなシステムだったのです。


そして、

もう一つ。

コンビニが、

24時間営業できるかどうか。

これからも、

すべての店舗が、

同じ形で営業するべきか。

これは、

技術だけでは決まりません。

人。

地域。

コスト。

需要。

働き方。

エネルギー。

物流。

いろいろな条件があります。

だから、

未来のコンビニは、

今とは少し違う形に、

なるかもしれません。


でも、

おそらく、

変わらないものがあります。

「小さな場所から、

大きな仕組みを利用する。」

という考え方。

これは、

コンビニだけではありません。

スマートフォン。

ATM。

自動改札。

宅配ボックス。

私たちの身の回りには、

同じ構造が、

たくさんあります。


次に、

コンビニへ行ったら、

店の奥を、

ちょっと見てみてください。

もちろん、

バックヤードへ、

入ってはいけません。

見るのは、

想像の中です。

壁の向こうへ、

線を伸ばしてみる。

物流センター。

弁当工場。

高速道路。

トラック。

情報システム。

銀行。

決済網。

通信網。

電力網。

そこまで見えたら、

いつものコンビニが、

少し違って見えるはずです。


小さいのは、

「機能が少ないから」ではない。

巨大な仕組みを、

店の外へ置いたから。

だから、

今回の答え。

コンビニは、

なぜ「小さな店」のままでいられるのか?

答えは、

「店の外にある巨大なシステムと、

ずっとつながっているから。」

です。


次回予告

当たり前を支える技術 第16回

ATMは、なぜ別の銀行のお金まで引き出せるのか?

――銀行・ATMネットワーク・認証・勘定系システムが数秒で口座を確認する仕組み

コンビニで、

カードを入れる。

暗証番号。

金額。

ガチャ。

現金が出てくる。

でも、

考えてみれば、

不思議です。

目の前のATMと、

あなたの銀行は、

同じ会社とは限りません。

口座そのものが、

ATMの中に入っているわけでもない。

それなのに、

数秒後。

「この人の口座には、この金額がある。」

と判断して、

現金が出てくる。

ATMは、

銀行の何を見ているのでしょう?

そして、

カードと暗証番号だけで、

なぜ、

「あなたの口座」

だと分かるのでしょう?

次回は、

コンビニの片隅に置かれた、

一台のATMから、

巨大な金融ネットワークの中へ入ります。


「小さいのは、機能が少ないからではない。」

「コンビニは、巨大システムの端末。」

「商品棚は、一日の中で何度も作り直される。」

「メーカー別ではなく、店別にまとめて運ぶ。」

「小さな店の後ろに、巨大な社会がつながっている。」

「見えなくなったところから、文明は面白くなる。」


参考書籍

📚 小さなコンビニの「巨大な裏側」を、もう少し知りたい人へ

今回の記事では、

いつものコンビニを、

少し違った角度から見てみました。

おにぎり。

弁当。

飲料。

お菓子。

日用品。

ATM。

宅配便。

キャッシュレス決済。

コピー機。

小さな店舗なのに、

驚くほど多くの商品とサービスがあります。

でも、

本当に面白いのは、

店内に見えているものではありません。

「店の外にあるもの」

です。

食品工場。

物流センター。

配送網。

POS。

発注システム。

決済ネットワーク。

銀行。

通信網。

電力網。

一軒のコンビニから、

見えない線を伸ばしていくと、

巨大な社会システムへつながっています。

今回の記事を読んで、

「コンビニって、思っていたより面白い」

と感じた人へ、

まず2冊紹介します。


メイン参考書籍

『コンビニのしくみ 図解でまるごと大解剖!』

小野寺崇 著
同文舘出版

(👉 Amazonリンク)

今回の記事から、

もう一歩進むなら、

最初におすすめしたい一冊です。

理由は単純。

今回の記事で登場したテーマが、ほぼそのまま出てくる。

からです。

コンビニのビジネスモデル。

物流システム。

商品開発。

品揃え。

販売計画。

仕入計画。

単品管理。

発注サイクル。

リードタイム。

POS。

バックヤード。

店舗運営。

さらに、

これからのコンビニと、

DX・AI。

つまり、

今回の記事で、

「こんな仕組みがあります」

と紹介した世界を、

もう少し体系的に、

コンビニ側から見ることができます。


🐻 しろくま的ポイント①

コンビニを「店」ではなく「システム」として見る

コンビニへ行く。

私たちが見るのは、

店舗です。

レジ。

棚。

冷蔵ケース。

店員さん。

だから、

つい、

コンビニ=店舗

と考えます。

でも、

今回の記事で見たように、

それだけでは、

コンビニは動きません。

商品を作る。

↓

集める。

↓

仕分ける。

↓

運ぶ。

↓

発注する。

↓

補充する。

↓

販売する。

↓

販売情報を集める。

↓

次の発注を考える。

この循環があります。

本書の面白いところは、

コンビニを、

単なる「お店紹介」ではなく、

ビジネスモデル、

物流、

商品、

店舗、

情報、

運営、

という複数の方向から見られること。

今回の記事で使った、

「コンビニは巨大システムの端末」

という見方を、

さらに深掘りできます。


🐻 しろくま的ポイント②

「ピッ」の後ろ側が見えてくる

レジ。

商品。

ピッ。

私たちにとっては、

会計です。

でも、

店舗側から見れば、

販売情報が生まれる瞬間でもあります。

何が売れた?

いつ売れた?

どの商品が動いた?

商品棚は、

どうなっている?

そして、

次は、

何を発注する?

本書では、

POSや単品管理、

販売計画、

仕入計画なども扱われています。

だから、

今回の記事に登場した、

「商品は店を出る。情報はシステムへ残る。」

という話を、

もう一段深く理解できます。


🐻 しろくま的ポイント③

「発注」が意外に面白い

コンビニを、

ただの買い物場所として見ていると、

ほとんど意識しません。

でも、

店舗側から見ると、

非常に重要なのが、

「何個注文する?」

という問題です。

10個?

20個?

50個?

少なすぎる。

↓

売り切れる。

多すぎる。

↓

余る。

特に、

弁当。

おにぎり。

サンドイッチ。

惣菜。

などは、

いつまでも置いておけません。

つまり、

発注とは、

単なる注文作業ではなく、

「少し先の未来を予測する仕事」

でもあります。

本書では、

発注サイクルやリードタイム、

品揃え、

販売計画なども扱われているので、

商品棚を見る目が、

少し変わってきます。


🐻 しろくま的ポイント④

商品棚には「理由」がある

コンビニの商品棚。

なんとなく、

商品を並べている?

もちろん、

そんなわけはありません。

限られた売り場。

限られた棚。

そこへ、

何を置く?

定番商品。

新商品。

季節商品。

地域で売れる商品。

商品Aを増やせば、

商品Bの場所が減る。

今回の記事では、

「商品棚は小さな不動産」

と表現しました。

本書では、

品揃えやマーチャンダイジング、

陳列・ディスプレイなども扱われています。

だから、

次にコンビニへ行ったとき、

商品そのものだけではなく、

「なぜ、ここに置いてある?」

という見方ができるようになります。


🐻 しろくま的ポイント⑤

物流センターと店舗は一つの仕組み

コンビニは、

バックヤードが小さい。

だったら、

巨大な倉庫を、

店の外へ置けばいい。

もちろん、

実際の物流は、

そんなに単純ではありません。

でも、

構造を理解するうえでは、

非常に分かりやすい。

大量の商品を、

店舗の中へ置くのではなく、

物流網を使って、

必要な商品を補充する。

だから、

コンビニを理解するには、

店舗だけではなく、

「物流」

を見る必要があります。

本書では、

コンビニの物流や、

発注サイクル、

リードタイムなども扱われています。

第13回「スーパー」。

第14回「宅配便」。

そして、

今回の第15回。

この3本を読んできた人には、

特に面白い部分でしょう。


🐻 しろくま的ポイント⑥

未来のコンビニまでつながる

人手不足。

キャッシュレス。

セルフレジ。

デジタル化。

AI。

DX。

コンビニは、

完成したシステムではありません。

今も、

変化しています。

今回の記事でも、

「24時間営業が当然とは限らない」

「セルフレジだけで全部解決するわけではない」

という話をしました。

本書には、

コンビニを取り巻く環境変化や、

DX・AIによる変化も登場します。

だから、

「コンビニは今どう動いている?」

だけではなく、

「これからどう変わる?」

まで考える入口になります。


もう一冊

『図解即戦力 小売業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

中井彰人 著
技術評論社

(👉 Amazonリンク)

こちらは、

2026年刊の改訂2版。

先ほどの本とは、

役割が違います。

1冊目は、

「コンビニそのものを見る本」。

こちらは、

「コンビニを小売業全体の中から見る本」。

です。


🐻 しろくま的ポイント①

そもそも「小売業」は何をしている?

メーカーが、

商品を作る。

消費者が、

商品を使う。

その間には、

距離があります。

場所。

時間。

数量。

品揃え。

情報。

それらのギャップを埋めながら、

商品を消費者へ届ける。

そこに、

小売業があります。

コンビニも、

スーパーも、

ドラッグストアも、

形は違いますが、

この大きな流れの中にいます。

だから、

コンビニだけを見るより、

小売業全体を知ることで、

「なぜコンビニは、あの形になった?」

が、

さらに理解しやすくなります。


🐻 しろくま的ポイント②

スーパーとコンビニは何が違う?

第13回では、

スーパーを扱いました。

第15回では、

コンビニ。

どちらも、

商品を仕入れて、

消費者へ販売する。

でも、

同じではありません。

店舗面積。

品揃え。

在庫。

立地。

営業時間。

物流。

来店目的。

購買量。

違いがあります。

つまり、

「商品を売る店」

という同じ目的でも、

システム設計が違う。

小売業全体を扱う本を読むと、

コンビニを、

スーパーや他業態と比較できるようになります。

これは、

今回の記事をさらに面白くする読み方です。


🐻 しろくま的ポイント③

ECが登場すると、さらに面白い

AmazonなどのEC。

店舗へ行かない。

スマートフォンで注文する。

商品が、

自宅へ届く。

すると、

第14回の宅配便へ、

つながります。

一方、

コンビニ。

店舗へ行く。

その場で商品を選ぶ。

すぐ持ち帰る。

同じ「商品を買う」でも、

裏側の仕組みは違います。

さらに現在は、

店舗とネットを組み合わせた、

さまざまな販売方法があります。

つまり、

現代の小売を見ると、

「店かネットか」

という単純な二択ではなくなっています。

本書では、

ECやデジタル化によって変わる消費行動も、

小売業の変化として扱われています。


🐻 しろくま的ポイント④

キャッシュレスまでつながる

商品を売る。

でも、

お金はどう受け取る?

現金。

クレジットカード。

電子マネー。

QRコード決済。

今回のコンビニでも、

第5回、

「ピッ」の一瞬で、お金はどこへ移動するのか?

につながりました。

現代の小売業は、

商品だけではなく、

デジタル化した決済や、

スマートフォン、

ECなどとも、

切り離せません。

つまり、

この本を読むと、

これまでの「当たり前を支える技術」が、

少しずつ、

一本につながってきます。


🐻 しろくま的ポイント⑤

「店」という概念そのものが変わっている

昔なら、

店。

商品を並べる。

客が来る。

売る。

比較的、

分かりやすかった。

でも、

現在は、

スマートフォン。

EC。

キャッシュレス。

アプリ。

会員データ。

配送。

店舗受取。

デジタル広告。

さまざまな仕組みが、

つながっています。

だから、

コンビニも、

スーパーも、

単なる、

「商品を並べる建物」

ではなくなっています。

今回の記事の、

「コンビニは巨大システムの端末」

という考え方を、

小売業全体まで広げて考えることができます。


2冊はどう読み分ける?

「今回の記事を、そのまま深掘りしたい」

なら、

『コンビニのしくみ 図解でまるごと大解剖!』

こちら。

POS。

物流。

発注。

商品開発。

品揃え。

店舗運営。

DX。

コンビニそのものを、

詳しく見ることができます。


「コンビニを、もっと大きな視点から理解したい」

なら、

『図解即戦力 小売業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

こちら。

スーパー。

コンビニ。

EC。

デジタル化。

キャッシュレス。

小売業全体を見渡しながら、

「なぜコンビニという業態が成立するのか?」

を考えられます。


しろくまの本棚としての推奨順

今回の記事の直後なら、

①『コンビニのしくみ 図解でまるごと大解剖!』

↓

まず、

コンビニの裏側を、

そのまま深掘りする。

POS。

発注。

物流。

商品。

店舗。

本部。

情報。

それぞれが、

どうつながっているのかを見る。

↓

その次に、

②『図解即戦力 小売業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

↓

視点を、

一軒のコンビニから、

小売業全体へ広げる。

この順番を推奨します。


そして、もう一冊読むなら

第13回・第14回から、

続けて読んでいる人には、

『図解即戦力 物流業界のしくみとビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』

ロジ・ソリューション株式会社 著
技術評論社

(👉 Amazonリンク)

も、

引き続き相性のよい一冊です。

なぜなら、

コンビニの商品棚を、

物流側から見ることができるから。

メーカー。

↓

物流センター。

↓

トラック。

↓

店舗。

物流は、

店の裏側に隠れています。

でも、

もし物流が止まれば、

商品棚は、

少しずつ空いていく。

つまり、

「商品棚は、物流の最終表示画面」

と考えることもできます。

第13回。

スーパー。

第14回。

宅配便。

第15回。

コンビニ。

この3本を、

「物流」という一本の線で、

つなげたい人には、

おすすめです。


最後に

今回、

コンビニについて、

いろいろ調べました。

POS。

発注。

物流。

食品工場。

商品開発。

共同配送。

フランチャイズ。

決済。

ATM。

DX。

調べれば調べるほど、

不思議な感覚になります。

私たちが見ている、

コンビニは、

小さい。

でも、

その後ろ側は、

とてつもなく大きい。


だから、

コンビニを理解するとき、

店舗の中だけを見ていては、

半分しか見えていないのかもしれません。

レジの向こう。

棚の向こう。

バックヤードの向こう。

さらに、

建物の壁を突き抜けて、

想像してみる。

物流センター。

食品工場。

トラック。

高速道路。

データシステム。

決済ネットワーク。

銀行。

通信網。

電力網。

すると、

一軒のコンビニから、

現代社会の仕組みが、

かなり見えてきます。


コンビニは、

「何でも置いてある小さな店」

ではありません。

むしろ、

「何でも自分の中に持たないから、

小さなままでいられる店」

なのかもしれません。

巨大な機能を、

店の外へ置く。

必要なときに、

ネットワークを通じて利用する。

商品なら、

物流。

情報なら、

通信。

お金なら、

決済・金融。

そして、

それらを、

一つの店舗へ集める。


だから、

次にコンビニへ行ったら、

商品棚だけではなく、

その、

「向こう側」

を想像してみてください。

おにぎりの後ろに、

食品工場。

商品棚の後ろに、

物流センター。

レジの後ろに、

POS。

カード決済の後ろに、

金融ネットワーク。

ATMの後ろに、

銀行システム。

そして、

店舗全体の後ろに、

巨大な社会インフラ。

そう考えると、

いつもの小さな店が、

少し違って見えてきます。

小さいのは、機能が少ないからではない。

小さな店の後ろに、巨大な社会がつながっている。

それが、

コンビニという、

現代社会の面白い「端末」なのです。